Nhật Bản: Nhu cầu vay mua nhà với thời hạn lên đến 50 năm đang tăng lên


BNEWS Các khoản vay mua nhà với thời hạn trả góp lên đến 50 năm, dài hơn nhiều so với thời hạn tiêu chuẩn 35 năm, đang ngày càng phổ biến ở Nhật Bản, nhất là giới trẻ ở độ tuổi 20.
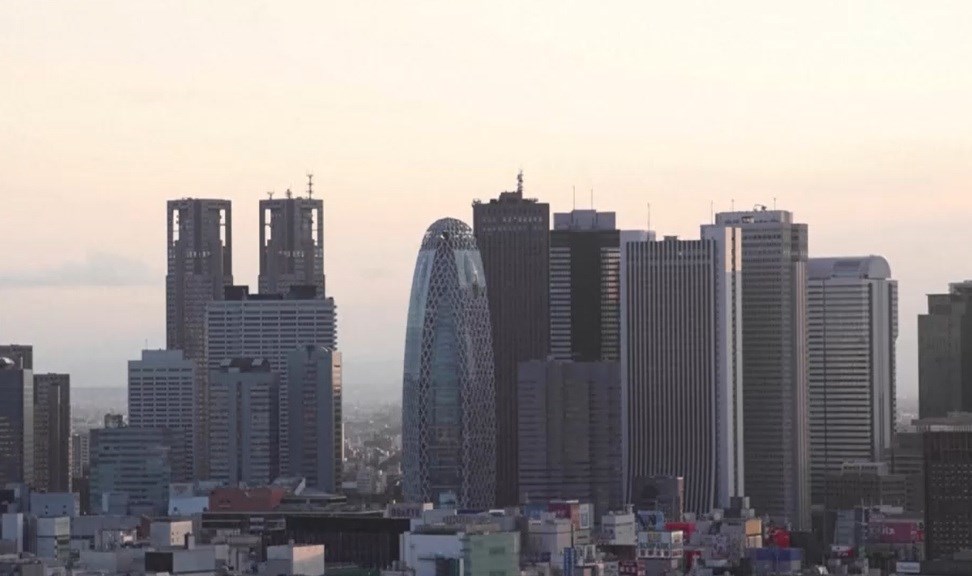
Nhu cầu vay mua nhà với thời hạn lên đến 50 năm đang tăng lên tại Nhật Bản. Ảnh: Bnews phát
Trong bối cảnh giá nhà ở tiếp tục tăng vọt, khi giá trung bình của các căn hộ chung cư mới xây tại 23 quận trung tâm thủ đô Tokyo hiện đã vượt quá 100 triệu yên, ngày càng nhiều người mua nhà lựa chọn các khoản vay dài hạn để giữ cho khoản thanh toán hàng tháng ở mức có thể quản lý được.
Các khoản vay mua nhà với thời hạn trả góp lên đến 50 năm chủ yếu được cung cấp bởi các ngân hàng khu vực và ngân hàng trực tuyến. Bằng cách giảm gánh nặng trả góp hàng tháng, các khoản vay dài hạn mới này cho phép người vay mua được những bất động sản mà họ không đủ khả năng chi trả nếu chỉ vay thế chấp trong 35 năm. Kết quả một cuộc khảo sát của Cơ quan Tài chính Nhà ở Nhật Bản hồi tháng 4/2025 cho thấy, 25,5% số người được hỏi đã vay mua nhà với thời hạn từ 35 đến 50 năm. Ngân hàng cho vay trực tuyến PayPay Bank bắt đầu cung cấp các khoản vay mua nhà với thời hạn lên đến 50 năm từ tháng 7/2025. Theo các quan chức ngân hàng, khoảng một nửa số người đăng ký gần đây đã chọn các khoản vay dài hơn 35 năm. Vì nhiều tổ chức cho vay, bao gồm cả PayPay Bank, yêu cầu người vay phải dưới 80 tuổi vào thời điểm trả nợ cuối cùng, nên hầu hết người dùng đều ở độ tuổi 20 hoặc đầu 30. Tuy nhiên, việc kéo dài thời hạn vay đối với khoản vay lãi suất cố định thường đồng nghĩa với việc phải trả lãi suất cao hơn và do đó, tổng số tiền phải trả cũng lớn hơn. Tại SBI Sumishin Net Bank, ngân hàng trực tuyến đầu tiên cung cấp các khoản vay mua nhà với thời hạn trả góp tối đa 50 năm, nếu khách hàng mua một bất động sản trị giá 50 triệu yen với khoản vay 50 năm thay vì 35 năm, khoản trả góp hàng tháng của họ sẽ giảm khoảng 32.000 yên nhưng tổng số tiền phải trả trong suốt thời hạn vay sẽ cao hơn khoảng 6,23 triệu yen. Tuy nhiên, ngân hàng cho biết khoản vay siêu dài hạn này đã được “đón nhận tích cực, chủ yếu là vì nó có thể được bảo hiểm nhân thọ tín dụng nhóm tương ứng với thời hạn vay”. Theo loại bảo hiểm này, các khoản trả nợ còn lại sẽ được xóa bỏ khi người vay qua đời. Ngân hàng dự kiến nhu cầu đối với sản phẩm cho vay này sẽ duy trì ở mức hiện tại trong thời gian tới. Do giá bất động sản tăng vọt và dự đoán lãi suất sẽ cao hơn trong trung hạn, một số người đang vội vàng mua nhà vì lo ngại rằng khoản trả góp thế chấp trong tương lai sẽ còn tăng cao hơn nếu họ chờ đợi lâu hơn. Một cuộc khảo sát hộ gia đình do Bộ Nội vụ Truyền thông Nhật Bản thực hiện cho thấy, tỷ lệ sở hữu nhà ở trong các hộ gia đình có từ hai người trở lên, dẫn đầu là người dưới 29 tuổi, đạt 41,4% vào năm 2024, cao hơn gấp đôi so với mức ghi nhận 20 năm trước đó. Theo công ty môi giới bất động sản trực tuyến Terass có trụ sở tại Tokyo, những người ở độ tuổi 20 ngày càng tập trung vào việc tích lũy tài sản, và nhiều người mua nhà với ý định bán lại sau vài năm. Một quan chức của công ty cho biết: “Quan niệm truyền thống về việc mua một ngôi nhà để ở suốt đời đang dần sụp đổ”. Một số người mua nhà lựa chọn vay tín chấp mua nhà dài hạn để khoản trả góp hàng tháng thấp hơn tiền thuê nhà cho một căn nhà tương tự, giúp họ giữ được nhiều tiền mặt hơn. Một quan chức cho biết: “Ngày càng nhiều người tin rằng họ có thể vay với lãi suất thấp thông qua các khoản vay mua nhà và đầu tư số tiền dư vào các công cụ như NISA để kiếm được lợi nhuận cao hơn nhiều”. NISA, hay “Tài khoản Tiết kiệm Cá nhân Nippon”, là một chương trình miễn thuế dành cho các khoản đầu tư tương đối nhỏ. Tuy nhiên, một rủi ro là khi tài sản được bán vài năm sau đó, số tiền thu được có thể thấp hơn số dư nợ thế chấp còn lại, khiến người vay vẫn còn nợ. Nhiều người có kế hoạch trả nợ sớm khi vẫn còn đang làm việc, nhưng chuyên gia hoạch định tài chính Yukari Kawabuchi lưu ý rằng “chi phí sinh hoạt ngày càng tăng khiến họ khó thực hiện được những kế hoạch đó”.Tin liên quan