Ngân hàng Trung ương châu Âu đã thật sự đánh bại lạm phát?


BNEWS Những con số đạt được trong năm 2023 tại Eurozone là rất đáng khích lệ, nhưng các dự báo cho năm 2024 lại không được như vậy do giá nguyên liệu thô và chi phí tiền lương đơn vị tăng nhanh.
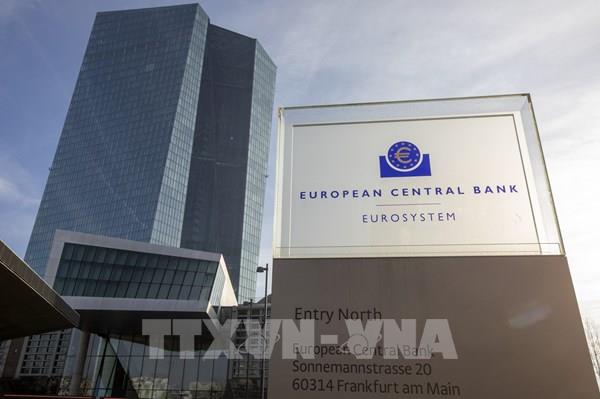
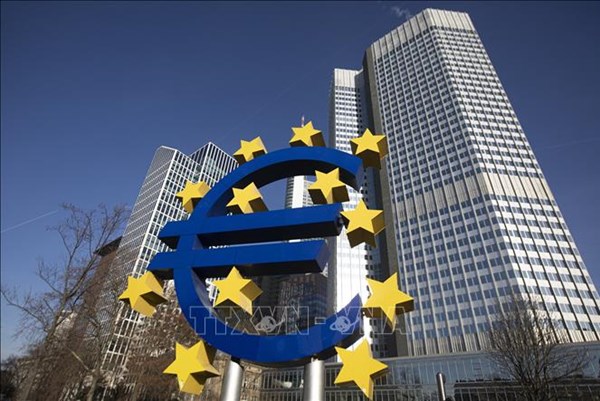
Trụ sở Ngân hàng Trung ương châu Âu (ECB) ở Frankfurt am Main, Đức. Ảnh: AFP/TTXVN
Rõ ràng, Ngân hàng Trung ương châu Âu (ECB) đã thành công trong việc đưa lạm phát trở lại gần mức với mục tiêu 2%, với chi phí kinh tế có thể xác định được. Tăng trưởng tích lũy trong bốn quý năm 2023 gần bằng 0, nhưng tỷ lệ thất nghiệp vẫn rất thấp, ở mức 6,5%, chỉ tăng 0,1 điểm phần trăm so với mức trước đó.
Tuy nhiên, thực tế lại không phải như vậy. Việc duy trì tỷ lệ thất nghiệp ở mức rất thấp là do năng suất lao động giảm 1% trong năm. Kết quả là, ngay cả khi tăng trưởng bằng 0, việc làm ở Khu vực sử dụng đồng euro (Eurozone) vẫn tiếp tục tăng khá nhanh. Nhưng trên hết, việc kiểm soát lạm phát sẽ được chứng minh là sai vào năm 2024.
Một mặt, lạm phát được điều chỉnh do các hiệu ứng cơ bản ảnh hưởng đến giá cả hàng hóa. Trong một năm, giá năng lượng ở Eurozone đã giảm 6,7%, với tỷ trọng năng lượng trong chỉ số giá là 10,2%, lạm phát đã giảm 0,7 điểm. Đặc biệt, giá nguyên liệu công nghiệp giảm 6%, điều này phần lớn giải thích cho sự sụt giảm giá hàng hóa công nghiệp (không bao gồm năng lượng), từ 6,1% vào tháng 11/2022 xuống còn 2,5% vào tháng 12/2023.
Vấn đề là những tác động cơ bản làm giảm lạm phát (cả lạm phát tổng thể với giá năng lượng giảm lẫn lạm phát cơ bản với giá tiêu dùng các sản phẩm công nghiệp giảm) sẽ biến mất vào đầu năm 2024. Sự sụt giảm giá năng lượng và nguyên liệu thô công nghiệp diễn ra trong khoảng thời gian từ mùa hè năm 2022 đến đầu năm 2023.
Khi tính toán lạm phát trong một năm vào tháng 2 hoặc tháng 3/2024, sự suy giảm này sẽ không còn xuất hiện nữa và sự biến mất của các hiệu ứng cơ bản đối với giá hàng hóa sẽ khiến lạm phát tăng lên, có thể là khoảng 4%.
Yếu tố thứ hai dẫn đến kết luận rằng lạm phát không được kiểm soát ở Eurozone là sự thay đổi của tiền lương và chi phí tiền lương đơn vị (tiền lương được điều chỉnh để tăng năng suất). Như đã lưu ý, việc năng suất không tăng đã dẫn đến tỷ lệ thất nghiệp được duy trì ở mức rất thấp và áp lực mạnh trên thị trường lao động khu vực.
Người dân mua hàng trong siêu thị tại Bordeaux, Pháp. Ảnh: AFP/TTXVN
Căng thẳng này đã giải thích tại sao tốc độ tăng lương bình quân đầu người ngày càng nhanh, từ 4,5%/năm vào đầu năm 2023 lên gần 5,5%/năm vào cuối năm. Khi tính đến sự suy giảm năng suất lao động, có thể thấy rằng chi phí tiền lương đơn vị đã tăng lên, từ 5,5% vào đầu năm 2023 lên 6,5% vào cuối năm 2023. Do đó, lạm phát tiền lương rất cao và đang gia tăng ở Eurozone.
Mâu thuẫn giữa lạm phát tổng thể giảm và chi phí tiền lương đơn vị tăng là kết quả của diễn biến giá cả hàng hóa. Sự sụt giảm của giá trong một năm, vào tháng 12/2023, làm giảm lạm phát tổng thể nhưng cũng làm giảm lạm phát cơ bản, bao gồm thay đổi về giá kim loại công nghiệp hoặc giá vận tải hàng hải.
Trên thực tế, không có tình trạng giảm phát ở Eurozone. Nếu điều chỉnh các số liệu lạm phát về tác động liên quan đến sự sụt giảm (tạm thời) của giá nguyên liệu thô hoặc tính đến việc tăng chi phí tiền lương đơn vị, có thể nhận ra rằng lạm phát vẫn rất cao và rất có thể sẽ gần bằng 4% vào đầu năm 2024.
Đây cũng là lý do khiến các thị trường tài chính đến nay vẫn không có chung một kết luận. Tháng 12/2023, các thị trường dự đoán ECB sẽ giảm lãi suất thêm 150 điểm cơ bản trong năm 2024 (từ 4% xuống 2,50%). Dự đoán về việc lãi suất ngắn hạn giảm đã dẫn đến lãi suất dài hạn giảm mạnh kể từ đầu tháng 10 (đối với tất cả các nước thuộc Eurozone, lãi suất 10 năm đã giảm từ 3,7% xuống 3,1%).
Như vậy, hoặc những người tham gia thị trường tài chính chỉ thực hiện những phân tích hời hợt về các yếu tố quyết định lạm phát, hoặc họ bị thu hút bởi lợi nhuận từ vốn do lãi suất dài hạn giảm và khuyến khích họ đầu tư mạnh vào trái phiếu.
Nếu nhìn vào các số liệu ở Eurozone, có thể đưa ra nhận định rằng Ngân hàng trung ương châu Âu (ECB) đã đánh bại hoàn toàn lạm phát. Con số này (đối với tất cả hàng hóa và dịch vụ) đã giảm từ 10,1% vào tháng 11/2022 xuống 5,5% vào tháng 6/2023, sau đó còn 4,3% vào tháng 9 và cuối cùng là 2,9% vào tháng 12/2023.
Tin liên quan