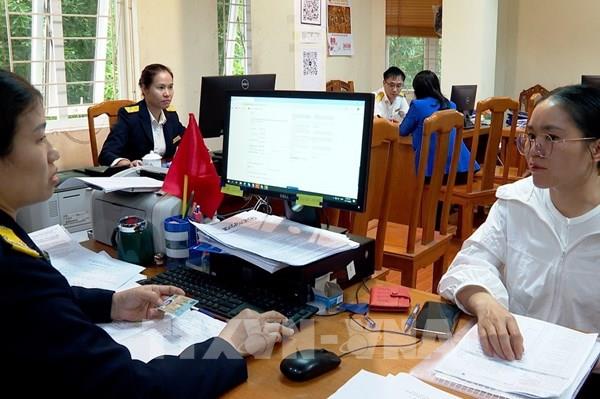
Hướng dẫn hộ kinh doanh, cá nhân kinh doanh khai thuế, nộp thuế


BNEWS Đối với hộ kinh doanh, cá nhân kinh doanh có doanh thu trên 500 triệu đồng/ 1 năm, Nghị định 68/2026/NĐ-CP đã quy định cách khai thuế, nộp thuế cụ thể.

Lãnh đạo Thuế TP. Hồ Chí Minh giải đáp các vướng mắc cho các hộ kinh doanh về mô hình quản lý thuế theo phương pháp kê khai. Ảnh: Hứa Chung-TTXVN
Hộ Kinh doanh, cá nhân kinh doanh khai thuế, nộp thuế giá trị gia tăng
Nghị định 68/2026/NĐ-CP vừa được Chính phủ ban hành đã quy định về chính sách thuế và quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh.
Trong đó, quy định và hướng dẫn hộ, cá nhân kinh doanh khai thuế, nộp thuế với doanh thu trên 500 triệu đồng/ năm.
Cụ thể, hộ Kinh doanh, cá nhân kinh doanh khai thuế, nộp thuế giá trị gia tăng như sau:
- Trường hợp có doanh thu năm từ 50 tỷ đồng trở xuống thực hiện khai thuế, nộp thuế giá trị gia tăng theo quý;
- Trường hợp có doanh thu năm trên 50 tỷ đồng thực hiện khai thuế, nộp thuế giá trị gia tăng theo tháng.
Hộ kinh doanh, cá nhân kinh doanh khai thuế, nộp thuế thu nhập cá nhân
Hộ kinh doanh, cá nhân kinh doanh khai thuế, nộp thuế thu nhập cá nhân như sau:
- Hộ kinh doanh, cá nhân kinh doanh lựa chọn nộp thuế thu nhập cá nhân theo phương pháp thuế suất nhân (x) doanh thu tính thuế thực hiện khai, nộp thuế thu nhập cá nhân theo quý cùng thời hạn khai, nộp thuế giá trị gia tăng;
- Hộ kinh doanh, cá nhân kinh doanh thuộc đối tượng nộp thuế thu nhập cá nhân theo phương pháp thu nhập tính thuế nhân (x) thuế suất thực hiện khai tạm nộp thuế thu nhập cá nhân theo tháng, quý trên cùng hồ sơ khai thuế giá trị gia tăng.
Số thuế thu nhập cá nhân tạm nộp bằng thuế suất nhân (x) doanh thu tính thuế của tháng, quý và khai quyết toán thuế thu nhập cá nhân theo năm.
Trường hợp số thuế thu nhập cá nhân đã tạm nộp ít hơn số thuế đã khai tạm nộp, số thuế tạm nộp ít hơn số thuế phải nộp khi quyết toán thì hộ kinh doanh, cá nhân kinh doanh thực hiện nộp bổ sung và không phải tính tiền chậm nộp.
Trường hợp số thuế thu nhập cá nhân tạm nộp nhiều hơn số thuế phải nộp khi quyết toán thì thực hiện thủ tục xử lý tiền thuế nộp thừa theo quy định tại Điều 12 Nghị định này.
Tin liên quan