BNEWS Công ty cổ phần Tập đoàn Hóa chất Đức Giang (mã chứng khoán: DGC) được cho là đang đứng trước cơ hội lớn để tăng hiệu quả hoạt động kinh doanh, nhờ nhu cầu hóa chất phốt pho được dự báo tăng mạnh.
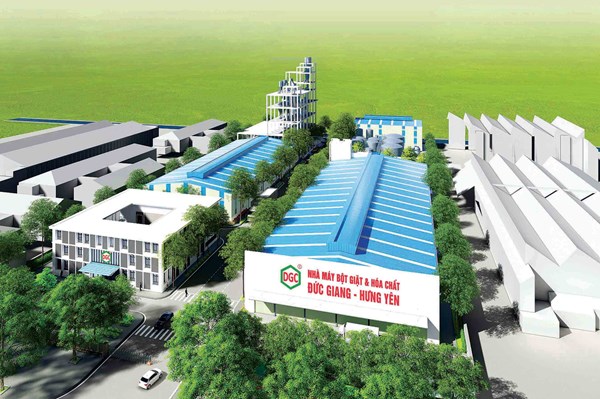
Hóa chất Đức Giang tăng trưởng mạnh nhờ phốt pho vàng. Ảnh: DGC
Là một trong những doanh nghiệp hàng đầu Việt Nam trong lĩnh vực hóa chất công nghiệp, Công ty cổ phần Tập đoàn Hóa chất Đức Giang (mã chứng khoán: DGC) được cho là đang đứng trước cơ hội lớn để tăng hiệu quả hoạt động kinh doanh, nhờ nhu cầu hóa chất phốt pho được dự báo vẫn tăng mạnh. Đây được coi như “mỏ vàng” mang lại lợi ích lớn cho doanh nghiệp. *Chiếm 41% tổng doanh thu Theo Công ty cổ phần Chứng khoán FUNAN (FNS), Công ty cổ phần Tập đoàn Hóa chất Đức Giang đang có vị thế là một trong những doanh nghiệp dẫn đầu lĩnh vực hóa chất cơ bản trong nước, với sản phẩm nổi bật phốt pho vàng. Công ty là nhà sản xuất phốt pho vàng, axit photphoric công nghiệp và thực phẩm lớn nhất Việt Nam. Năm 2020, sản phẩm phốt pho vàng chiếm 41% tỷ lệ doanh thu của doanh nghiệp. Phốt pho vàng của doanh nghiệp sản xuất có chất lượng cao (hàm lượng asen, lưu huỳnh thấp) chinh phục được nhiều thị trường như Hàn Quốc, Nhật Bản, Đài Loan (Trung Quốc)... Công suất sản xuất phốt pho vàng của công ty hiện là 60.000 tấn/năm với 3 nhà máy đặt tại Lào Cai, chiếm khoảng 50% công suất cả nước. Phốt pho vàng là nguyên liệu quan trọng trong các ngành công nghiệp ứng dụng; trong đó, có ngành công nghiệp bán dẫn, linh kiện điện tử. Công ty cổ phần Chứng khoán SSI (SSI) dự báo các công ty sản xuất chất bán dẫn sẽ mở rộng sản xuất để đáp ứng nhu cầu ngày càng tăng từ các công ty sản xuất máy tính xách tay và điện thoại di động trong thời kỳ dịch COVID-19, cũng như việc cần áp dụng mạng 5G trên toàn thế giới. Điều này làm tăng nhu cầu về nguyên liệu thô được sử dụng trong sản xuất chip, bao gồm phốt pho vàng và axit photphoric điện tử - một sản phẩm từ phốt pho vàng. Theo SSI, tình trạng thiếu hụt nguồn chip có thể sẽ kéo dài đến quý II/2022, cho thấy nhu cầu và giá bán đối với phốt pho vàng và axit photphoric điện tử có thể tiếp tục xu hướng tăng trong năm tới. Bên cạnh đó, doanh nghiệp còn có lợi thế rất lớn khi Việt Nam là nước duy nhất tại Đông Nam Á có nguồn quặng Apatit - nguyên liệu cơ bản để sản xuất phốt pho vàng dồi dào. Dẫn số liệu thống kê của Liên Hợp Quốc, các nhà phân tích từ SSI cho biết, từ năm 2016 - 2019, Việt Nam liên tục giữ vững vị trí là nước xuất khẩu các sản phẩm phốt pho (HS 28047000) lớn nhất thế giới, với tổng giá trị xuất khẩu đạt 240 triệu USD, thị phần xuất khẩu chiếm tới 41,2% năm 2019. Công ty cổ phần Tập đoàn Hóa chất Đức Giang cũng thuộc số ít doanh nghiệp xuất khẩu hóa chất có khả năng hưởng lợi giảm thuế xuất khẩu sang thị trường EU nhờ Hiệp định Thương mại tự do Việt Nam -EU (EVFTA) đã có hiệu lực từ tháng 8/2020. Cụ thể, đối với mặt hàng phốt pho (HS 28047000), thuế suất được điều chỉnh giảm từ 5,5% về 0% ngay khi EVFTA có hiệu lực. Tuy nhiên, theo Bộ Công Thương, để được hưởng lợi thế về thuế suất, EVFTA yêu cầu gia công, chế biến sâu, tức là yêu cầu trình độ kỹ thuật cao hơn so với gia công, chế biến đơn giản. Đối với nhóm HS 28 (bao gồm phốt pho) trị giá nguyên liệu không được vượt quá 50% giá xuất xưởng của sản phẩm. Tại thị trường EU, công ty chủ yếu xuất khẩu mặt hàng phốt pho vàng, thị trường này đang chiếm 20 - 25% tổng sản lượng xuất khẩu phốt pho vàng của doanh nghiệp. *Hiệu quả kinh doanh vượt trội Dù Công ty cổ phần Tập đoàn Hóa chất Đức Giang chưa công bố kết quả kinh doanh quý II/2021, nhưng giới phân tích đã đưa ra những nhận định rất tích cực, dựa trên những lợi thế mà doanh nghiệp đang có được. Trước đó, trong quý I/2021, công ty có doanh thu 1.949 tỷ đồng, tăng 28% so với cùng kỳ năm trước. Lãi sau thuế cao nhất trong lịch sử hoạt động, đạt 292 tỷ đồng, tăng 47% so với cùng kỳ năm trước. Với kết quả này, công ty đã thực hiện 25% chỉ tiêu doanh thu và 26,5% chỉ tiêu lợi nhuận sau thuế sau quý đầu năm. Các nhà phân tích từ Công ty cổ phần Chứng khoán BOS cho biết, hiện Công ty cổ phần Tập đoàn Hóa chất Đức Giang là doanh nghiệp hoạt động hiệu quả nhất trong các doanh nghiệp thuộc nhóm hóa chất - phân bón đang niêm yết trên sàn chứng khoán Việt Nam.
Hiện Công ty cổ phần Tập đoàn Hóa chất Đức Giang là doanh nghiệp hoạt động hiệu quả nhất trong các doanh nghiệp thuộc nhóm hóa chất - phân bón
Hiệu quả của công ty vượt trội so với Công ty cổ phần Phân bón Bình Điền (mã chứng khoán: BFC), Công ty cổ phần Supe Phốt phát và Hóa chất Lâm Thao (mã chứng khoán: LAS), Công ty cổ phần Phân lân nung chảy Văn Điển (VAF), Công ty cổ phần Hóa chất Việt Trì (mã chứng khoán: HVT).
Công ty cổ phần Tập đoàn Hóa chất Đức Giang vượt trội hơn đối thủ không chỉ nhờ vào việc tăng xuất khẩu, tăng giá bán mà chi phí cũng được tiết giảm một phần nhờ vào việc công ty đã tự chủ được một phần nguyên liệu cho sản xuất. Cụ thể, từ tháng 3/2021, doanh nghiệp chính thức tự chủ được một phần nguyên vật liệu đầu vào, giúp giảm chi phí, cải thiện biên lãi gộp. Ba loại nguyên vật liệu phục vụ sản xuất kinh doanh chính của doanh nghiệp bao gồm quặng Apatit, than cốc và lưu huỳnh; trong đó, than cốc và lưu huỳnh do công ty mua ngoài từ các nguồn trong nước và nhập khẩu. Riêng quặng Apatit trước đây doanh nghiệp hoàn toàn mua từ các công ty trong nước, nhưng từ tháng 3/2021, công ty đã có thể tự chủ động một phần nguồn nguyên liệu này qua khai thác quặng Apatit tại Lào Cai. Sản lượng khai thác dự kiến 3,7 triệu tấn trong vòng 6 năm. Theo Công ty TNHH Chứng khoán Ngân hàng Thương mại cổ phần Ngoại thương Việt Nam (VCBS), Công ty cổ phần Tập đoàn Hóa chất Đức Giang cũng là doanh nghiệp duy nhất của Tập đoàn Hóa chất Việt Nam (Vinachem) không chịu sự chi phối của công ty mẹ (tỷ lệ sở hữu nhà nước dưới 35%), do đó doanh nghiệp đã đầu tư mạnh vào các dây chuyền nhà máy mới. Thực tế, sự đổi mới về công nghệ sản xuất phốt pho vàng, axit phosphoric trích ly và phân bón giúp doanh nghiệp giảm được chi phí điện năng, chi phí nguyên liệu đầu vào (như quặng apatit, than) dẫn đến giá thành giảm là một trong những nguyên nhân giúp lợi nhuận sau thuế quý I/2021 của doanh nghiệp cao kỷ lục. Cùng với kết quả kinh doanh vượt trội, cổ phiếu DGC cũng bứt phá mạnh với mức tăng tới hơn 72,3% từ đầu năm, đạt 87.900 đồng/cổ phiếu (chốt phiên giao dịch ngày 9/7). Về tình hình chung của các doanh nghiệp ngành hóa chất, các doanh nghiệp ngành này không có được những lợi thế như Công ty cổ phần Tập đoàn Hóa chất Đức Giang và đang phải đối diện với nhiều khó khăn. Theo giới phân tích, hiện tại các doanh nghiệp trong ngành hóa chất hầu hết là các doanh nghiệp vừa và nhỏ, chịu sự cạnh tranh gay gắt của các tập đoàn đa quốc gia với tiềm lực tài chính lớn đến từ Thái Lan và Hàn Quốc. Các công ty tư nhân và công ty thuộc sở hữu nhà nước không tham gia đầu tư vào ngành hóa chất do nguồn vốn không đủ lớn. Tập đoàn hóa chất Việt Nam (Vinachem) là một trong các doanh nghiệp Việt Nam nổi bật trong ngành. Tuy nhiên tập đoàn có bốn đại dự án thuộc diện chậm tiến độ, kém hiệu quả khiến cho Vinachem không có nhiều hoạt động đầu tư và mở rộng trong giai đoạn vừa qua. Theo VCBS, Vinachem liên tục chìm trong nợ nần từ bốn dự án kém hiệu quả. Từ đó gián tiếp làm cho các hoạt động của các thành viên cũng bị gián đoạn khi phải liên tục chia cổ tức tiền mặt về cho công ty mẹ là tập đoàn./.
Mở rộng thị trường thứ cấp thông qua mô hình kinh doanh O2O (Online-to-Offline) góp phần gia tăng lợi nhuận và tạo sức cạnh tranh cho Công ty cổ phần Vinhomes trên thị trường bất động sản.
Bên cạnh những thuận lợi về thị trường xuất khẩu phục hồi, cá tra Vĩnh Hoàn cũng phải đối diện với khó khăn khi chi phí vận tải và thức ăn cho cá tăng cao.
Dù biên lợi nhuận của "vua tôm" Minh Phú được kỳ vọng sẽ được cải thiện trong các quý tiếp theo, nhưng giá cước tàu cao sẽ là điểm nghẽn khiến doanh nghiệp có thể khó đạt được kế hoạch lợi nhuận.
Vinatex thuộc nhóm các doanh nghiệp đầu ngành, với quy mô doanh thu khoảng 16.000 tỷ đồng/năm. Do đó, triển vọng kinh doanh của tập đoàn gắn liền với triển vọng ngành dệt may trong năm 2021.
Năm ngoái, Google và Facebook đã đặt cược chung hơn 10 tỷ USD vào người đàn ông giàu nhất châu Á và kế hoạch đưa hàng trăm triệu người Ấn Độ tiếp cận mạng Internet.