VCCI góp ý xây dựng dự thảo Thông tư hướng dẫn Luật Quản lý Thuế 2019


BNEWS VCCI đã tổng hợp nhiều ý kiến của doanh nghiệp, chuyên gia và đề xuất điều chỉnh một số nội dung cụ thể của dự thảo Thông tư hướng dẫn Luật Quản lý Thuế 2019.
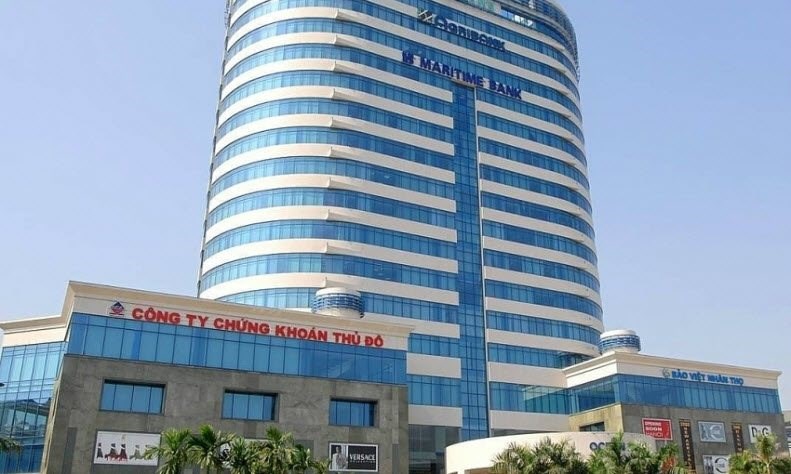
Trụ sở chính của VCCI tại Hà Nội. Ảnh: https://vcci-tower.com/
Phản hồi đề nghị của Bộ Tài chính về việc góp ý dự thảo Thông tư hướng dẫn thực hiện một số điều của Luật Quản lý Thuế 2019, Nghị định 123/2020/NĐ-CP quy định về hóa đơn, chứng từ, Phòng Thương mại và Công nghiệp Việt Nam (VCCI) đã tổng hợp nhiều ý kiến của doanh nghiệp, chuyên gia và đề xuất điều chỉnh một số nội dung cụ thể.
Theo đó, liên quan tới xử lý hóa đơn điện tử có sai sót thì hiện cả Nghị định 123/2020/NĐ-CP và dự thảo Thông tư hướng dẫn thực hiện luật đều không có quy định tường minh về thời điểm, tần suất lập Mẫu 04 của hóa đơn điện tử. Do vậy, nhiều doanh nghiệp không rõ sẽ phải thực hiện thông báo với cơ quan thuế về hóa đơn điện tử có sai sót theo từng lần phát sinh sai sót hay theo kỳ kê khai thuế giá trị gia tăng (tháng/quý).Qua phản ánh từ các doanh nghiệp, trong kỳ kê khai có phát sinh nhiều sai sót mà thực hiện theo từng lần sẽ làm gia tăng gánh nặng thủ tục hành chính rất lớn cho doanh nghiệp. Trong khi đó, các chỉ tiêu sai sót này thực chất không ảnh hưởng đến số tiền thuế phải nộp/được phát sinh trong kỳ. Do vậy, VCCI đề nghị cơ quan soạn thảo bổ sung quy định về thời điểm nộp Mẫu 04 theo hướng cho phép doanh nghiệp được lập theo kỳ kê khai thuế giá trị gia tăng. Song song đó, việc xử lý hóa đơn điện tử khi cần hủy hoặc chấm dứt cung cấp dịch vụ hoặc cung ứng hàng hóa cũng cần phải cân nhắc kỹ. Vì dự thảo Thông tư chưa có quy định xử lý trường hợp khi cung cấp dịch vụ có thu tiền trước hoặc trong khi cung cấp dịch vụ và hóa đơn đã được lập tại thời điểm thu tiền.Nếu có phát sinh việc hủy hoặc chấm dứt việc cung cấp dịch vụ thì hóa đơn điện tử đã được lập trước đó thì sẽ được xử lý như thế nào? Bên bán có được hủy hóa đơn đã lập trước đó và thực hiện kê khai điều chỉnh lại hồ sơ khai thuế của kỳ khai thuế tương ứng hay không? Do đó, cơ quan soạn thảo cần bổ sung cụ thể quy định hướng dẫn cho trường hợp này để tạo thuận lợi cho doanh nghiệp
Việc áp dụng hóa đơn điện tử với những trường hợp rủi ro cao về thuế cũng cần xem xét để bổ sung. Vì dự thảo chưa có quy định xác định thời điểm nào cơ quan thuế sẽ xác định các doanh nghiệp thuộc trường hợp rủi ro cao về thuế để chuyển đổi việc sử dụng hóa đơn điện tử có mã của cơ quan thuế.Do vậy, đề nghị cơ quan soạn thảo bổ sung thời điểm cố định hàng năm mà cơ quan thuế sử dụng để xác định diện doanh nghiệp phải áp dụng hóa đơn điện tử có mã của cơ quan thuế.
Thêm nữa, dự thảo quy định doanh nghiệp phải chuyển đổi chậm nhất theo ngày ghi trên thông báo của cơ quan thuế. Tuy nhiên, quy định này là chưa rõ ràng, có thể dẫn đến khó khăn cho doanh nghiệp do thời gian chuyển đổi quá ngắn; đặc biệt, nếu doanh nghiệp có nhiều cơ sở, địa điểm kinh doanh. Bởi vậy, theo VCCI, cơ quan soạn thảo cần bổ sung quy định xác định rõ thời hạn tối thiểu cho việc chuyển đổi, có thể là 60 ngày chẳng hạn. Ngoài ra, dự thảo cũng chưa có quy định xử lý trường hợp mà sau đó doanh nghiệp không còn thuộc diện rủi ro cao về thuế nữa thì có phải tiếp tục sử dụng mã của cơ quan thuế hay không và thủ tục, trình tự thực hiện như thế nào: trách nhiệm thông báo của cơ quan thuế cho doanh nghiệp hoặc doanh nghiệp được tự động chuyển đổi hay phải xin phép của cơ quan thuế…)? VCCI đề nghị cơ quan soạn thảo bổ sung quy định cho vấn đề này. Bên cạnh những nội dung trên, VCCI nhận định, quy định về tần suất chuyển dữ liệu hóa đơn điện tử không có mã của cơ quan thuế phải được thực hiện hàng ngày và chậm nhất là trong cùng ngày gửi cho người mua.Song, thực tế qua phản ánh từ các doanh nghiệp cho thấy, quy định này sẽ làm gia tăng quá nhiều thủ tục hành chính, tạo thêm gánh nặng cho doanh nghiệp trong hoạt động kế toán.
VCCI cũng mong muốn sửa đổi nội dung này theo hướng cho phép doanh nghiệp tổng hợp theo tháng và cung cấp cho cơ quan thuế trước ngày 20 của tháng sau (cùng với thời điểm nộp tờ khai thuế giá trị gia tăng).
Ngoài ra, một số quy định về điều kiện năng lực của doanh nghiệp cung cấp dịch vụ về hóa đơn điện tử cần được xem xét. Cụ thể như, dự thảo đang quy định 2 điều kiện về số năm hoạt động của doanh nghiệp và doanh nghiệp phải công khai dịch vụ trên trang điện tử của mình.Tuy nhiên, quy định này dường như không cần thiết, vì khi doanh nghiệp tham gia cung cấp dịch vụ là năng lực về công nghệ và vận hành công nghệ thì số năm hoạt động của doanh nghiệp, về bản chất, sẽ không thể phản ánh hai nội dung trên. Do vậy, đề nghị cơ quan soạn thảo bỏ hai quy định này.
Hay như dự thảo quy định tổ chức cung cấp dịch vụ nhận, truyền, lưu trữ dữ liệu phải có tối thiểu 10.000 khách hàng. Tuy nhiên, quy định này không phù hợp, vì như vậy sẽ chỉ cho phép một số doanh nghiệp hiện có trên thị trường có thể tham gia cung ứng dịch vụ mà không thể khuyến khích các doanh nghiệp mới tham gia.Có thể hình dung quy định này như bài toán "con gà – quả trứng" nên doanh nghiệp muốn được cung cấp dịch vụ thì phải có khách hàng.
Tuy nhiên, nếu không được phép kết nối trước với cơ quan thuế thì rất khó có khách hàng nào dám ký hợp đồng với doanh nghiệp ấy. Vô hình trung, quy định này, về lâu dài, sẽ giảm yếu tố cạnh tranh, giảm đổi mới, nâng cao công nghệ hay giảm giá thành dịch vụ cho khách hàng. VCCI cũng đề nghị cơ quan soạn thảo bỏ quy định này.
VCCI cũng đề xuất bỏ nội dung điều kiện tài chính trong dự thảo khi quy định doanh nghiệp phải có cam kết bảo lãnh của tổ chức tín dụng với giá trị 5 tỷ đồng. Quy định nhằm giải quyết các rủi ro và bồi thường thiệt hại có thể xảy ra trong quá trình cung cấp. Tuy nhiên, quy định này là không cần thiết.Các quy định dạng này thường chỉ cần áp dụng trong một số trường hợp đặc biệt, cụ thể: một bên ký kết hợp đồng có vị thế yếu hơn (chẳng hạn, yêu cầu doanh nghiệp xuất khẩu lao động ký quỹ để bồi thường cho người lao động; hoặc để giải quyết các tổn thất về môi trường, xã hội; hay ký quỹ cải tạo phục hồi môi trường với hoạt động khai thác khoáng sản...).
Trong khi đó, mối quan hệ giữa hai bên trong trường hợp này là mối quan hệ tư, giữa hai bên chủ thể được coi là có năng lực tương đương....
Tin liên quan