Vận chuyển hàng hóa quốc tế tiếp tục chậm trễ trong năm 2022


BNEWS Theo nhận định của công ty công nghệ hậu cần Project44, tình trạng thiếu hụt và gián đoạn chuỗi cung ứng toàn cầu do đại dịch COVID-19 gây ra sẽ vẫn tiếp tục trong năm 2022.
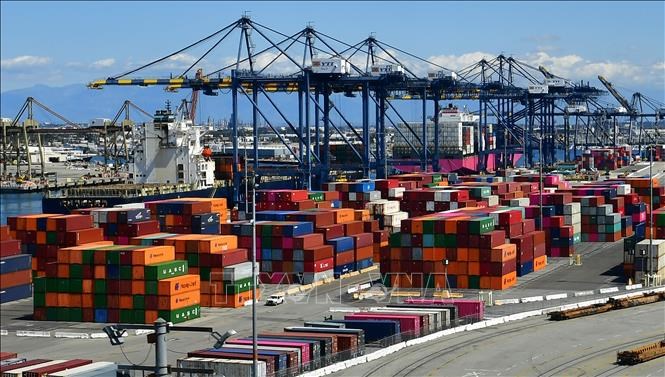
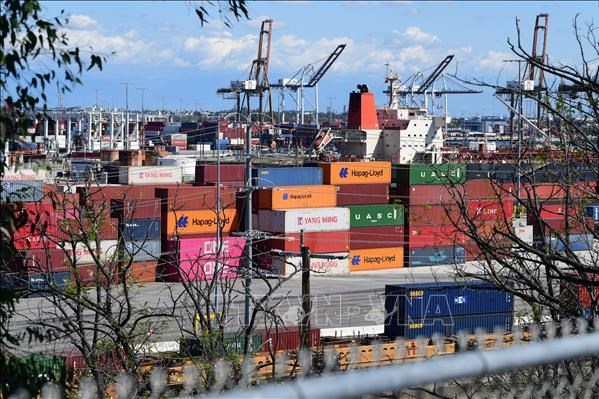
Container hàng hóa được xếp tại cảng Los Angeles, Mỹ. Ảnh: AFP/TTXVN
Các chuyên gia về chuỗi cung ứng kỹ thuật số của công ty công nghệ hậu cần Project44 cho biết, thời gian chậm trễ trung bình đối với việc vận chuyển từ Trung Quốc đến châu Âu tăng lên 6 ngày vào tháng 12/2021. Thời gian chậm trễ trên các tuyến đường từ Trung Quốc đến bờ biển phía Tây của Mỹ cũng đang tăng đều đặn kể từ tháng Mười.
Tắc nghẽn ở các cảng và chậm trễ trong sản xuất làm gián đoạn lịch trình trong nhiều tháng. Project44 cho biết: “Sự chậm trễ có vẻ như sẽ duy trì trong năm 2022 vì các đợt bùng phát COVID-19 vẫn tiếp tục diễn ra ở khắp chuỗi cung ứng và người tiêu dùng duy trì tốc độ mua sắm đều đặn”.Báo cáo của Project44 nói rằng đại dịch COVID-19 tiếp tục có tác động lớn đến thương mại toàn cầu, vì chi phí vận chuyển tăng cao, sự chậm trễ trở thành thông lệ và các container vận chuyển trống rỗng trên toàn thế giới đang ở sai vị trí. Điều đó có nghĩa là số lượng các chuyến xuất cảng trống không - khi các tàu chở container hủy tuyến hoặc bỏ qua các cảng theo lịch trình bình thường của họ - ngày càng tăng.Josh Brazil, Phó Chủ tịch phụ trách dữ liệu chuỗi cung ứng tại Project44, nói rằng: “Các chuyến xuất cảng trống rỗng sẽ tiếp tục trong năm 2022, khi các cảng giảm số lượng hàng tồn đọng và chi tiêu của người tiêu dùng vẫn ở mức cao”.Các tàu cũng đang phải chờ đợi lâu hơn dự kiến tại cảng để bốc dỡ hàng. Ví dụ, vào lúc 08:00 giờ GMT ngày 25/1, theo công ty dữ liệu Lloyd's List Intelligence, có 82 tàu chở container neo đậu tại cảng Thượng Hải và Ninh Ba của Trung Quốc, đang chờ bốc hàng lên tàu. Xa hơn về phía Nam, gần Diêm Điền và Hong Kong (Trung Quốc), 61 tàu khác đang đợi sẵn.Ở bên kia Thái Bình Dương, bên ngoài các cảng Long Beach và Los Angeles (Mỹ), 68 tàu đang chờ dỡ hàng. Và ở châu Âu, có 19 tàu ở ngoài khơi Rotterdam và Antwerp. Vào một số thời điểm nhất định trong năm ngoái, các con số này còn cao hơn, đặc biệt là ở Mỹ, và tình trạng căng thẳng về chuỗi cung ứng vẫn còn nghiêm trọng.Các cảng trên khắp thế giới đang cố gắng đẩy nhanh tiến độ. Ví dụ, Rotterdam đã xử lý số lượng container kỷ lục vào tháng 12/2021 và một số cảng đã chuyển sang chế độ làm việc 24/7 để cố gắng đáp ứng kịp nhu cầu.Chính sách “Không COVID-19” (Zero COVID) của Trung Quốc khiến tình hình trở nên trầm trọng hơn. Sự gián đoạn được dự báo sẽ duy trì trong tương lai gần. Michelle Wiese Bockmann, biên tập viên về thị trường tại Lloyd's List nói: “Hầu hết sự chậm trễ trong cập cảng và bốc dỡ hàng ở Trung Quốc là kết quả của các hạn chế trên bộ do các nhà chức trách cảng đưa ra tại các cảng xuất khẩu chính. Chính sách 'Không COVID-19' đã dẫn đến việc hạn chế công nhân làm việc tại cảng, với chỉ một nửa số công nhân làm việc cùng một lúc và bị giữ lại ở cảng, trong khi những người khác nghỉ việc”.Lý do các nhà chức trách cảng làm điều này là bởi, nếu có bất kỳ ca lây nhiễm nào xuất hiện ở các bến cảng, cảng sẽ bị đóng cửa và gây ra sự chậm trễ hơn nữa. Tuy nhiên, năng lực xếp dỡ hàng thấp hơn đồng nghĩa với việc thời gian tàu phải chờ ở bến cảng lâu hơn.Những người hưởng lợi chính từ cú sốc này là các hãng tàu, vốn đang kiếm được lợi nhuận lớn từ nhu cầu khổng lồ, trong bối cảnh các khách hàng phải cạnh tranh khốc liệt để giành được một container trên tàu.Chi phí vận chuyển một container từ châu Á đến châu Âu hoặc Mỹ đã tăng vọt và công ty tư vấn hàng hải Drewry ước tính rằng ngành công nghiệp vận tải biển đã đạt lợi nhuận kỷ lục 190 tỷ USD trong năm 2021. Drewry nói rằng kỷ lục đó có thể bị phá vỡ vào năm 2022, và tác động dây chuyền là khá rõ ràng - chi phí vận chuyển hàng hóa trên khắp thế giới tăng cao đang thúc đẩy lạm phát gia tăng lên tất cả các nền kinh tế./.
Tin liên quan