Trường hợp phải quyết toán thuế thu nhập cá nhân theo Luật Quản lý thuế


BNEWS Theo quy định của Luật Quản lý thuế số 38, các cá nhân phải quyết toán thuế thu nhập cá nhân trong các trường hợp: có số thuế phải nộp thêm, hoặc có số thuế nộp thừa và có đề nghị hoàn thuế.
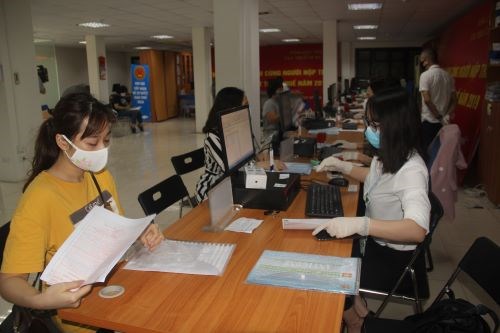
Người nộp thuế làm thủ tục quyết toán thuế tại Cục Thuế TP. Hà Nội. Ảnh: Nhật Minh.
Đây là hướng dẫn chính thức của Tổng cục Thuế vừa truyền tải đến người nộp thuế chiều 28/1.
Bên cạnh việc quy định các trường hợp phải quyết toán thuế, để cắt giảm thủ tục hành chính cho người nộp thuế và giảm áp lực xử lý hồ sơ quyết toán cho cơ quan thuế, theo quy định tại Luật Quản lý thuế số 38/2019/QH14 và Nghị định số 126/2020/NĐ-CP cũng quy định miễn thuế thu nhập cá nhân phải nộp thêm đối với cá nhân có số thuế phải nộp thêm sau quyết toán của từng năm từ 50.000 đồng trở xuống.
Như vậy, các cá nhân này sẽ không phải nộp thêm thuế, cũng như không phải thực hiện việc quyết toán thuế thu nhập cá nhân. Cá nhân thực hiện việc quyết toán thuế thu nhập cá nhân theo hình thức tự quyết toán, hoặc ủy quyền quyết toán cho tổ chức trả thu nhập theo quy định.Về ủy quyền quyết toán thuế, theo hướng dẫn của Tổng cục Thuế, cá nhân thực hiện việc ủy quyền quyết toán cho tổ chức trả thu nhập trong các trường hợp sau:Thứ nhất, cá nhân có thu nhập duy nhất tại một nơi theo hợp đồng lao động; cá nhân có thu nhập duy nhất tại một nơi theo hợp đồng lao động đồng thời có thu nhập vãng lai tại ở các nơi khác bình quân tháng trong năm không quá 10 triệu đồng và đã được khấu trừ thuế thu nhập cá nhân theo tỷ lệ 10%; cá nhân là người lao động được điều chuyển từ tổ chức cũ đến tổ chức mới do tổ chức cũ thực hiện sáp nhập, hợp nhất, chia, tách, chuyển đổi loại hình doanh nghiệp hoặc tổ chức cũ và tổ chức mới trong cùng một hệ thống thì cá nhân được ủy quyền quyết toán thuế cho tổ chức mới.Thứ hai, cá nhân ủy quyền quyết toán cũng được áp dụng các quy định về mức giảm trừ gia cảnh mới theo Nghị quyết số 954/NQ-UBTVQH của Ủy ban Thường vụ Quốc hội và được áp dụng quy định về miễn thuế thu nhập cá nhân phải nộp thêm nếu phát sinh số thuế phải nộp thêm sau quyết toán từ 50.000 đồng trở xuống theo quy định tại Luật Quản lý thuế số 38/2019/QH14 và Nghị định số 126/2020/NĐ-CP.Tổ chức trả thu nhập có trách nhiệm xác định nghĩa vụ thuế của cá nhân, điều chỉnh mức giảm trừ, xác định số thuế thu nhập cá nhân được miễn theo đúng quy định nêu trên mà cá nhân ủy quyền quyết toán thuế không phải thực hiện các thủ tục hành chính nào khác./.Tin liên quan