Trợ lực cho doanh nghiệp điện


BNEWS Cơ chế giá bán lẻ ảnh hưởng tích cực lên chuỗi giá trị ngành điện, đặc biệt khi EVN đóng vai trò là nhà mua-bán điện chính.
Chính phủ vừa ban hành Quyết định số 05/2024/QĐ-TTg quy định về cơ chế điều chỉnh mức giá bán lẻ điện bình quân, có hiệu lực thi hành từ ngày 15/5/2024, thay thế cho Quyết định 24/2017/QĐ-TTg ban hành ngày 30/6/2017. Theo các chuyên gia, trong ngắn hạn, cơ chế mới giúp cải thiện dòng tiền thanh toán của Tập đoàn Điện lực Việt Nam (EVN).
Về dài hạn, đây là sự chuẩn bị khi các nguồn điện đi vào vận hành như điện khí thiên nhiên hóa lỏng (LNG) và năng lượng tái tạo. Cơ chế điều chỉnh giá bán lẻ mới phản ánh sát các biến động chi phí đầu vào. Do đó, triển vọng kinh doanh của EVN có nhiều điểm cải thiện.
Công ty cổ phần Chứng khoán MB (MBS) cho hay, chu kỳ điều chỉnh giá tối thiểu giảm xuống 3 tháng và điều này phản ánh những biến động chi phí trong ngắn hạn. Bên cạnh đó, các chi phí phát sinh điều hành giao dịch thị trường và chi phí điều hành, quản lý ngành cũng được đưa vào chi phí sản xuất.
EVN cũng có trách nhiệm giảm giá điện tương ứng nếu mức giá tính toán giảm từ 1% trở lên so với giá bán lẻ bình quân hiện hành. Ngược lại, tập đoàn có thẩm quyền điều chỉnh tăng giá điện nếu mức giá tính toán tăng từ 3-5%. Ở mức tăng từ 5-10%, EVN được phép điều chỉnh sau khi báo cáo Bộ Công Thương và được chấp thuận. Ở mức lớn hơn 10%, hoặc mức ảnh hưởng đến tình hình kinh tế vĩ mô thì phải thông qua ý kiến các bộ, ngành và báo cáo Thủ tướng Chính phủ.
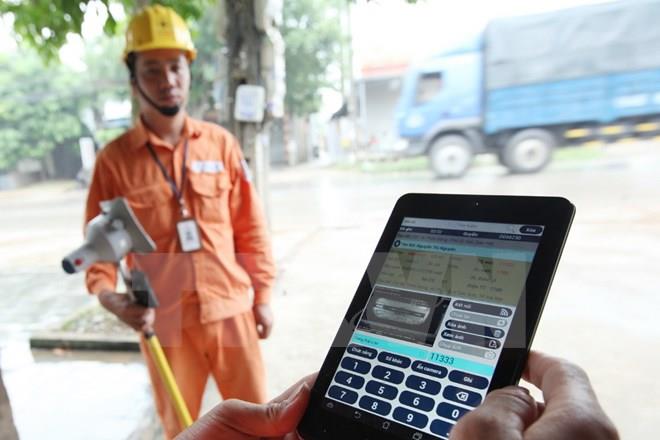
Công nhân Công ty Điện lực Sóc Sơn thuộc Tổng Công ty Điện lực Hà Nội ghi chỉ số công tơ khách hàng trên địa bàn bằng thiết bị mới. Ảnh: TTXVN
"Cơ chế mới là dấu hiệu cho các đợt điều chỉnh giá điện sau khi văn bản có hiệu lực từ 15/5/2024, chúng tôi cho rằng trong năm nay, giá điện bán lẻ có thể sẽ tăng trong khoảng 5-10%. Cơ chế này sẽ giảm đáng kể những áp lực biến động đầu vào là một hạn chế lớn trong giai đoạn 2021-2023. Theo đó, tình hình tài chính của EVN sẽ không chỉ cải thiện trong ngắn hạn mà được đảm bảo hơn trong dài hạn", MBS nêu quan điểm.
Theo MBS, cơ chế mới ảnh hưởng tích cực lên chuỗi giá trị ngành điện, đặc biệt khi EVN đóng vai trò là nhà mua-bán điện chính. Trong 2024, cơ chế mới sẽ tạo dư địa để EVN điều chỉnh giá bán lẻ, phần nào giải quyết được bài toán dòng tiền thanh toán cho các nhà máy.
Đặc biệt là nhóm nhiệt điện như: Tổng Công ty Điện lực Dầu khí Việt Nam – CTCP (mã chứng khoán: POW) và Công ty cổ phần Điện lực Dầu khí Nhơn Trạch 2 (mã chứng khoán: NT2), Tổng Công ty Phát điện 3 (EVNGENCO 3 – mã chứng khoán: PGV), Công ty cổ phần Điện lực Dầu khí Nhơn Trạch 2 (mã chứng khoán: NT2), Công ty cổ phần Nhiệt điện Quảng Ninh (mã chứng khoán: QTP) ghi nhận khoản phải thu tiền điện tăng cùng tỷ trọng khoản phải thu/tổng tài sản cao.
Mặt khác, nhóm xây lắp điện như: Công ty cổ phần Tập đoàn PC1 (mã chứng khoán: PC1), Công ty cổ phần Tư vấn Xây dựng Điện 2 (mã chứng khoán: TV2) cũng sẽ được hưởng lợi, đến từ nhu cầu đầu tư hạ tầng điện dự kiến tăng 12%.
Việc tài chính cải thiện giúp EVN đảm bảo hoạt động đầu tư không bị gián đoạn. Với giả định giá bán lẻ điện bình quân tăng từ 5-10% trong năm 2024, dự kiến giá bán lẻ sẽ cao hơn giá đầu vào trung bình tại quý III/2023 từ 0,4-5%, bổ sung từ 43.000-73.000 tỷ đồng doanh thu cho EVN.
Nhìn về dài hạn, cơ chế giá bán lẻ sẽ là một sự chuẩn bị cần thiết. Bởi, theo Quy hoạch điện VIII, tỷ trọng các nguồn điện giá cao bao gồm điện khí LNG tăng từ 9% lên 24%; điện gió tăng từ 6% lên 18% đặc biệt có sự xuất hiện của điện gió ngoài khơi trong giai đoạn 2023 - 2030. Điều này dự kiến sẽ đẩy chi phí huy động bình quân các nhà máy của EVN lên nhanh chóng, khi tỷ trọng các nguồn điện truyền thống giá thấp sẽ giảm dần.
Với cơ chế mới, chuyên gia từ MBS hy vọng, dư địa huy động các nguồn điện giá cao sẽ tăng lên và phần nào giúp đẩy nhanh tiến độ đàm phán hợp đồng mua bán điện (PPA) các dự án điện khí, cũng như triển khai các chính sách năng lượng tái tạo khi cơ chế này giúp chuyển một phần rủi ro chi phí tăng sang giá bán lẻ.
Theo đó, nhóm doanh nghiệp điện có dự án điện khí LNG như Tổng Công ty Điện lực Dầu khí Việt Nam, Tổng Công ty Phát điện 3 hay những doanh nghiệp năng lượng tái tạo hàng đầu như Công ty cổ phần Cơ điện lạnh, Công ty cổ phần Tập đoàn GELEX, Công ty cổ phần Tập đoàn Hà Đô, Công ty cổ phần Bamboo Capital sẽ có thể được hưởng lợi.
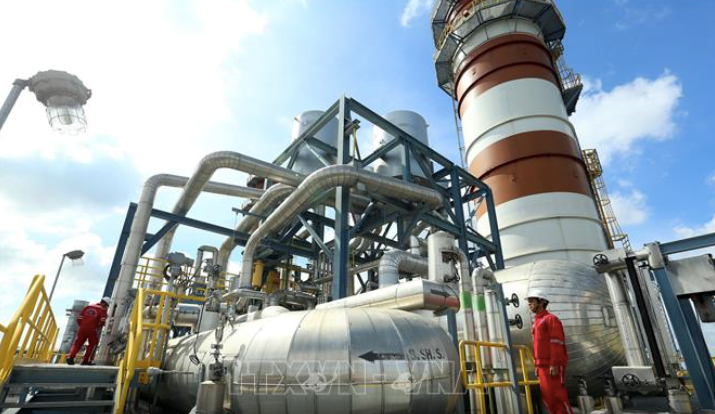
Nhà máy nhiệt điện khí Nhơn Trạch 2. Ảnh: Huy Hùng-TTXVN
Công ty cổ phần Chứng khoán Agribank (Agriseco) đánh giá: Năm 2024, ngành điện sẽ tăng trưởng trên mức nền thấp năm 2023. Với kỳ vọng GDP tăng trưởng ở mức từ 6 - 6,5% theo mục tiêu Chính phủ đề ra, Agriseco ước tính phụ tải đạt mức tăng trưởng ít nhất trên 9% trong năm 2024 đến từ kỳ vọng thị trường bất động sản và nhóm ngành sản xuất công nghiệp có sự hồi phục.
Các nhà máy thủy điện sẽ tiếp tục bị ảnh hưởng tiêu cực do El Nino sẽ gây ra hiện tượng khô hạn và mực nước về hồ ít hơn. Thực tế mới đây, Công ty cổ phần Thủy điện Vĩnh Sơn - Sông Hinh (mã chứng khoán: VSH) công bố Nghị quyết Đại hội đồng cổ đông thường niên 2024, với mục tiêu doanh thu của đạt 1.965,8 tỷ đồng, lợi nhuận trước thuế đạt 556,7 tỷ đồng, lần lượt giảm 24% và 49% so với thực hiện trong năm 2023.
Về nhiệt điện than, Agriseco nhìn nhận trong năm 2024, sản lượng điện than được huy động sẽ tăng cao nhờ nhu cầu tiêu thụ điện phục hồi. Nhiệt điện than được huy động để bù đắp sự thiếu hụt từ thủy điện trong bối cảnh khí hậu vẫn trong pha El Nino; giá than nhập khẩu ổn định tạo điều kiện cho Tập đoàn Công nghiệp Than - Khoáng sản Việt Nam (TKV) giảm giá than trộn giúp các doanh nghiệp điện than có lợi thế cạnh tranh về giá hơn.
Với điện gió, Agriseco cho rằng, đây là mũi nhọn phát triển theo quy hoạch điện VIII. Suất đầu tư bình quân của các nhà máy điện gió đã giảm đáng kể trong vòng hơn 10 năm qua.
Cơ quan Năng lượng tái tạo Quốc tế (IRENA) dự báo tổng chi phí lắp đặt của các dự án điện gió sẽ tiếp tục giảm khoảng 40% vào năm 2030 và 50% vào năm 2050 so với năm 2021. Chi phí đầu tư thấp hơn sẽ hỗ trợ lợi nhuận của các doanh nghiệp sản xuất điện gió trong bối cảnh giá bán theo cơ chế mới thấp hơn khoảng 20% so với cơ chế khuyến khích phát triển năng lượng tái tạo (giá FIT).
Tin liên quan