Tìm giải pháp xóa sổ tín dụng đen


BNEWS Thượng tá Lê Vinh Tùng, Phó Phòng trọng án Cục Cảnh sát Hình sự (Bộ Công an) cho biết, tình hình tội phạm liên quan đến tín dụng đen diễn biến ngày càng phức tạp.
Tại hội thảo "Xóa sổ tín dụng đen bằng cách nào?", do Báo Tuổi trẻ tổ chức ở Tp. Hồ Chí Minh ngày 30/11, Thượng tá Lê Vinh Tùng, Phó Phòng trọng án Cục Cảnh sát Hình sự (Bộ Công an) cho biết, tình hình tội phạm liên quan đến tín dụng đen diễn biến ngày càng phức tạp.
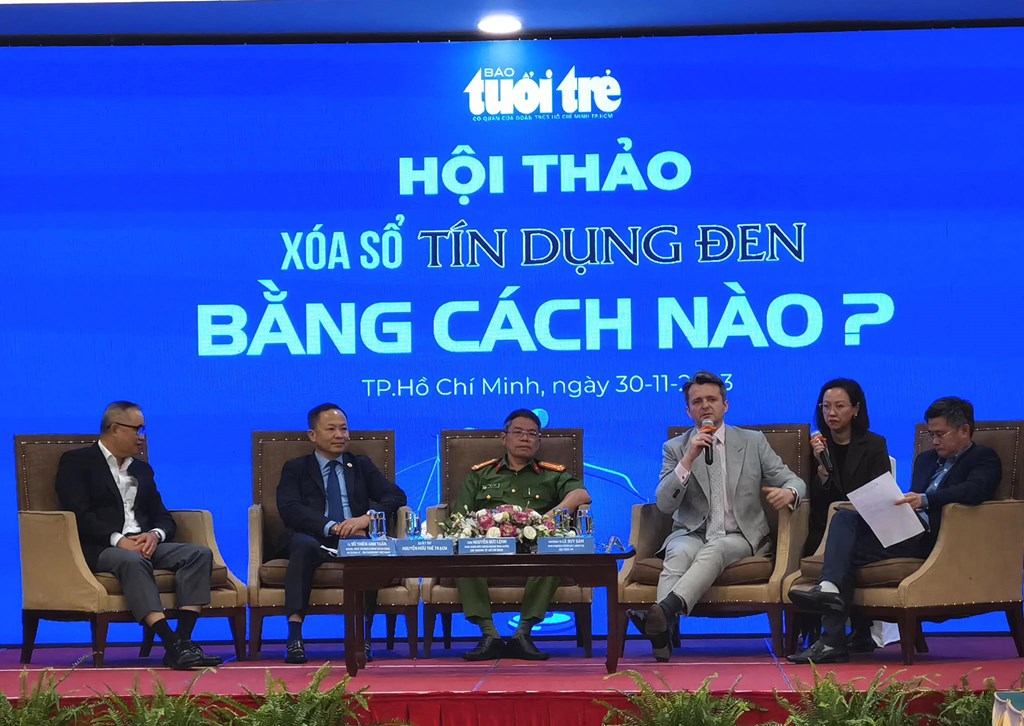
Các diễn giả tham gia Hội thảo. Ảnh: Hứa Chung/TTXVN
Đáng chú ý, gần đây, các đối tượng người nước ngoài từ Trung Quốc, Nam Phi, Nga, Latvia đến Việt Nam thành lập, thu mua, thuê người đứng tên doanh nghiệp có chức năng cầm đồ, tư vấn, kinh doanh tài chính, tuyển dụng nhân viên để sử dụng các ứng dụng, website cho vay lãi nặng với lãi suất trên 1.000%/năm.
Sau đó, các đối tượng này móc nối với một số nhân viên ngân hàng, công ty trung gian thanh toán, ví điện tử để giải ngân, thu hồi các khoản vay. Nhiều vụ việc đã bị phát hiện và triệt phá tại Hà Nội, Lào Cai, Tp. Hồ Chí Minh, Cần Thơ, Quảng Nam…
Theo Thượng tá Lê Vinh Tùng, thậm chí một số đối tượng núp bóng doanh nghiệp, công ty luật, công ty tài chính mua lại các khoản nợ xấu, nợ khó đòi của các app cho vay, công ty tài chính, ngân hàng… sau đó gọi điện đe dọa, cưỡng đoạt tài sản. Điển hình như Cục Cảnh sát hình sự đã phối hợp với Công an Tp. Hồ Chí Minh, Tiền Giang, Hà Nội để đấu tranh triệt phá hàng loạt doanh nghiệp với thủ đoạn đòi nợ với 3 cấp độ.Thứ nhất, gọi điện chửi bới, đe dọa khách hàng trả tiền; thứ hai, gọi điện đe dọa sẽ giết người thân, ghép hình tung lên mạng xã hội để bôi nhọ, đe dọa cho mất việc làm; thứ ba, mang quan tài đến nhà, cơ quan, tổ chức, đặt bình ga, xăng dọa cho nổ cơ quan, nhà ở…
Sau khi lực lượng công an đã triệt phá hàng loạt các doanh nghiệp núp bóng và xử lý về hành vi cưỡng đoạt tài sản thì các đối tượng có dấu hiệu tan rã, co cụm, hoạt động cầm chừng, tình trạng gọi điện, nhắn tin khủng bố đã giảm rõ rệt, tác động mạnh đến tình hình tội phạm liên quan, hiệu quả răn đe rất lớn. “Lợi dụng việc cơ quan công an trấn áp, xử lý quyết liệt các hành vi gọi điện, nhắn tin đe dọa đòi nợ để cưỡng đoạt tài sản như trên, xuất hiện tình trạng một số đối tượng vay vốn của các ngân hàng, tổ chức tín dụng, công ty tài chính chính thống… cố tình “chây ỳ” trả nợ. Thậm chí, trên mạng xã hội, nhiều hội nhóm kín, đăng tải các bài viết, video hướng dẫn, lôi kéo cách “bùng nợ” khi vay qua ứng dụng của các ngân hàng, công ty tài chính gây ảnh hưởng hoạt động tín dụng chính thống”, Thượng tá Tùng thông tin. Dù lực lượng công an đã triệt phá nhiều nhóm đối tượng, truy tố nhiều vụ án, song diễn biến phức tạp của hoạt động tín dụng đen đang khiến hoạt động cho vay tiêu dùng “lãnh đủ”, nhiều người dân lao đao. Theo Ngân hàng Nhà nước, dư nợ tín dụng tiêu dùng của các công ty tài chính đang sụt giảm mạnh, khoảng 40% so với cuối năm 2022. Tính đến cuối tháng 9/2023, tổng dư nợ cho vay của các công ty tài chính còn 134.000 tỷ đồng.Trong khi đó, nợ xấu vay tiêu dùng tăng 10-15% khiến các công ty tài chính không dám cho vay. Ngoài chịu ảnh hưởng do kinh tế khó khăn, người lao động bị giảm thu nhập, một nguyên nhân chính khiến dư nợ vay tiêu dùng của các công ty tài chính sụt giảm nghiêm trọng, theo phản ánh của các tài chính tiêu dùng là do nạn bùng nợ.
Ông Marcin Figlus, Giám đốc Khối Quản trị rủi ro, Công ty Tài chính FE Credit cho biết, FE Credit và các công ty tài chính tiêu dùng được cấp phép đang đối mặt vấn đề nan giải trong việc thu hồi nợ. Đó là hoạt động bùng nợ có tổ chức bộc phát trong xã hội. Với tỷ lệ khách hàng “vay mà không trả” gia tăng nhanh chóng, chế tài xử phạt chưa có và hoạt động khởi kiện gặp khó với các khoản vay giá trị thấp, các công ty tài chính tiêu dùng bắt buộc phải trích lập dự phòng theo tình hình nợ xấu tăng cao. Thêm vào đó, việc khách hàng cản trở hoạt động thu hồi nợ bằng các hành vi đe dọa, khủng bố ngược tinh thần nhân viên thu hồi nợ đã gây ra các xáo trộn tâm lý, hoang mang cho chính những nhân viên này. Tình trạng này đặc biệt trở nên nghiêm trọng trong hai năm qua, khi có tới 24 vụ việc được ghi nhận.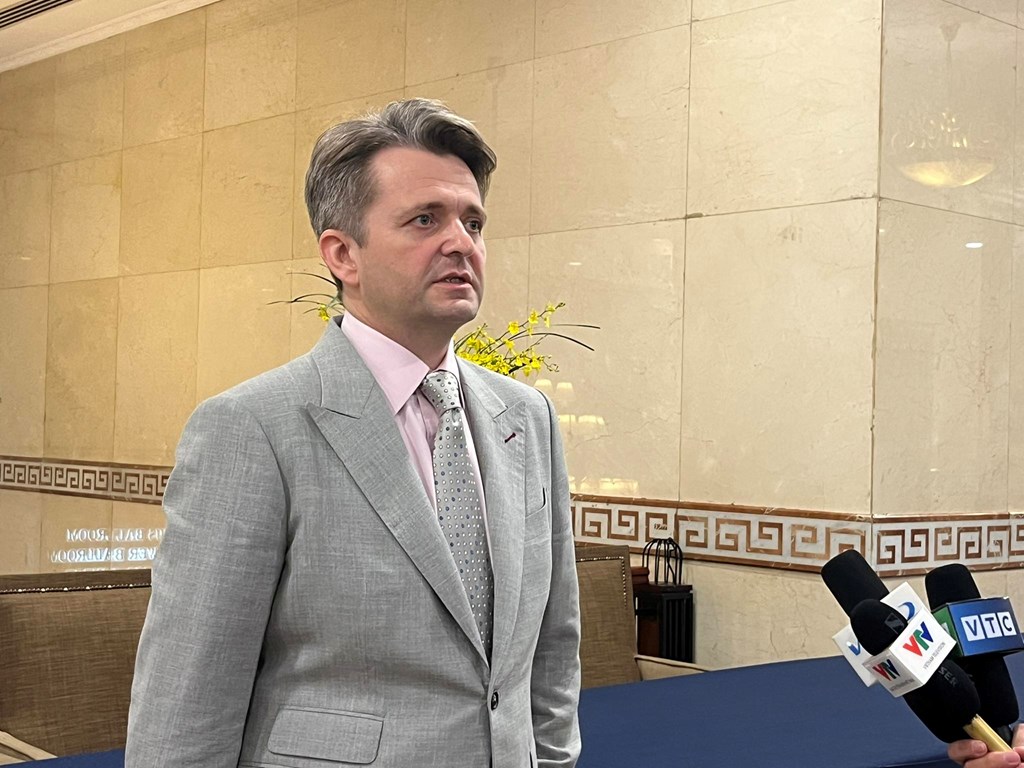
Ông Marcin Figlus, Giám đốc Khối Quản trị rủi ro, Công ty Tài chính FE Credit. Ảnh: Hứa Chung/TTXVN
“Trong bối cảnh kinh tế khó khăn, nhu cầu tiêu dùng giảm và làn sóng rủ nhau bùng nợ nở rộ như vậy, thời gian qua hoạt động thu hồi nợ luôn được chúng tôi ưu tiên. Hoạt động giải ngân các khoản vay mới của chúng tôi cũng bị ảnh hưởng. Chúng tôi phải thận trọng hơn và rà soát kỹ hơn trong việc chọn lựa khách hàng, tập trung vào những khách hàng có lịch sử tín dụng tốt”, ông Marcin Figlus cho biết.
Để thị trường tài chính tiêu dùng phát triển lành mạnh và bền vững, góp phần “xóa sổ” tín dụng đen, tại hội thảo, nhiều ý kiến cho rằng cần khơi thông dòng vốn tín dụng tiêu dùng chính thức, thúc đẩy gói vay tín chấp qua cơ sở dữ liệu dân cư để tạo thuận lợi cho người dân tiếp cận nguồn vay vốn chính thống và mạnh tay xử lý đối tượng cho vay nặng lãi. Tiến sĩ Lê Thị Hoàng Thanh, Phó vụ trưởng Vụ Pháp luật Dân sự kinh tế (Bộ Tư pháp) kiến nghị cần xây dựng khung khổ pháp lý nhằm nâng cao nghĩa vụ của người đi vay với tổ chức tín dụng và có các biện pháp hữu hiệu, chặt chẽ để bên đi vay phải thực hiện đúng nghĩa vụ, không thể chây ỳ.Theo đó, cần có quy định giới hạn trần lãi suất cho vay và giới hạn các loại phí quản lý khoản vay để cân bằng quyền lợi chính đáng giữa bên vay và bên cho vay. Tham khảo kinh nghiệm quốc tế cho thấy tại Nhật Bản, trần lãi suất vay tiêu dùng là 20%/năm. Ở Ấn Độ, lãi vay tiêu dùng dao động trong khoảng 12-48%/năm; tại Brazil là 30-70%; tại Mỹ, chỉ khoảng 8-36%/năm; Trung Quốc áp dụng từ 10-40%/năm.
Đại diện Cục Cảnh sát hình sự, Bộ Công an cho biết, Cục Cảnh sát hình sự sẽ tiếp tục tham mưu Bộ Công an chỉ đạo công an các đơn vị, địa phương đẩy mạnh nghiệp vụ, kịp thời phát hiện, xác minh, khởi tố, điều tra, truy tố, xét xử tội phạm liên quan đến hoạt động tín dụng đen.Đồng thời, kiến nghị Ngân hàng Nhà nước tham mưu cơ quan có thẩm quyền ban hành, sửa đổi, bổ sung các văn bản pháp luật trong các lĩnh vực của ngành ngân hàng dễ bị các đối tượng lợi dụng để hoạt động tín dụng đen như vay trực tuyến, vay ngang hàng, trung gian thanh toán, ví điện tử, đầu tư, kinh doanh dịch vụ tài chính…
Bên cạnh đó, cấp có thẩm quyền nên xem xét sửa đổi các quy định của Điều 201 Bộ luật Hình sự (tội cho vay lãi nặng trong giao dịch dân sự) theo hướng tăng nặng hình phạt tương ứng với số tiền thu lời bất chính…Tin liên quan