Thuế tối thiểu toàn cầu - Bài 2: Thời cơ nâng cấp chiến lược và mô hình thu hút FDI


BNEWS Với nền kinh tế có độ mở lớn và là quốc gia thu hút vốn đầu tư nước ngoài, nhiều chuyên gia cho rằng, khi áp dụng thuế tối thiểu toàn cầu Việt Nam sẽ có ảnh hưởng nhưng cơ hội cũng không ít.
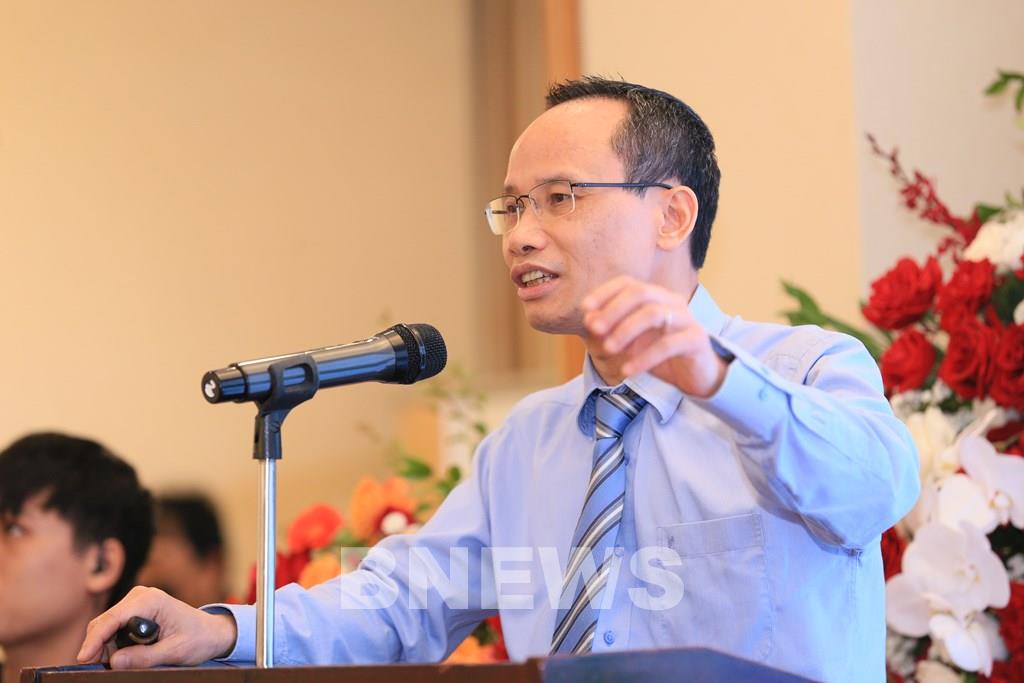
TS. Cấn Văn Lực. Ảnh: Lê Phương/BNEWS/TTXVN
Từ đó, cải thiện hình ảnh của Việt Nam trong mắt các đối tác, nhà đầu tư nước ngoài. Việc này cũng sẽ góp phần hoàn thiện khung pháp lý về thuế của Việt Nam và thúc đẩy sửa đổi chính sách thu hút FDI của Việt Nam theo hướng giảm ưu đãi về thuế, tăng cường cạnh tranh bằng môi trường đầu tư, cơ sở hạ tầng, nhân lực...
Dưới góc độ cơ quan quản lý, ông Lưu Đức Huy, Vụ trưởng Vụ Chính sách (Tổng cục Thuế) cho rằng, với việc nhiều năm thu hút đầu tư FDI bằng nhiều ưu đãi, đặc biệt là ưu đãi thuế, việc áp dụng thuế tối thiểu toàn cầu nếu có hiệu lực trong năm 2023 thì sự hấp dẫn về chính sách ưu đãi đầu tư sẽ bị giảm và có những ảnh hưởng trước mắt. Nhưng nhìn rộng ra thì đó cũng là thời cơ vô giá cho Việt Nam nâng cấp chiến lược và mô hình thu hút FDI. Khi đó, mô hình kinh tế truyền thống sẽ chuyển sang kinh tế tuần hoàn, tăng trưởng xanh và bền vững. Môi trường kinh doanh ổn định, khu vực kinh tế FDI sẽ đóng góp lớn hơn vào nền kinh tế. Còn theo chuyên gia Thomas McClelland, Phó Tổng giám đốc phụ trách Dịch vụ tư vấn thuế, Deloitte Việt Nam, dù ở vị thế đầu tư hay nhận đầu tư, các quốc gia đều đang có những động thái trong việc cân nhắc và đưa ra các chính sách liên quan đến thuế tối thiểu toàn cầu. Không hành động ngay hoặc chậm trễ trong việc triển khai thuế tối thiểu toàn cầu, Việt Nam sẽ bỏ lỡ cơ hội giành quyền đánh thuế và cả thuế bổ sung nếu phát sinh. Đồng thời, giảm thiểu khả năng cạnh tranh với các quốc gia khác trong khu vực... Tác động của chính sách thuế tối thiểu toàn cầu đến Việt Nam đã trở nên rõ ràng hơn đòi hỏi các cơ quan chức năng có những động thái kịp thời trước khi quá muộn. Ông Đặng Ngọc Minh, Phó Tổng cục trưởng Tổng cục Thuế chia sẻ thêm, nếu Việt Nam không áp dụng thuế tối thiểu toàn cầu thì số thu ngân sách nhà nước về thuế thu nhập doanh nghiệp với đầu tư nước ngoài không bị ảnh hưởng. Tuy nhiên, phần thuế ưu đãi của Việt Nam sẽ được các nước đầu tư thu về nước mình và nhà đầu tư nước ngoài không được hưởng lợi gì từ ưu đãi. Nếu Việt Nam áp dụng thuế tối thiểu toàn cầu; trong đó, có quy định về thuế tối thiểu đạt chuẩn (15%) thì sẽ thu thêm thuế thu nhập doanh nghiệp bổ sung đối với những doanh nghiệp thuộc đối tượng của thuế tối thiểu toàn cầu có dự án đang được hưởng ưu đãi đầu tư về thuế thu nhập doanh nghiệp tại Việt Nam. Với số thuế thực tế thấp hơn thuế tối thiểu toàn cầu sẽ góp phần tăng thu ngân sách nhà nước về thuế thu nhập doanh nghiệp. "Mặt khác, khi Việt Nam áp dụng thuế tối thiểu toàn cầu, đối với những doanh nghiệp Việt Nam đầu tư ra nước ngoài mà có doanh thu hợp nhất đạt tối thiểu 750 triệu EUR (thuộc đối tượng áp dụng) và có công ty con ở nước khác có số thuế thu nhập doanh nghiệp thực tế thấp hơn thuế tối thiểu toàn cầu thì sẽ thu thêm được thuế thu nhập doanh nghiệp từ những doanh nghiệp này", ông Đặng Ngọc Minh cho biết Theo tính toán của Bộ Tài chính, nếu thực hiện quyền đánh thuế tối thiểu 15%, ngân sách sẽ có thêm từ 12.000 - 30.000 tỷ đồng để hỗ trợ tài chính cho các doanh nghiệp FDI.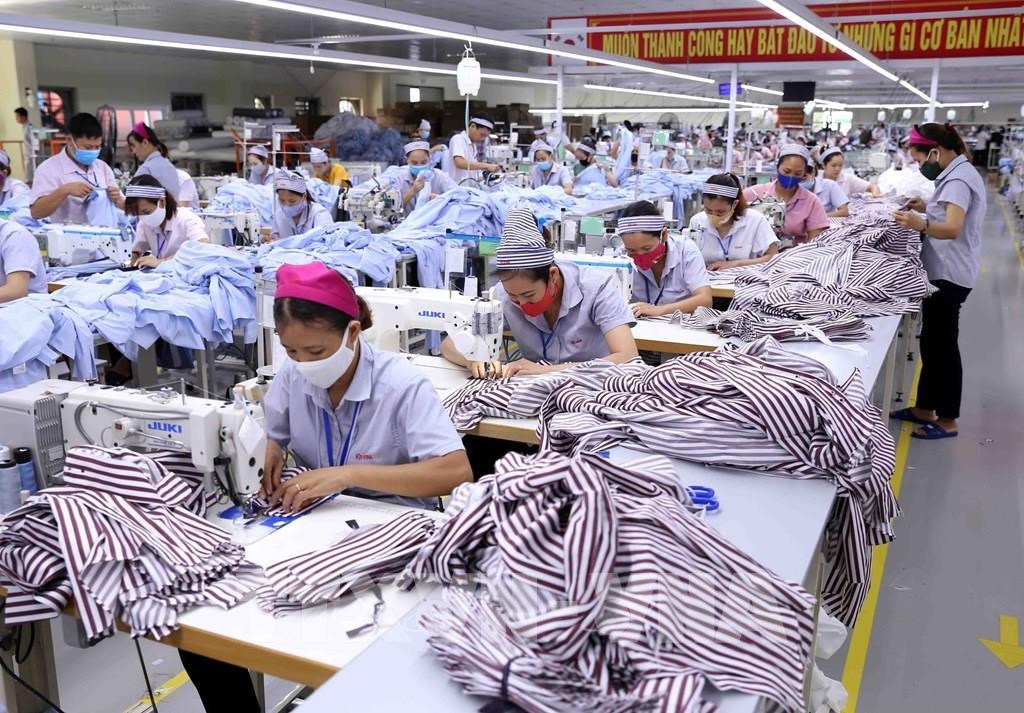
Áp dụng thuế tối thiểu toàn cầu thúc đẩy sửa đổi chính sách thu hút FDI của Việt Nam. Ảnh minh họa: TTXVN
TS. Cấn Văn Lực cũng cho rằng khi thực thi thuế tối thiểu toàn cầu sẽ góp phần tăng nguồn thu từ thuế, hạn chế các hiện tượng trốn, tránh thuế, chuyển giá,… của các tập đoàn đa quốc gia tại Việt Nam.
Bên cạnh đó, trả lời báo chí ông Nguyễn Văn Toàn, Phó chủ tịch Hiệp hội Doanh nghiệp Đầu tư nước ngoài (VAFIE) cho biết, nếu áp thuế tối thiểu toàn cầu sẽ giúp chống chuyển giá, trốn thuế. Theo số liệu từ báo cáo năm 2021 của Bộ Tài chính có khoảng 50% doanh nghiệp nước ngoài tại Việt Nam báo lỗ dù vẫn liên tục mở rộng sản xuất. "Trong 50% đó, liệu có bao nhiêu doanh nghiệp thực hiện hoạt động chuyển giá, xóa lợi nhuận ở Việt Nam đẩy ra nước ngoài. Rõ ràng có thực trạng lãi thật và lỗ giả bởi doanh nghiệp chuyển lợi nhuận ra những "thiên đường thuế". Các doanh nghiệp này vào Việt Nam nhưng không đầu tư thẳng mà đầu tư ở một nước thứ 3 - nơi có thuế suất doanh nghiệp thấp hoặc bằng 0 để họ chuyển lợi nhuận sang đó đóng thuế", ông Nguyễn Văn Toàn thẳng thắn chia sẻ. Ông Đăng Ngọc Minh bày tỏ, nội dung thuế suất tối thiểu toàn cầu là chính sách mới, chỉ áp dụng đối với một nhóm đối tượng thuộc thẩm quyền quyết định của Quốc hội, có ảnh hưởng đến quy định về ưu đãi thuế thu nhập doanh nghiệp của luật hiện hành. Vì vậy, Tổng cục Thuế đã tham mưu Bộ Tài chính báo cáo Chính phủ đề xuất ban hành nghị quyết của Quốc hội về việc áp dụng thuế thu nhập doanh nghiệp theo quy định về Thuế tối thiểu toàn cầu với hiệu lực thi hành từ ngày 1/1/2024 cho đến khi Luật Thuế thu nhập doanh nghiệp (sửa đổi) được ban hành và thay thế cho nghị quyết này. "Trong dài hạn, chúng ta cần sửa đổi, bổ sung Luật Thuế thu nhập doanh nghiệp; trong đó, có bổ sung quy định về thuế thu nhập doanh nghiệp theo quy định về thuế tối thiểu toàn cầu sau khi đã thực hiện theo nghị quyết nêu trên", ông Đặng Ngọc Minh cho biết.Bên cạnh đó, phải bổ sung nội dung quy định về thuế tối thiểu toàn cầu bao gồm quy định tổng hợp thu nhập (IIR) và quy định lợi nhuận chịu thuế dưới mức tối thiểu (UTPR) để áp dụng đối với các doanh nghiệp Việt Nam đáp ứng ngưỡng doanh thu hợp nhất đạt tối thiểu 750 triệu EUR thuộc đối tượng áp dụng của thuế tối thiểu toàn cầu có đầu tư ra nước ngoài để thu phần chênh lệch (nếu có).
Tin liên quan