Thách thức mới cho các ngân hàng Nhật Bản


BNEWS Nếu BoJ bình thường hóa chính sách tiền tệ bằng cách nâng lãi suất (tín dụng và tiền gửi), nhiều khả năng các ngân hàng thương mại của nước này sẽ phải trải qua những điều chỉnh lớn.
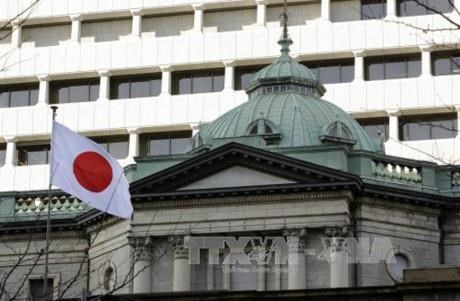
Trụ sở của Ngân hàng Trung ương Nhật Bản (BOJ) ở Tokyo. Ảnh: EPA/TTXVN
Trong 15 năm qua, hoạt động cho vay ở Nhật Bản rất đơn giản. Các ngân hàng chỉ cần cung cấp mức lãi suất càng thấp càng tốt để thu hút khách hàng. Nhưng giờ đây, mọi thứ đã thay đổi. Nhiều chủ ngân hàng của nền kinh tế lớn thứ ba thế giới đang phải làm quen với một kỹ năng mới, đó là yêu cầu khách hàng trả nhiều tiền hơn khi đi vay.
Khi báo cáo về tình hình kinh doanh vào tuần trước, Giám đốc tài chính của Tập đoàn tài chính Sumitomo Mitsui Fumihiko Ito, tập đoàn ngân hàng lớn thứ hai Nhật Bản, cho biết: “Đã lâu lắm rồi kể từ lần cuối (Nhật Bản) tăng lãi suất”.Giám đốc Ito nói rằng nhiều nhân viên tín dụng của Sumitomo Mitsui không có kinh nghiệm làm việc trong môi trường lãi suất tăng cao. Các lãnh đạo cấp cao hơn cần đảm bảo rằng lãi suất tín dụng sẽ mang lại cho ngân hàng mức lợi nhuận phù hợp.Nếu Ngân hàng trung ương Nhật Bản (BoJ) bình thường hóa chính sách tiền tệ bằng cách nâng lãi suất (tín dụng và tiền gửi) thì các ngân hàng thương mại của nước này sẽ phải trải qua những điều chỉnh lớn, giống như Sumitomo Mitsui.Tuy nhiên, điều này có lẽ sẽ không sớm xảy ra, bởi BoJ vẫn đang kiên trì với chính sách lãi suất âm, ngay cả khi các ngân hàng trung ương khác trên thế giới đã thực hiện tăng lãi suất một cách mạnh mẽ.Thống đốc BOJ Kazuo Ueda lập luận rằng việc hành động sớm sẽ tiềm ẩn nhiều nguy cơ hơn là chờ đợi. Tuy nhiên, với lạm phát lõi tại Nhật Bản - không bao gồm thực phẩm tươi sống và năng lượng - duy trì ở mức trên 4% trong sáu tháng liên tiếp đến tháng 9/2023 và duy trì gần mức cao nhất của 41 năm, 70% các nhà kinh tế thị trường kỳ vọng chính sách lãi suất âm của BoJ sẽ chấm dứt trong nửa đầu năm 2024. Đây là kết quả khảo sát của QUICK, một nhánh của Nikkei.Trong bối cảnh đó, các giám đốc điều hành ngân hàng cần chuẩn bị cho một sự thay đổi. Điều này sẽ mang lại những điều chỉnh lớn trong cách thức kinh doanh.Giám đốc điều hành Hironori Kamezawa của Tập đoàn tài chính Mitsubishi UFJ (MUFG), ngân hàng lớn nhất Nhật Bản, cho biết hôm 22/11: “Chúng ta đang quay trở lại với môi trường lãi suất dương sau một thời gian dài”.
Giáo sư Nana Otsuki tại Trường Kinh doanh NUCB và thành viên cấp cao tại cơ quan quản lý tài sản Pictet Asset Management (Nhật Bản) dự đoán các cuộc đàm phán về điều khoản tín dụng sẽ sớm diễn ra. Theo một cuộc khảo sát hàng quý của Bộ Tài chính Nhật Bản, hơn 50% số khoản vay doanh nghiệp ở Nhật Bản là ngắn hạn – sẽ đáo hạn trong 12 tháng hoặc ít hơn – và cần được gia hạn.Tại Ngân hàng Sumitomo Mitsui, 68% khoản vay có lãi suất thay đổi theo Tỷ giá ưu đãi liên ngân hàng Tokyo (TIBOR). Các khoản tín dụng doanh nghiệp thường có lãi suất ở mức TIBOR 6 tháng cộng với mức chênh lệch khoảng 1% hoặc hơn. Trong khi đó, 15% khác là các khoản vay thế chấp, hầu hết trong số đó có lãi suất thay đổi theo "lãi suất cho vay cơ bản ngắn hạn".
Lãi suất trái phiếu chính phủ Nhật Bản kỳ hạn 10 năm tăng lên 0,97% trong tháng này. Ảnh: TTXVN phát
Trong những năm gần đây, lãi suất TIBOR kỳ hạn 6 tháng hay lãi suất cho vay ngắn hạn đều không thay đổi nhiều. Nhưng lãi suất tiền gửi lại có thay đổi.
Vào ngày 1/11, Ngân hàng MUFG thông báo họ sẽ tăng lãi suất tiền gửi kỳ hạn 10 năm lên 0,2% từ 0,002%, một động thái được Sumitomo Mitsui và các ngân hàng khác nhanh chóng làm theo.Chỉ cách đây vài năm, các chủ ngân hàng đã công khai phàn nàn rằng họ có quá nhiều tiền gửi. Theo dữ liệu của BOJ, gần đây nhất là vào tháng trước, các ngân hàng Nhật Bản chỉ có thể cho vay tương đương 59% số tiền gửi mà họ nắm giữ.Tuy nhiên, do lãi suất trái phiếu chính phủ Nhật Bản kỳ hạn 10 năm tăng lên 0,97% trong tháng này, các ngân hàng hiện có thể kiếm được mức chênh lệch khá cao bằng cách nhận tiền gửi và đầu tư vào trái phiếu chính phủ Nhật Bản (JGB) – vốn được cho là một kênh đầu tư an toàn. Một năm trước, lãi suất JGB kỳ hạn 10 năm được ngân hàng trung ương giới hạn ở mức 0,25%.Giáo sư Otsuki nói: “Trước đây, lĩnh vực ngân hàng bán lẻ được coi là có nhiều thách thức. Bây giờ, các ngân hàng đã nhận ra giá trị của tiền gửi. Cạnh tranh chắc chắn sẽ gay gắt hơn".Ông Hironari Nozaki, Giáo sư tại Đại học Toyo và từng là nhà phân tích ngành ngân hàng, cho biết, việc người tiêu dùng có thể chuyển tiền chỉ bằng một cú chạm trên điện thoại thông minh của họ sẽ làm tăng áp lực cạnh tranh về lãi suất đối với các chủ ngân hàng.Ông Nozaki nói: “Người tiêu dùng hiện có nhiều cách để so sánh lãi suất tiền gửi. Họ sẽ phản ứng nhanh hơn với những khác biệt về lợi nhuận tài chính khi lãi suất tăng”.Khách tiết kiệm cá nhân cũng sẽ là khách hàng tiềm năng đối với những sản phẩm đầu tư thúc đẩy từ “kế hoạch tăng gấp đôi thu nhập dựa trên tài sản” của Thủ tướng Nhật Bản Fumio Kishida.Chính phủ Nhật Bản chuẩn bị mở rộng chương trình đầu tư miễn thuế cho các hộ gia đình. Giám đốc Ito, thuộc Ngân hàng Sumitomo Mitsui, cho biết công ty của ông đang hy vọng ứng dụng điện thoại thông minh mới cho phép người dùng thực hiện các giao dịch, bao gồm cả đầu tư chứng khoán, sẽ giúp ngân hàng này tránh được sự cạnh tranh về tiền gửi dựa trên lãi suất.Những thay đổi trong hoạt động ngân hàng đang diễn ra khi các nhà đầu tư ngày càng quan tâm đến lĩnh vực này.Chỉ một năm trước, cổ phiếu ngân hàng không được ưa chuộng. Mọi thứ bắt đầu thay đổi sau khi BoJ cho phép trần lãi suất JGB kỳ hạn 10 năm tăng lên 0,5% vào tháng 12/2022. Cổ phiếu ngân hàng Nhật Bản đã tăng song song với lợi suất JGB kỳ hạn 10 năm và hiện đã tăng khoảng 34% trong năm nay so với năm ngoái so với mức tăng trung bình 28% của chỉ số Nikkei.Giáo sư Nozaki cho biết: "Các nhà đầu tư đang giao dịch cổ phiếu ngân hàng dựa trên lợi suất JGB, trái ngược với hiệu quả kinh doanh thực tế của các ngân hàng".Cổ phiếu ngân hàng được mua khi lợi suất JGB tăng và được bán khi lợi suất giảm. Điều đó tùy thuộc vào định hướng của Thống đốc BoJ Ueda.Michael Makdad, nhà phân tích lĩnh vực ngân hàng tại công ty dịch vụ tài chính Mỹ Morningstar, cho rằng một sự thay đổi chính sách có thể đang diễn ra, điều này được phản ánh qua giá cổ phiếu ngân hàng. Ông tin rằng lợi ích tiếp theo sẽ phụ thuộc vào việc các ngân hàng hiện đại hóa hoạt động của mình.Ông nói: “Một khi lãi suất tăng lên, chúng có thể tạo ra lợi nhuận tốt. Điều đó phụ thuộc vào cách quản lý, chiến lược và cách thực thi của ngân hàng”.Lãi suất cao hơn thường là tín hiệu tốt đối với các ngân hàng, nhưng một số ngân hàng sẽ được hưởng lợi nhiều hơn những ngân hàng khác."Thật tuyệt khi có một môi trường tốt hơn, nhưng liệu họ có thực sự được hưởng lợi hay không? Họ có thực sự sẽ làm những gì cần thiết để kiếm được nhiều lợi nhuận hơn không?", nhà phân tích Makdad nói. Trong môi trường mới, áp lực sẽ ngày càng lớn.