Tạo kênh dẫn vốn hiệu quả hỗ trợ khu vực dân doanh


BNEWS Năm 2016 và những năm tiếp theo, khu vực dân doanh, nhất là các doanh nghiệp quy mô nhỏ và vừa sẽ đặc biệt được quan tâm, với kỳ vọng tạo nên sức bật và động lực cho tăng trưởng kinh tế.
Ngoài Luật hỗ trợ doanh nghiệp nhỏ và vừa (dự kiến sắp được ban hành) thì còn nhiều giải pháp khác được Chính phủ và các cấp, ngành đề ra nhằm tạo thuận lợi cho các doanh nghiệp khu vực này có điều kiện tiếp cận vốn, dễ dàng hơn trong việc sử dụng đất đai, giảm bớt gánh nặng chi phí trong tuân thủ các quy định về thủ tục hành chính…
Trao đổi với BNEWS, Tiến sĩ Cao Sĩ Kiêm, Chủ tịch danh dự Hiệp hội Doanh nghiệp nhỏ và vừa Việt Nam cho rằng, hoạt động bảo lãnh tín dụng ngân hàng cần phải được đẩy mạnh trong thời gian tới. Bởi đó chính là kênh dẫn vốn hiệu quả và hữu ích, có thể giúp các doanh nghiệp quy mô nhỏ và siêu nhỏ thoát cảnh tự xoay xở như hiện nay.
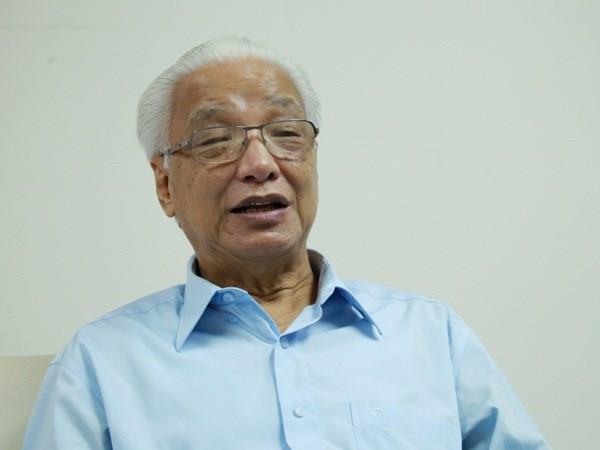
Tiến sĩ Cao Sĩ Kiêm: Tạo kênh dẫn vốn hiệu quả hỗ trợ khu vực dân doanh. Ảnh: Thạch Huê/BNEWS/TTXVN
BNEWS: Thưa ông, vì sao nói chính sách bảo lãnh tín dụng có thể là "cứu cánh" cho các doanh nghiệp nhỏ và vừa?
Tiến sĩ Cao Sĩ Kiêm: Như đã biết, thực trạng của các doanh nghiệp nhỏ và vừa hiện nay là yếu về trình độ quản lý, quản trị; thiếu về khả năng có tài sản thế chấp, nên đương nhiên vi phạm tiêu chuẩn cho vay mà các ngân hàng thương mại đặt ra.
Chính phủ cũng đã sớm nhận ra điều này, nên từ lâu đã chủ trương thành lập các quỹ bảo lãnh tín dụng ở một số địa phương trên cả nước, hay giao cho Ngân hàng Phát triển Việt Nam đứng ra chịu trách nhiệm bảo lãnh cho các doanh nghiệp nhỏ và vừa để được vay vốn từ các ngân hàng thương mại.
Với việc được bảo lãnh tín dụng, nhiều dự án đã được hỗ trợ vốn, nhiều doanh nghiệp được tiếp sức để vượt qua những khó khăn và thách thức trong cạnh tranh.
Ở các nước phát triển trong khu vực và trên thế giới, bảo lãnh tín dụng là hình thức rất phổ biến và là kênh hỗ trợ tốt để các doanh nghiệp hoạt động, đặc biệt là những doanh nghiệp quy mô nhỏ, thiếu vốn, thiếu các điều kiện về cơ sở vật chất và hạn chế về trình độ sản xuất…
BNEWS: Vậy tại sao các quỹ bảo lãnh tín dụng bị đánh giá chung là hoạt động kém hiệu quả, thưa ông?
Tiến sĩ Cao Sĩ Kiêm: Thực trạng đó là đúng và có nhiều yếu tố liên quan trực tiếp, gián tiếp khiến các quỹ bảo lãnh tín dụng khó phát huy hiệu quả hoạt động.
Chủ trương của Chính phủ là đúng và là rất cần thiết để đáp ứng yêu cầu thiếu vốn, thiếu tài sản thế chấp để vay vốn của doanh nghiệp, nhất là các doanh nghiệp nhỏ và vừa.
Tuy nhiên, môi trường pháp lý cho các quỹ bảo lãnh tín dụng hoạt động còn chưa đầy đủ; các quy định, cơ chế chính sách còn chưa phù hợp, chưa đồng nhất, thậm chí là mâu thuẫn nhau… khiến nảy sinh nhiều mắc mớ, khó khăn cả đối với người đi vay, người cho vay và người đứng ra bảo lãnh.
Các quỹ bảo lãnh tín dụng hiện được hình thành từ 3 nguồn: 1 phần từ ngân sách địa phương, 1 phần từ các doanh nghiệp tự đóng góp, còn lại huy động từ các tổ chức trong và ngoài nước.
Thực tế, nước ngoài hầu như không quan tâm và tham gia lĩnh vực này, nên quy mô vốn của các quỹ bảo lãnh tín dụng hiện rất nhỏ, chỉ khoảng vài chục tỷ đồng.
Các quỹ hoạt động theo cơ chế tự thu chi và không được tái cấp vốn nên khi rủi ro xảy ra sẽ không có nguồn để bù đắp và quay vòng.
Chất lượng của đội ngũ cán bộ thuộc quỹ bảo lãnh tín dụng cũng rất quan trọng. Cũng vì yếu về năng lực và trình độ quản lý, non về tay nghề và nghiệp vụ trong thẩm định tính khả thi của các dự án và doanh nghiệp nên không ít trường hợp đã để xảy ra nợ xấu, nợ quá hạn, khó đòi và rủi ro cao.
BNEWS: Là tổ chức đại diện tiếng nói của các doanh nghiệp nhỏ và vừa, hiệp hội đã nhận được đánh giá gì khi tiếp cận vốn ngân hàng thông qua bảo lãnh tín dụng?
Tiến sĩ Cao Sĩ Kiêm: Phần lớn các doanh nghiệp đều ngần ngại sử dụng bảo lãnh tín dụng để vay vốn ngân hàng. Họ viện dẫn rằng: Một là các thủ tục để được bảo lãnh tín dụng còn phức tạp khiến họ không muốn đến.
Hai là ngoài phí bảo lãnh tín dụng họ phải trả cho các quỹ hàng năm, khi vay vốn ngân hàng thương mại, hồ sơ của doanh nghiệp lại tiếp tục bị thẩm tra lại. Quy trình đó lại được làm lại từ đầu và doanh nghiệp tiếp tục phải trả thêm 1 lần phí.

Quan hệ giữa đơn vị chịu trách nhiệm bảo lãnh tín dụng với các ngân hàng thương mại còn chưa chặt chẽ. Ảnh: Trần Việt-TTXVN
Điều đó cho thấy quan hệ giữa đơn vị chịu trách nhiệm bảo lãnh tín dụng với các ngân hàng thương mại còn chưa chặt chẽ, thiếu sự tin tưởng lẫn nhau. Dẫn tới, ở giữa khách hàng doanh nghiệp là người phải chịu thiệt.
Cũng từng có nhiều trường hợp cho vay nhưng không thu hồi lại được khiến các quỹ bảo lãnh tín dụng nhận phần trách nhiệm rất hoang mang.
Các ngân hàng thương mại không thu hồi được nợ cũng mất niềm tin nên không mặn mà cho vay. Và doanh nghiệp, do không tiếp cận được nguồn tín dụng chính thống của nhà nước nên khi gặp bức bách, họ sẵn sàng phải vay ngoài với bất kỳ giá nào, lãi suất cao bao nhiêu.
Từ đây, mối quan hệ tay ba ngày càng trở nên rời rã và cơ hội được hỗ trợ của các doanh nghiệp nhỏ và vừa ngày càng bị triệt tiêu.
BNEWS: Vậy để giải quyết vấn đề này cần hướng tới giải pháp gì thưa ông?
Tiến sĩ Cao Sĩ Kiêm: Đầu tiên cần phải có một môi trường chính sách đầy đủ, khắc phục được những bất cập, sự thiếu đồng bộ và thiếu nhất quán giữa cơ chế chính sách với quá trình thực thi như hiện nay.
Phải đa dạng hóa nguồn vốn cho các quỹ bảo lãnh tín dụng. Nhất là đừng trông vào sự đóng góp của các doanh nghiệp, bởi chính họ cũng còn khó khăn, nói chi tới việc hỗ trợ và góp quỹ.
Đội ngũ cán bộ điều hành các quỹ bảo lãnh tín dụng cần phải được nâng cao tay nghề, tích lũy thêm kinh nghiệm để xử lý tình huống một cách linh hoạt, thấu tình đạt lý, song vẫn phải đảm bảo an toàn cho nguồn tín dụng và đảm bảo sự hoạt động của quỹ bảo lãnh tín dụng không bị ngưng trệ vì những rủi ro từ chính các khách hàng.
Nhà nước cũng cần tăng vốn cho các quỹ, nếu thấy cần thiết và xét về hiệu quả hoạt động của quỹ. Nhiều trường hợp, Nhà nước có thể tạo điều kiện bằng các nguồn vốn mồi nhằm thu hút sự tham gia của các tổ chức, cá nhân và tập thể trong và ngoài nước.
Cũng cần tạo dựng các mô hình quỹ bảo lãnh tín dụng hoạt động có hiệu quả để giới thiệu và thu hút các nguồn vốn đầu tư từ nước ngoài.Có được như vậy, mới giúp những người đang làm yên tâm; mới giúp cho người đi vay và người cho vay yên tâm; các cơ quan kiểm tra, kiểm soát cũng có cơ sở đặt niềm tin vào các quỹ bảo lãnh tín dụng và chính những khách hàng của họ.
BNEWS: Xin trân trọng cảm ơn ông!
Tin liên quan