Sửa đổi một số điều của Luật Quản lý thuế, tạo thuận lợi cho người nộp thuế


BNEWS Bộ Tài chính vừa có tờ trình Chính phủ về việc sửa đổi một số điều của Nghị định số 126/2020/NĐ-CP quy định chi tiết một số điều của Luật Quản lý thuế.
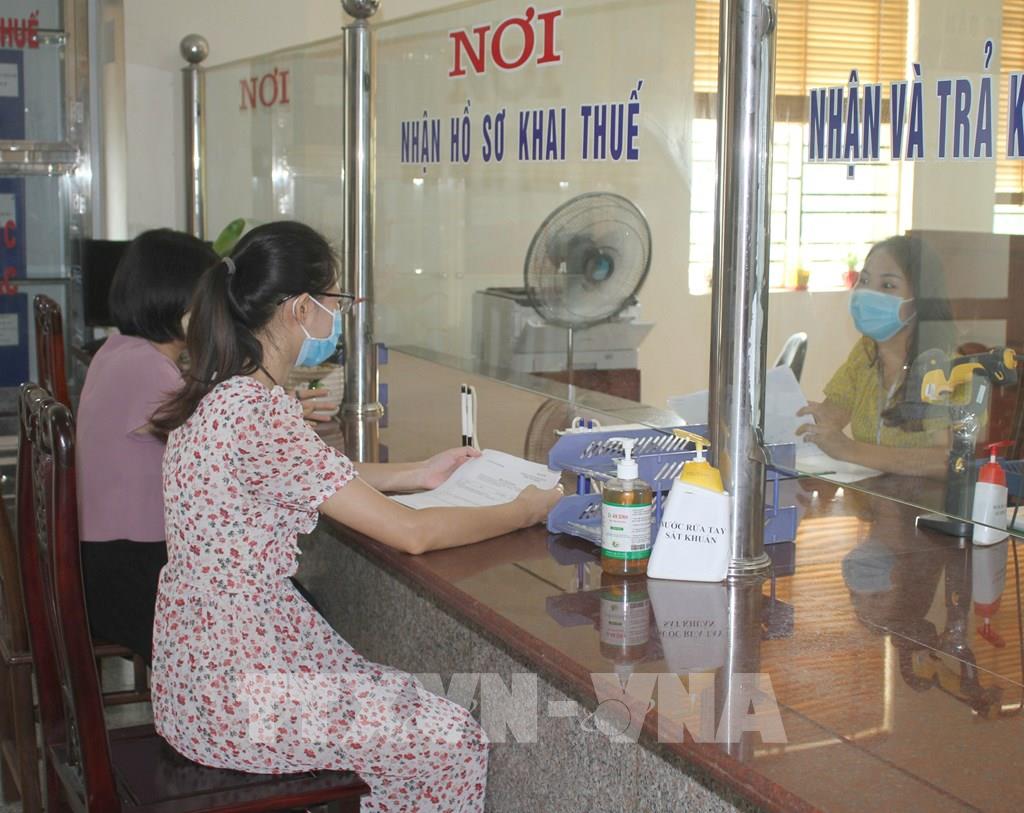
Cán bộ ngành thuế hướng dẫn người nộp thuế. Ảnh: Thùy Dung - TTXVN
Theo Bộ Tài chính, Nghị định 126/2020/NĐ-CP đã tạo cơ sở pháp lý để quản lý thuế theo hướng hiện đại, giảm thủ tục hành chính, tạo thuận lợi cho người dân và doanh nghiệp, đẩy mạnh ứng dụng công nghệ thông tin và phù hợp với thông lệ quốc tế, tăng cường tính tuân thủ, thực thi pháp luật của người nộp thuế và cơ quan quản lý thuế.
Nhưng trong quá trình thực hiện Nghị định 126/2020/NĐ-CP, có một số điểm quy định chưa rõ, cần phải sửa đổi, bổ sung để tạo cơ sở pháp lý thống nhất, thuận lợi cho việc thực hiện.
Do đó, ngày 11/3/2022, Bộ Tài chính đã có công văn số 2377/BTC-TCT báo cáo Thủ tướng Chính phủ đề nghị ban hành Nghị định sửa đổi, bổ sung một số điều của Nghị định 126/2020/NĐ-CP theo trình tự, thủ tục rút gọn và nghị định có hiệu lực từ ngày ký. Ngày 1/4/2022, Văn phòng Chính phủ đã có công văn thông báo ý kiến của lãnh đạo Chính phủ đồng ý đề xuất của Bộ Tài chính.
Bộ Tài chính cho biết, tại Luật Quản lý thuế số 38/2019/QH14 và Nghị định số 126/2020/NĐ-CP quy định về thời hạn nộp hồ sơ khai thuế, thời hạn nộp thuế, thời hạn cơ quan quản lý thuế giải quyết hồ sơ, thời hạn hiệu lực của quyết định cưỡng chế thi hành quyết định hành chính về quản lý thuế được tính theo ngày dương lịch.Trong thực tế phát sinh trường hợp ngày cuối cùng của các thời hạn nêu trên là ngày nghỉ cuối tuần hoặc ngày nghỉ lễ. Tuy nhiên, tại Nghị định số 126/2020/NĐ-CP không có quy định về vấn đề này dẫn đến cơ quan thuế và người nộp thuế gặp vướng mắc trong thực hiện.
Vì vậy, theo Bộ Tài chính cần thiết bổ sung quy định trường hợp ngày cuối cùng của thời hạn nộp hồ sơ khai thuế, thời hạn nộp thuế, thời hạn cơ quan quản lý thuế giải quyết hồ sơ, thời hạn cưỡng chế trùng với ngày nghỉ cuối tuần hoặc ngày nghỉ lễ thì ngày cuối cùng của thời hạn được tính là ngày làm việc liền kề sau để có cơ sở thực hiện thống nhất.Do vậy, tại dự thảo Nghị định sửa đổi, bổ sung một số điều của Nghị định 126/2020/NĐ-CP, Bộ Tài chính đã bổ sung Điều 6a của Nghị định số 126/2020/NĐ-CP theo hướng này.
Cùng với đó, theo quy định tại khoản 1, khoản 2 Điều 8 Nghị định số 126/2020/NĐ-CP, tổ chức, cá nhân trả thu nhập từ tiền lương, tiền công có trách nhiệm khai thuế thay và nộp thuế thay cho cá nhân theo tháng hoặc theo quý. Tuy nhiên, Nghị định số 126/2020/NĐ-CP chưa quy định rõ trường hợp có chi trả thu nhập nhưng không phát sinh khấu trừ thuế của cá nhân thì tổ chức, cá nhân trả thu nhập có phải khai thuế thay hay không. Vì vậy, tại dự thảo Nghị định sửa đổi, bổ sung một số điều của Nghị định 126/2020/NĐ-CP đã bổ sung điểm e khoản 3 Điều 7 của Nghị định số 126/2020/NĐ-CP quy định trường hợp tổ chức, cá nhân không phát sinh việc khấu trừ thuế thu nhập cá nhân thì không phải nộp hồ sơ khai thuế thu nhập cá nhân. Bộ Tài chính cho biết, mục đích xây dựng dự thảo Nghị định tháo gỡ vướng mắc trong việc tạm nộp thuế thu nhập doanh nghiệp, giúp doanh nghiệp yên tâm khôi phục, phát triển sản xuất kinh doanh, góp phần tiếp tục hỗ trợ, giảm bớt khó khăn cho các doanh nghiệp, cá nhân có hoạt động sản xuất, kinh doanh trước tác động tiêu cực của dịch COVID-19./.>>>Bộ Tài chính luân chuyển, chuyển đổi vị trí công tác hơn 9.900 cán bộ
Tin liên quan