Sửa đổi Luật các tổ chức tín dụng theo hướng tăng cạnh tranh để thu hút khách hàng


BNEWS Luật các tổ chức tín dụng hiện hành đã có tác dụng rất tốt trong việc giúp lành mạnh hoá thị trường ngân hàng, giảm sở hữu chéo, minh bạch thông tin thị trường và giúp an toàn hệ thống
Phản hồi đề nghị của Ngân hàng Nhà nước về việc góp ý hoàn thiện hồ sơ xây dựng dự thảo Luật các tổ chức tín dụng (sửa đổi); đồng thời, tổng hợp ý kiến từ doanh nghiệp, Liên đoàn Thương mại và Công nghiệp Việt Nam (VCCI) cho rằng, về mục tiêu xây dựng chính sách, Luật các tổ chức tín dụng hiện hành đã có tác dụng rất tốt trong việc giúp lành mạnh hoá thị trường ngân hàng, giảm sở hữu chéo, minh bạch thông tin thị trường và giúp an toàn hệ thống. Qua đó, nhằm giúp hệ thống ngân hàng có thể cung cấp vốn tốt hơn cho nền kinh tế.
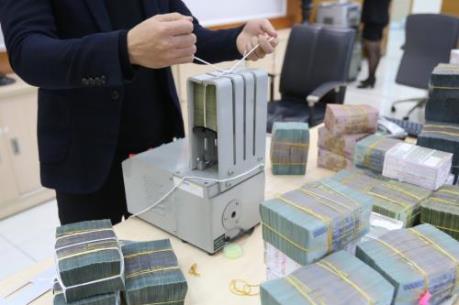
Khách hàng giao dịch tại Ngân hàng TMCP Nam Á. Ảnh: Nam A Bank
Theo khảo sát của VCCI, tỷ lệ doanh nghiệp có thể vay vốn được từ hệ thống các tổ chức tín dụng có xu hướng giảm trong thời gian qua. Nếu như năm 2017 có 49,37% doanh nghiệp tham gia khảo sát tiếp cận được vốn từ các tổ chức tín dụng thì con số này đã liên tục giảm qua các năm. Đơn cử như năm 2021, chỉ còn 35,41%.
Điều đó cho thấy, các chính sách của Luật các tổ chức tín dụng (sửa đổi) cần được xây dựng theo hướng thúc đẩy cạnh tranh giữa các tổ chức tín dụng để thu hút khách hàng. Vì thế, VCCI đề nghị cơ quan soạn thảo bổ sung nội dung về thực trạng, quan điểm và mục tiêu tăng cường khả năng tiếp cận tín dụng trong hồ sơ đề nghị xây dựng luật. Về nội dung bảo vệ quyền lợi của khách hàng khi ngừng giao dịch trực tuyến trong dự thảo luật sửa đổi. Quy định này mới chỉ áp dụng cho hình thức giao dịch trực tiếp. Trong khi đó, hiện nay hầu hết các ngân hàng đều đã có hình thức giao dịch trực tiếp qua website hoặc các ứng dụng điện thoại. Việc dừng giao dịch trực tuyến tiềm ẩn một số rủi ro. Trong trường hợp ngân hàng dừng giao dịch trực tuyến kèm với một số tin tức tiêu cực về ngân hàng có thể dẫn đến việc người dân lo lắng và rút tiền hàng loạt như đã từng diễn ra với trường hợp của ngân hàng SCB cuối năm 2022. Vì thế, theo VCCI, quy định về ngừng giao dịch trực tuyến cần được nghiên cứu và thiết kế một cách thận trọng; có thể cân nhắc một số quy định như: trong trường hợp ngân hàng dừng giao dịch trực tuyến vì các lý do kỹ thuật như để bảo trì máy móc... thì các ngân hàng chủ động. Trường hợp ngân hàng chủ động dừng giao dịch trực tuyến nhằm chặn người dân rút tiền hàng loạt thì cần có hướng xử lý kỹ hơn, như quy định về thẩm quyền, trình tự thủ tục, nghĩa vụ báo cáo đối với trường hợp này. Về nội dung giới hạn tăng trưởng tín dụng là một trong những chính sách có ảnh hưởng lớn đến hệ thống ngân hàng của Việt Nam. Tuy nhiên, hiện nay, qua rà soát của VCCI, cơ sở pháp lý của chính sách này rất mỏng. Như Điều 59 của Luật Ngân hàng Nhà nước Việt Nam 2010 quy định: “Tuỳ theo tính chất, mức độ rủi ro, Ngân hàng Nhà nước còn áp dụng các biện pháp xử lý sau đây đối với đối tượng thanh tra, giám sát ngân hàng: Quyết định giới hạn tăng trưởng tín dụng đối với tổ chức tín dụng trong những trường hợp cần thiết bảo đảm an toàn cho tổ chức tín dụng và hệ thống các tổ chức tín dụng...”. Quy định này không rõ ràng biện pháp giới hạn tăng trưởng tín dụng này liệu sẽ được áp dụng rộng rãi, đại trà cho tất cả các tổ chức tín dụng hàng năm, hay chỉ áp dụng cho một số tổ chức tín dụng mà qua thanh tra, giám sát phát hiện có rủi ro cao hoặc có hành vi vi phạm pháp luật. Ngoài quy định trên, qua rà soát của VCCI, hiện không có quy định cụ thể hơn về vấn đề này. Điều này dẫn đến sự không rõ ràng, thậm chí có nguy cơ tùy nghi trong việc phân bổ giới hạn tăng trưởng tín dụng cho các ngân hàng thương mại. Vì thế, VCCI đề nghị cơ quan soạn thảo bổ sung quy định về chính sách giới hạn tăng trưởng tín dụng vào dự thảo luật này và trình Quốc hội quyết định. Ưu tiên thanh toán án phí là chính sách thứ 8 trong dự thảo. Theo đó, có đề ra việc bổ sung án phí vào diện nghĩa vụ không có bảo đảm trong thứ tự ưu tiên thanh toán. Theo đó, số tiền thu được từ xử lý tài sản bảo đảm sẽ được ưu tiên thanh toán cho chủ nợ trước khi thanh toán án phí. Trên thực tế, VCCI cho rằng, án phí và các chi phí khác để giúp xử lý tài sản bảo đảm, xử lý nợ xấu cần được ưu tiên thanh toán trước. Điều này sẽ giúp các bên liên quan có động lực để cùng giúp xử lý nợ xấu. Nếu không ưu tiên thanh toán án phí có thể dẫn đến hệ quả là giảm động lực của toà án trong việc giải quyết tranh chấp, xử lý nợ./.Tin liên quan