Sản xuất phân bón vẫn “lao đao” vì thuế VAT


BNEWS Với những bất cập trong chính sách thuế VAT với sản xuất phân bón, không chỉ có doanh nghiệp trong nước và doanh nghiệp FDI tại Việt Nam “lao đao” mà sản xuất nông nghiệp cũng đang bị ảnh hưởng.
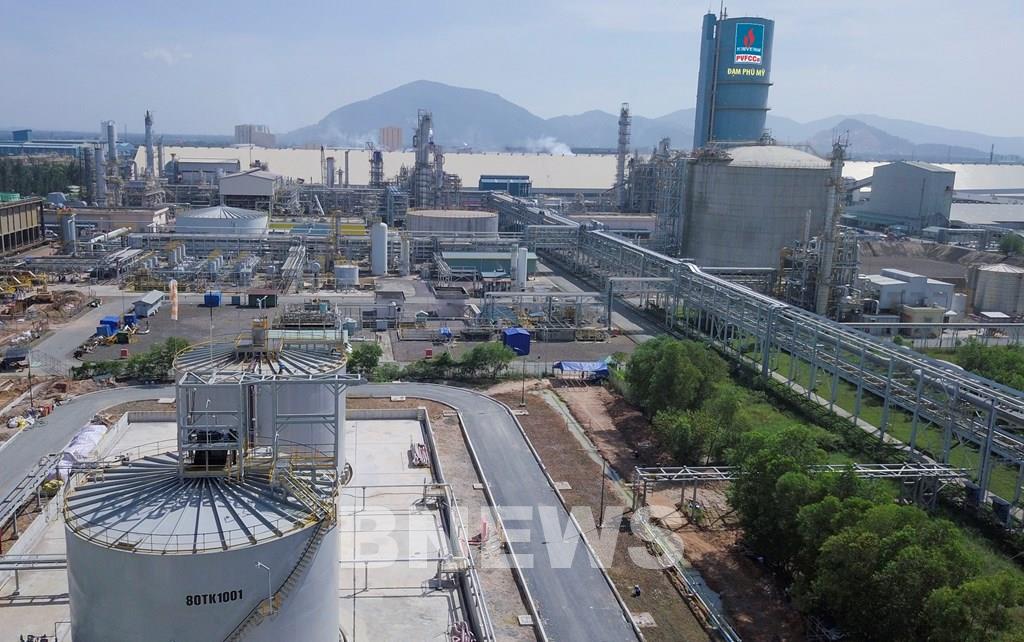
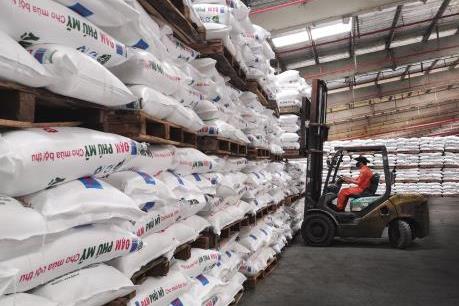
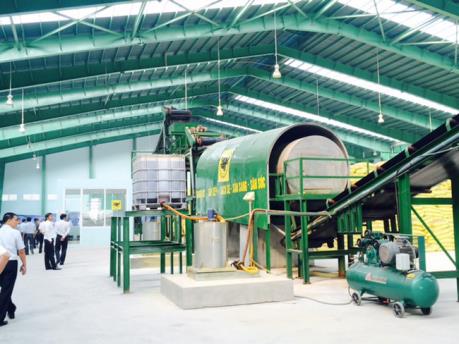
Toàn cảnh Nhà máy đạm Phú Mỹ. Ảnh: BNEWS/TTXVN
Trả lời phóng viên TTXVN, Tổng Thư ký Hiệp hội Phân bón Việt Nam (VNFAV) Phùng Hà cho biết, hiện nay do mặt hàng phân bón thuộc đối tượng không chịu thuế giá trị gia tăng (VAT) theo quy định tại Luật 71/2014/QH13 (Luật sửa đổi, bổ sung một số điều của các luật về thuế) nên các doanh nghiệp sản xuất phân bón không được khấu trừ, hoàn thuế VAT của hàng hóa, dịch vụ mua vào, kể cả thuế VAT của hàng hóa mua vào hoặc nhập khẩu để tạo tài sản cố định dùng cho sản xuất phân bón.
Vì vậy, các doanh nghiệp sản xuất phân bón tại Việt Nam đang hạch toán toàn bộ chi phí này vào chi phí sản xuất, vào giá thành sản phẩm.
Tính toán của VNFAV cho thấy, từ năm 2015-2019, tổng số thuế VAT không được khấu trừ tính vào chi phí của doanh nghiệp phân bón trong Tập đoàn Hóa chất Việt Nam (Vinachem) lên tới hơn 3.000 tỷ đồng.
Tương tự như vậy, tùy theo tình hình giá nguyên liệu đầu vào mà tổng số chi phí tăng lên của Tổng Công ty Phân bón và Hoá chất Dầu khí (PVFCCo) do không được khấu trừ thuế VAT là 300-370 tỷ đồng/năm. Theo đó, tổng số tiền thuế không được khấu trừ mà phải hạch toán vào chi phí sản xuất kinh doanh từ 2015-2019 của doanh nghiệp này là 1.637 tỷ đồng.
Đại diện Công ty CP Phân bón Dầu khí Cà Mau (PVCFC - Đạm Cà Mau) cũng cho biết, mỗi năm Đạm Cà Mau không được khấu trừ gần 350 tỷ đồng tiền thuế, buộc phải đưa vào giá bán, khiến khách hàng là người nông dân chịu thiệt.
Không chỉ có doanh nghiệp trong nước gặp khó khăn, các doanh nghiệp FDI đầu tư nhà máy sản xuất phân bón tại Việt Nam cũng đang “méo mặt”.
Công ty Phân bón Baconco cho biết, mỗi năm công ty bị thiệt hại khoảng 1 triệu USD do không được khấu trừ thuế.
Đây không chỉ là gánh nặng tài chính cho doanh nghiệp mà còn kéo theo việc đóng góp vào ngân sách Nhà nước Việt Nam bị giảm sút mạnh, từ mức 5,3 triệu USD/năm (thời điểm trước khi Luật 71/2014/QH13 có hiệu lực) xuống còn 2,4 triệu USD/năm như hiện nay.
Thực tế từ khi Luật số 71/2014/QH13 có hiệu lực từ ngày 1/1/2015 đến nay, hàng phân bón từ diện áp dụng thuế suất VAT 5% đã được chuyển sang đối tượng không chịu thuế VAT.
Sự thay đổi này dẫn đến toàn bộ thuế VAT đầu vào phục vụ cho sản xuất và kinh doanh phân bón không được khấu trừ và doanh nghiệp phải hạch toán vào chi phí sản xuất kinh doanh làm cho giá thành sản phẩm tăng từ 5 - 8%.
Theo đó, chi phí đầu tư cho sản xuất nông nghiệp của nông dân cũng tăng lên đáng kể, do phân bón là vật tư thiết yếu trong sản xuất nông nghiệp, chiếm khoảng 40-50% tổng chi phí đầu tư.
Trong khi đó, với chi phí nguyên liệu sản xuất phân bón rất thấp lại được hưởng lợi thế về thuế nhập khẩu bằng 0% và những cam kết trong FTA, phân bón nhập khẩu từ các nước như Trung Quốc, Indonesia, Malaysia, Philipines, Nga và Trung Đông đang “đổ bộ” vào Việt Nam, tạo ra cạnh tranh khốc liệt cho sản phẩm phân bón Việt Nam.
Theo thống kê của Tổng cục Hải quan, lượng phân bón nhập khẩu các loại năm 2014 (thời điểm trước khi Luật 71/2014/QH13 được áp dụng) chỉ là 3,7 triệu tấn thì đến năm 2017 con số này đã là hơn 5,6 triệu tấn, tăng gần 2 triệu tấn, riêng đạm urê tăng gần 2,5 lần.
Tổng Thư ký VNFAV Phùng Hà cũng chỉ rõ, quy định thuế VAT với phân bón vô hình chung đang khiến sản phẩm phân bón Việt Nam giảm sức cạnh tranh với hàng nhập khẩu cùng loại do doanh nghiệp sản xuất phải tăng giá bán hoặc giảm lợi nhuận, làm tăng tổng mức đầu tư các dự án sản xuất phân bón mới.
Bất cập này sẽ khiến các doanh nghiệp sản xuất trong nước không "mặn mà" đầu tư sản xuất các loại phân bón thế hệ mới, với các tính năng ưu việt hơn như phân bón tan chậm, phân bón điều khiển tan, phân bón nhiều tính năng, ông Phùng Hà cảnh báo.
Trước đó, vào cuối năm 2019, Hiệp hội Phân bón Việt Nam đã có kiến nghị gửi tới các bộ ngành và Ủy ban Thường vụ Quốc hội về việc xem xét đưa mặt hàng phân bón vào đối tượng chịu thuế giá trị gia tăng (GTGT) đến mức 5%.
Vì vậy, trong hoàn cảnh nền nông nghiệp và nông dân cả nước đang lâm vào khó khăn do dịch bệnh COVID-19, biến đổi khí hậu, hạn mặn ....kéo dài như hiện nay, doanh nghiệp phân bón mong sớm được xem xét, sửa đổi những bất cập về trong chính sách thuế VAT với sản xuất phân bón./.
Tin liên quan