Phát triển thị trường bất động sản: Khơi thông nguồn vốn đa dạng


BNEWS Theo Ngân hàng Nhà nước, để phát triển thị trường bất động sản lành mạnh, bền vững cần có các giải pháp đồng bộ để khơi thông nguồn vốn đa dạng, an toàn, hiệu quả, hỗ trợ thị trường này.
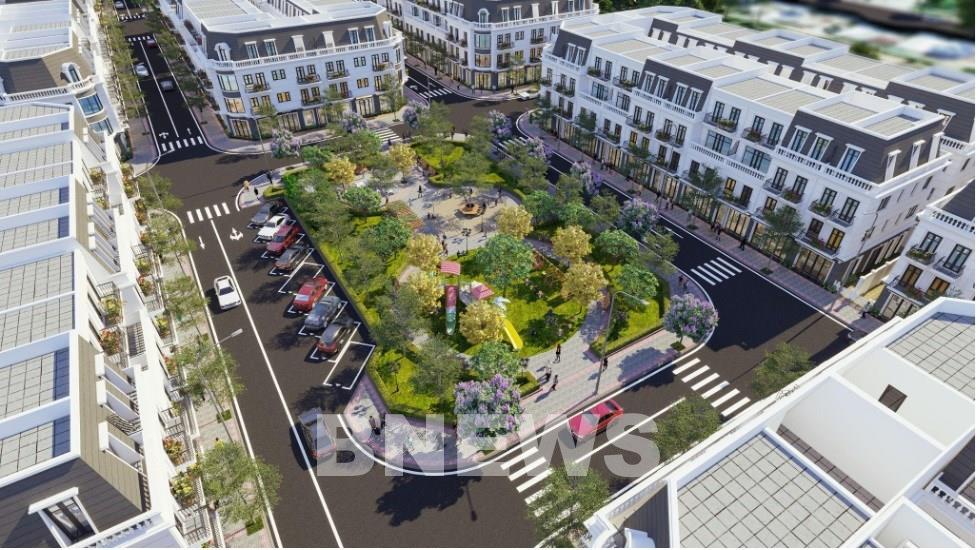
Các tỉnh Bắc Trung Bộ đang đón làn sóng đầu tư lớn với những dự án bất động sản quy mô chưa từng có. Ảnh: BNEWS/TTXVN phát
Ngân hàng Nhà nước cho biết, do nhu cầu tín dụng đối với lĩnh vực bất động sản thường có thời gian vay vốn dài, tín dụng ngân hàng được đẩy mạnh quá mức vào bất động sản sẽ tạo rủi ro lớn, ảnh hưởng trọng yếu tới an toàn hệ thống các tổ chức tín dụng nói riêng và nền kinh tế nói chung.
Theo Ngân hàng Nhà nước, tín dụng ngân hàng chỉ giải quyết được các vấn đề trước mắt, tạm thời đối với thị trường bất động sản về nguồn vốn cho sự phát triển của thị trường này. Về lâu dài, để phát triển thị trường bất động sản lành mạnh, bền vững cần có các giải pháp đồng bộ để khơi thông nguồn vốn đa dạng, an toàn, hiệu quả, hỗ trợ thị trường bất động sản. Ngân hàng Nhà nước cho biết, hiện nay khoảng 94% dư nợ tín dụng bất động sản có thời gian vay vốn từ 10-25 năm, trong khi nguồn huy động của hệ thống tổ chức tín dụng chủ yếu là ngắn hạn với lãi suất thay đổi theo thị trường (80% nguồn vốn huy động của hệ thống của tổ chức tín dụng là tiền gửi ngắn hạn), vì vậy tổ chức tín dụng sẽ đối mặt với rủi ro thanh khoản, không đáp ứng được nhu cầu chi trả tiền gửi cho người dân. Trước thông tin một số tổ chức tín dụng phản ánh hết “room” tín dụng, đại diện Ngân hàng Nhà nước cho biết: Nguyên do các tổ chức tín dụng tăng tín dụng quá nhanh trong 6 tháng đầu năm. Việc từ chối cho vay đối với khách hàng không hẳn là do hết "room" mà còn có thể do phải đảm bảo các tỷ lệ an toàn hoặc một số ngân hàng xếp hạng thấp không được tăng trưởng tín dụng cao... Với bản chất hoạt động ngân hàng chủ yếu tập trung cho vay ngắn hạn, cho vay bổ sung vốn lưu động thì thường xuyên có nguồn thu nợ, cho vay. Tuy nhiên, một số ngân hàng chủ yếu cho vay trung dài hạn, tập trung vào lĩnh vực bất động sản nên thời gian quay vòng vốn chậm, không thu hồi được nợ nhanh, dẫn đến hết dư địa tăng trưởng tín dụng. "Việc xử lý ách tắc dòng vốn của thị trường bất động sản cần được cân nhắc và tiếp cận theo nhiều nguồn vốn khác nhau, và không đẩy rủi ro tới hệ thống ngân hàng. Suy cho cùng hệ thống ngân hàng rủi ro chính là rủi ro đối với khả năng chi trả cho người gửi tiền bởi vốn cho thị trường bất động sản thường dài hạn trong khi vốn huy động của hệ thống ngân hàng 80% là ngắn hạn", Ngân hàng Nhà nước nhấn mạnh. Theo quan điểm của Ngân hàng Nhà nước, dòng vốn đầu tư vào thị trường bất động sản rất đa dạng, bao gồm vốn đầu tư nước ngoài, vốn huy động từ thị trường quốc tế thông qua phát hành trái phiếu doanh nghiệp hoặc vay các tổ chức nước ngoài, huy động từ thị trường chứng khoán, từ phát hành trái phiếu doanh nghiệp, nguồn vốn tự có, tự tích lũy của các tổ chức, cá nhân và vay từ tổ chức tín dụng. Như vậy nguồn vốn tín dụng từ hệ thống tổ chức tín dụng chỉ là một trong số các nguồn vốn đầu tư vào thị trường bất động sản, nhưng đây là nguồn vốn mang tính chất trọng yếu.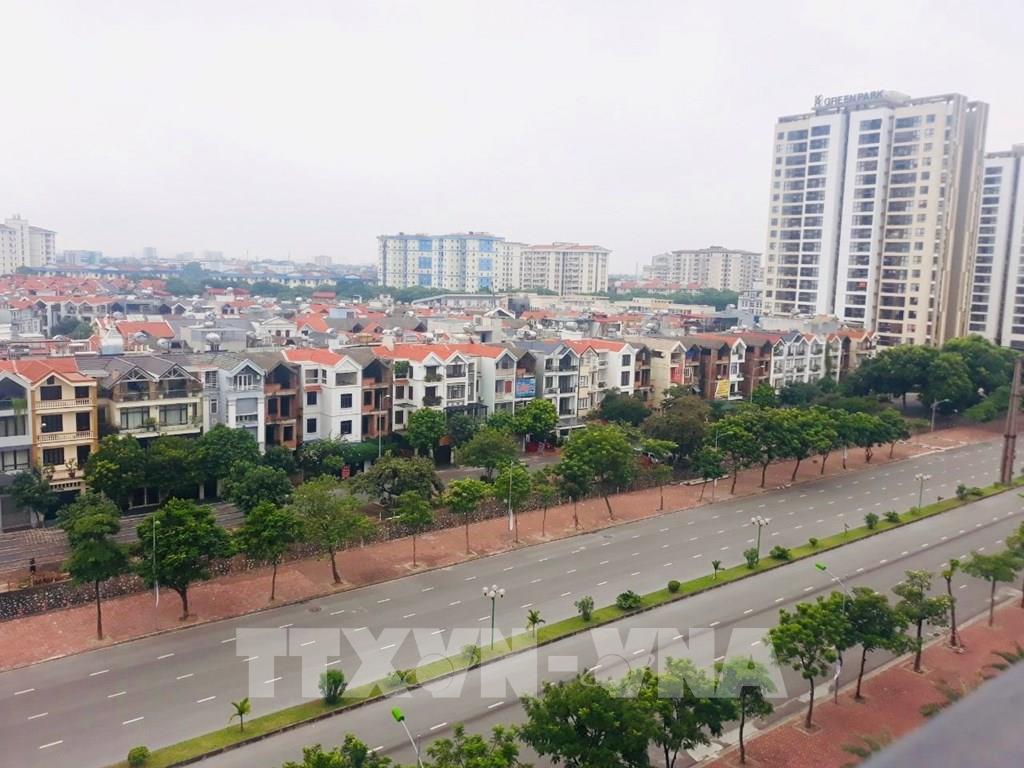
Dự án HanHomes Giang Biên (quận Long Biên, Hà Nội) do Handico 5 làm chủ đầu tư đang có số lượng giao dịch tăng đột biến từ sau Tết âm lịch. Ảnh: Minh Nghĩa – TTXVN.
Tính đến hết tháng 6, Ngân hàng Nhà nước cho biết, tín dụng đã tăng 9,35% so với cuối năm 2021 và tăng 16,69% so với cùng kỳ. Đây cũng là mức tăng cao nhất trong vòng 10 năm qua. Trong đó số dư đầu tư trái phiếu doanh nghiệp tăng 3,21% so với cuối năm 2021 và chiếm 2,49% tổng dư nợ tín dụng.
Dư nợ bất động sản đến cuối tháng 6/2022 đạt trên 2,36 triệu tỷ đồng, tăng 14,07% so với cuối năm 2021, chiếm 20,74% tổng dư nợ tín dụng toàn hệ thống (cùng kỳ năm 2021 tăng 8,2%, chiếm 19,9%); trong đó tín dụng đối với bất động sản kinh doanh tăng 8,19%, chiếm 33% dư nợ tín dụng lĩnh vực bất động sản; tín dụng bất động sản phục vụ mục đích tự sử dụng tăng 17,2%, chiếm 67% dư nợ tín dụng lĩnh vực bất động sản. Nợ xấu lĩnh vực bất động sản khoảng 36,4 nghìn tỷ đồng, tăng 5% so với 31/12/2021, tỷ lệ nợ xấu là 1,54% (năm 2021 là 1,67%).Với vai trò là cơ quan quản lý nhà nước trong lĩnh vực ngân hàng, Ngân hàng Nhà nước đã triển khai đồng bộ các giải pháp, chính sách nhằm kiểm soát chặt chẽ tín dụng chảy vào các lĩnh vực tiềm ẩn rủi ro thời gian qua, thông qua việc thường xuyên rà soát, hoàn thiện văn bản về tỷ lệ bảo đảm an toàn trong hoạt động của tổ chức tín dụng; trong đó có lộ trình điều chỉnh giảm dần tỷ lệ tối đa vốn ngắn hạn được sử dụng để cho vay trung dài hạn, tăng cường thanh tra, kiểm tra đối với hoạt động cấp tín dụng của các tổ chức tín dụng, đặc biệt là tín dụng bất động sản./.
Tin liên quan