Phát triển kinh tế tập thể, hợp tác xã thông qua các chính sách thuế


BNEWS Các ưu đãi về thuế giá trị gia tăng và thuế thu nhập doanh nghiệp khuyến khích được hợp tác xã sản xuất, sơ chế, chế biến sản phẩm nông nghiệp tại thị trường trong nước.
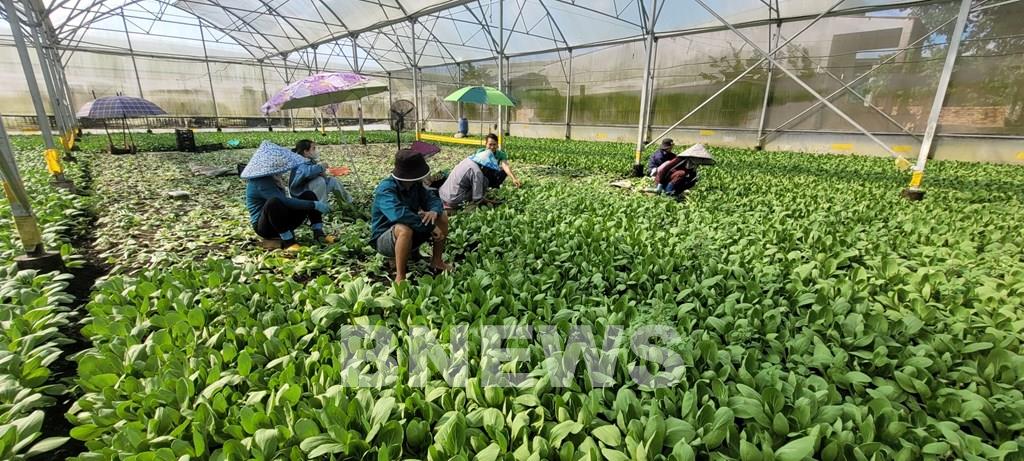
Thu hoạch rau ăn lá tại Hợp tác xã Nông nghiệp và Dịch vụ Châu Pha, thị xã Phú Mỹ, tỉnh Bà Rịa-Vũng Tàu. Ảnh: Hoàng Nhị/TTXVN
Hợp tác xã là một thành phần kinh tế quan trọng đóng góp trực tiếp vào tăng trưởng kinh tế, do đó Nhà nước đã có nhiều chính sách ưu đãi về thuế, đặc biệt là với các hợp tác xã hoạt động trong lĩnh vực nông, lâm, ngư, diêm nghiệp...
Theo số liệu của Tổng cục Thống kê, khu vực kinh tế tập thể, hợp tác xã đóng góp gần 4% GDP; đồng thời gián tiếp tác động tới kinh tế hộ thành viên, góp phần quan trọng thúc đẩy phát triển khu vực kinh tế cá thể, hộ gia đình (hiện đang chiếm khoảng 30% GDP cả nước).
Ở nhiều địa phương như Thái Nguyên, Lâm Đồng, Đắk Lắk, Đồng Tháp, An Giang, Cà Mau..., nhiều hợp tác xã đóng vai trò quan trọng trong việc phát triển vùng sản xuất nông nghiệp hàng hóa quy mô lớn phục vụ chế biến, xuất khẩu.
Trong các chính sách hỗ trợ về thuế đối với khu vực kinh tế hợp tác, hợp tác xã, có 2 chính sách thuế quan trọng nhất đó là thuế thu nhập doanh nghiệp và thuế giá trị gia tăng.
Bộ Tài chính cho biết, hợp tác xã là đối tượng nộp thuế thu nhập doanh nghiệp, theo quy định tại điểm c Khoản 1 Điều 2 Luật Thuế thu nhập doanh nghiệp và được hưởng chính sách ưu đãi về thuế thu nhập doanh nghiệp, theo quy định của Luật Thuế thu nhập doanh nghiệp. Theo đó, hợp tác xã được miễn thuế thu nhập doanh nghiệp đối với: thu nhập từ trồng trọt, chăn nuôi, nuôi trồng, chế biến nông sản, thủy sản, sản xuất muối của hợp tác xã; thu nhập của hợp tác xã hoạt động trong lĩnh vực nông nghiệp, lâm nghiệp, ngư nghiệp, diêm nghiệp ở địa bàn có điều kiện kinh tế - xã hội khó khăn hoặc ở địa bàn có điều kiện kinh tế - xã hội đặc biệt khó khăn; thu nhập từ hoạt động đánh bắt hải sản; phần thu nhập hình thành từ tài sản không chia của hợp tác xã được thành lập và hoạt động theo quy định của Luật hợp tác xã; thu nhập từ việc thực hiện dịch vụ kỹ thuật trực tiếp phục vụ nông nghiệp. Bên cạnh đó, các hợp tác xã còn được áp dụng thuế suất ưu đãi thuế thu nhập doanh nghiệp 10% (mức thuế suất phổ thông 20%) trong suốt thời gian hoạt động đối với thu nhập của hợp tác xã hoạt động trong lĩnh vực nông nghiệp, lâm nghiệp, ngư nghiệp, diêm nghiệp không thuộc địa bản có điều kiện kinh tế - xã hội khó khăn, hoặc ở địa bàn có điều kiện kinh tế - xã hội đặc biệt khó khăn, trừ thu nhập của hợp tác xã được miễn thuế theo quy định. Ngoài ra, hợp tác xã được áp dụng thuế suất 10% trong 15 năm, miễn thuế tối đa không quá 4 năm và giảm 50% số thuế phải nộp tối đa không quá 9 năm tiếp theo đối với thu nhập từ thực hiện dự án đầu tư mới tại địa bàn có điều kiện kinh tế - xã hội đặc biệt khó khăn, khu kinh tế, khu công nghệ cao… hợp tác xã cũng được áp dụng thuế suất 17% trong 10 năm, miễn thuế tối đa không quá 2 năm và giảm 50% số thuế phải nộp tối đa không quá 4 năm tiếp theo đối với phần thu nhập từ thực hiện dự án đầu tư mới tại địa bàn có điều kiện kinh tế - xã hội khó khăn; dự án đầu tư mới sản xuất máy móc thiết bị phục vụ cho sản xuất nông, lâm, ngư, diêm nghiệp; sản xuất thiết bị tưới tiêu; sản xuất, tinh chế thức ăn gia súc, gia cầm, thủy sản; phát triển ngành nghề truyền thống... Với thuế giá trị gia tăng, Bộ Tài chính cho biết, tại khoản 1 Điều 5 Luật Thuế giá trị gia tăng số 13/2008/QH12 (đã được sửa đổi, bổ sung tại Khoản 1 Điều 1 Luật số 106/2016/QH13 sửa đổi, bổ sung một số điều của Luật thuế giá trị gia tăng, Luật Thuế tiêu thụ đặc biệt và Luật Quản lý thuế) và các văn bản hướng dẫn quy định, trường hợp hợp tác xã mua sản phẩm trồng trọt, chăn nuôi, thủy sản nuôi trồng, đánh bắt chưa chế biến thành các sản phẩm khác hoặc chỉ qua sơ chế thông thường bán cho doanh nghiệp, hợp tác xã khác thì không phải kê khai, tính nộp thuế giá trị gia tăng nhưng được khấu trừ thuế giá trị gia tăng đầu vào... Ngoài ra, các hợp tác xã còn được hưởng các ưu đãi về thuế sử dụng đất nông nghiệp, thuế sử dụng đất phi nông nghiệp, thuế tài nguyên, lệ phí trước bạ… Theo các chuyên gia kinh tế, chính sách ưu đãi thuế đối với hợp tác xã đã tạo bệ phóng thúc đẩy hoạt động sản xuất kinh doanh, giúp các hợp tác xã có thêm nguồn lực tài chính để đẩy mạnh đầu tư phát triển. Đặc biệt, các ưu đãi về thuế giá trị gia tăng và thuế thu nhập doanh nghiệp khuyến khích được hợp tác xã sản xuất, sơ chế, chế biến sản phẩm nông nghiệp tại thị trường trong nước. Với các hợp tác xã kinh doanh hàng nông sản trong thị trường nội địa, vừa tiết kiệm được chi phí do không phải nộp thuế trước đối với hàng nông sản khi mua vào hoặc nhập khẩu, vừa bảo đảm được quyền khấu trừ thuế giá trị gia tăng đầu vào đối với các chi phí ở khâu lưu thông khi làm tăng giá trị của hàng hóa nông sản như bảo quản, đóng gói, vận tải, quản lý... Tuy nhiên, việc thực thi các chính sách thuế này vẫn chưa đạt được hiệu quả như mong muốn do năng lực quản lý tài chính, kế toán các hợp tác xã còn yếu. Do đó, thời gian tới, các hợp tác xã, phải đẩy mạnh tập trung đào tạo khâu cán bộ, nhất là cán bộ làm kế toán. Dưới góc độ cơ quan quản lý, Tổng cục Thuế cho biết sẽ tiếp tục tập trung tuyên truyền các chính sách ưu đãi về các loại thuế đối với hợp tác xã, nhất là hợp tác xã nông nghiệp như thuế giá trị gia tăng, thu nhập doanh nghiệp, lệ phí môn bài và tiền thuê đất.Tin liên quan