Những điều cần cân nhắc khi vay tiêu dùng


BNEWS Hiện nay, đa phần khách hàng khi ký kết khoản vay đều tập trung vào món hàng họ sẽ sở hữu, số tiền phải trả hàng tháng mà không mấy quan tâm tới các điều khoản khác.

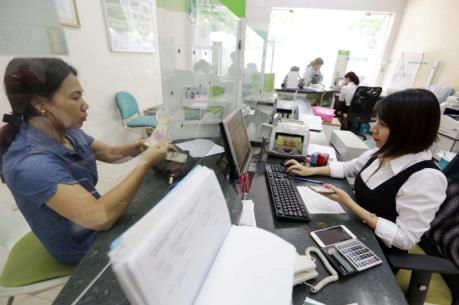
Trước khi đặt bút ký hợp đồng vay tiêu dùng cá nhân, khách hàng nên đọc thật kỹ hoặc yêu cầu nhân viên tư vấn làm rõ nội dung hợp đồng. Ảnh minh họa: NDH
Mặc dù trước khi ký kết hợp đồng, hầu hết các công ty tài chính đều có nhân viên tư vấn kỹ lưỡng về điều kiện, phương thức thanh toán, lãi suất, phí phạt… song khách hàng đa phần chỉ nghe cho đủ thủ tục và hiếm khi ghi nhớ về những điều khoản quan trọng này. Chỉ đến khi không may xảy ra sự cố trong quá trình trả góp khoản vay, họ mới cảm thấy “bất ngờ”.
Để tránh rủi ro đáng tiếc khi thực hiện các khoản vay tiêu dùng, các chuyên gia kinh tế cho rằng, trước khi ký hợp đồng, khách hàng nên lựa chọn các tổ chức cung cấp dịch vụ cho vay uy tín. Song song đó, người đi vay cần tính toán thật cẩn thận khả năng trả nợ, cũng như sự cần thiết của khoản vay.
Tuyệt đối không nên để sự dễ dàng của việc đi vay làm mình thiếu cân nhắc, vay khi không thật sự cần thiết hoặc vay quá khả năng chi trả. Đây chính là kỹ năng quản trị tài chính cá nhân mà lâu nay hầu như chúng ta rất yếu và thiếu.
Thêm vào đó, trước khi đặt bút ký, khách hàng nên đọc thật kỹ hoặc yêu cầu nhân viên tư vấn làm rõ nội dung hợp đồng, đặc biệt lưu ý các điều khoản về lãi suất, thời hạn và phương thức trả nợ, cách tính tiền phạt, cơ quan tài phán cho các tranh chấp, điều kiện để chấm dứt trước thời hạn, các trường hợp bất khả kháng... và trong quá trình thực hiện hợp đồng, nên lưu giữ tất cả hóa đơn, tài liệu liên quan.
Người đi vay cũng nên theo dõi các chương trình ưu đãi, khuyến mãi tại các công ty tài chính, ví dụ như các chương trình mua điện thoại hay đồ điện tử lãi suất 0%... nhằm tận dụng tối đa các lợi ích do vay tiêu dùng tín chấp đem lại.
Cuối cùng và quan trọng nhất, người đi vay cần có kỉ luật và quyết tâm trong việc cân đối chi tiêu để thanh toán các khoản vay mỗi tháng, trả đúng hạn nhằm tránh việc trả nợ quá hạn và các khoản lãi phát sinh hay nghiêm trọng hơn là mất khả năng thanh toán nợ.

Người đi vay nên theo dõi các chương trình ưu đãi, khuyến mãi tại các công ty tài chính, nhằm tận dụng tối đa các lợi ích do vay tiêu dùng tín chấp đem lại. Ảnh minh họa: ACB
Các chủ thể khi vay cần thực hiện tốt các bước sau:
1. Cần xác định rõ nguồn thu nhập và khả năng tài chính để trả nợ;
2. Chỉ nên vay tiêu dùng khi thực sự có nhu cầu;
3. Đề nghị nhân viên của các công ty tài chính tư vấn kỹ càng giải pháp vay phù hợp nhất;
4. Tìm hiểu kỹ các điều kiện và điều khoản quan trọng của hợp đồng và yêu cầu nhân viên tư vấn giải thích rõ ràng các nội dung trên;
5. Hiểu rõ thông tin về lãi suất, khoản trả góp hàng tháng, các phương thức thanh toán, các khoản phí: phí phạt khi thanh toán trễ hoặc tất toán khoản vay trước hạn, …;
6. Tránh việc thanh toán chậm trễ: phải gánh thêm phí phạt cao, và ảnh hưởng đến lịch sử tín dụng cá nhân. Với lịch sử tín dụng tốt, khách hàng sẽ dễ dàng được hỗ trợ vay tiếp tại tất cả các tổ chức tín dụng và được ưu đãi lãi suất;
7. Lưu giữ hợp đồng, biên nhận thanh toán, theo dõi bảng sao kê tín dụng cá nhân thường xuyên để nắm rõ tình trạng tín dụng.
Người vay tiêu dùng cần cân nhắc thật kỹ mọi rủi ro trước khi đi vay và tận dụng khoản vay một cách hiệu quả nhất. để có thể tránh được những tình huống nan giải sau khi giải ngân, các bên cần xác định rõ quyết định vay đều phụ thuộc vào người đi vay trên tinh thần hiểu và hoàn toàn tự nguyện.
Tin liên quan