Nhận định cổ phiếu ACB và HAH: Vùng giá mục tiêu bao nhiêu?


BNEWS Nhận định cổ phiếu ACB và HAH: BSC khuyến nghị mua ACB với giá mục tiêu 27.100đ, MBS duy trì khuyến nghị khả quan dành cho HAH.
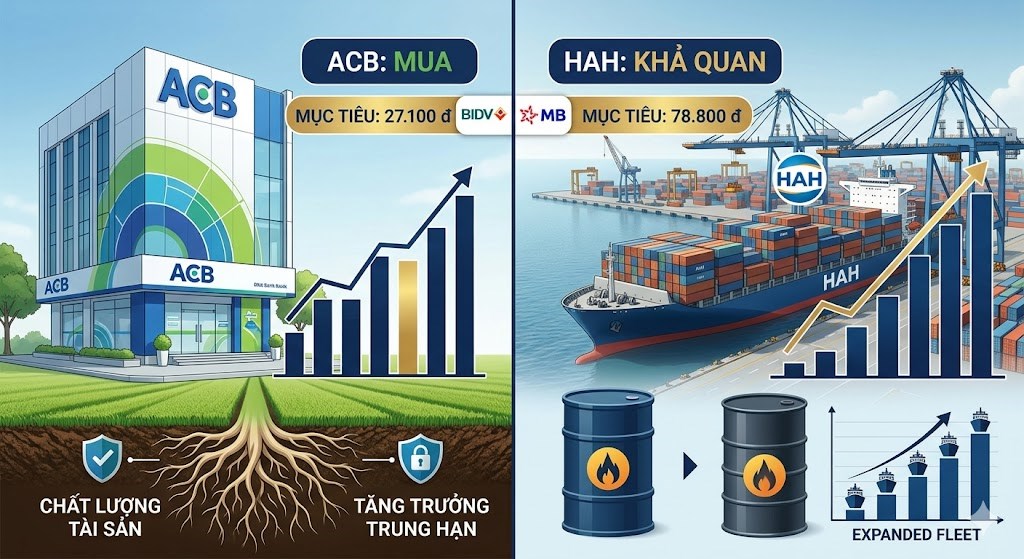
Khuyến nghị đầu tư hôm nay: Gom mua ACB vùng giá chiết khấu hấp dẫn và kỳ vọng bứt phá công suất từ cổ phiếu vận tải biển HAH. Ảnh: Ai tạo
Công ty Chứng khoán BIDV (BSC) khuyến nghị mua cổ phiếu ACB, cho rằng Ngân hàng thương mại cổ phần Á Châu tiếp tục giữ vị thế nhóm ngân hàng tư nhân hàng đầu nhờ cách điều hành thận trọng, chất lượng tài sản tốt và khả năng kiểm soát rủi ro cao.
Tỷ lệ bao phủ nợ xấu của ngân hàng đạt 114% trong quý I/2026, cho thấy nguồn dự phòng đủ mạnh để ứng phó với rủi ro tín dụng. Bên cạnh đó, ACB đang mở rộng hệ sinh thái dịch vụ nhằm tạo động lực tăng trưởng trong trung và dài hạn.
Theo BSC, mức định giá hiện tại của cổ phiếu ACB đang ở vùng tương đối hấp dẫn so với lịch sử, phù hợp với nhà đầu tư ưu tiên sự an toàn. Công ty chứng khoán này nâng khuyến nghị mua đối với ACB với giá mục tiêu 27.100 đồng/cổ phiếu.
BSC dự báo lợi nhuận trước thuế của ACB năm 2026 đạt khoảng 22.272 tỷ đồng, tăng 14% so với năm trước. Động lực tăng trưởng đến từ doanh thu tăng cả ở hoạt động tín dụng lẫn các nguồn thu dịch vụ như bảo hiểm liên kết ngân hàng (bancassurance), kinh doanh ngoại hối và các sản phẩm đầu tư.
Dù thu nhập từ cho vay có thể tăng chậm hơn do biên lãi thuần chịu áp lực giảm, ACB vẫn được kỳ vọng duy trì hiệu quả hoạt động, trong khi chi phí dự phòng rủi ro giảm sau khi hoàn tất trích lập theo quy định và tỷ lệ nợ xấu được giữ ở mức thấp, dưới 1,2%.
Công ty cổ phần Chứng khoán MB (MBS) khuyến nghị khả quan dành cho cổ phiếu HAH. Trong quý I/2026, CTCP Vận tải và Xếp dỡ Hải An (mã chứng khoán: HAH) ghi nhận lợi nhuận ròng bứt phá tăng trưởng 28,6%, nhờ biên lợi nhuận cải thiện, thúc đẩy bởi nền giá cước, dịch vụ neo cao và chiến lược tối ưu hóa chi phí vận hành qua hệ sinh thái bến đối tác.
Lợi nhuận ròng năm 2026 của HAH dự kiến tăng trưởng khiêm tốn ở mức 2,8%, khi giá nhiên liệu tăng cao và đa phần hợp đồng cho thuê đã được gia hạn trong 2025, trước khi quay lại bứt phá mạnh mẽ 18,7% năm 2027 nhờ giá cước cho thuê neo cao và đẩy mạnh mở rộng công suất đội tàu. MBS duy trì khuyến nghị khả quan dành cho cổ phiếu HAH, giá mục tiêu 78.800 đồng/cổ phiếu.
Tin liên quan