Mỹ: "Nở rộ" các dịch vụ tín dụng mới


BNEWS "Mua trước trả sau" là hình thức cho phép khách hàng mua sắm ngay lập tức, sau đó thanh toán dần bằng các khoản được chia nhỏ trong một khoảng thời gian.
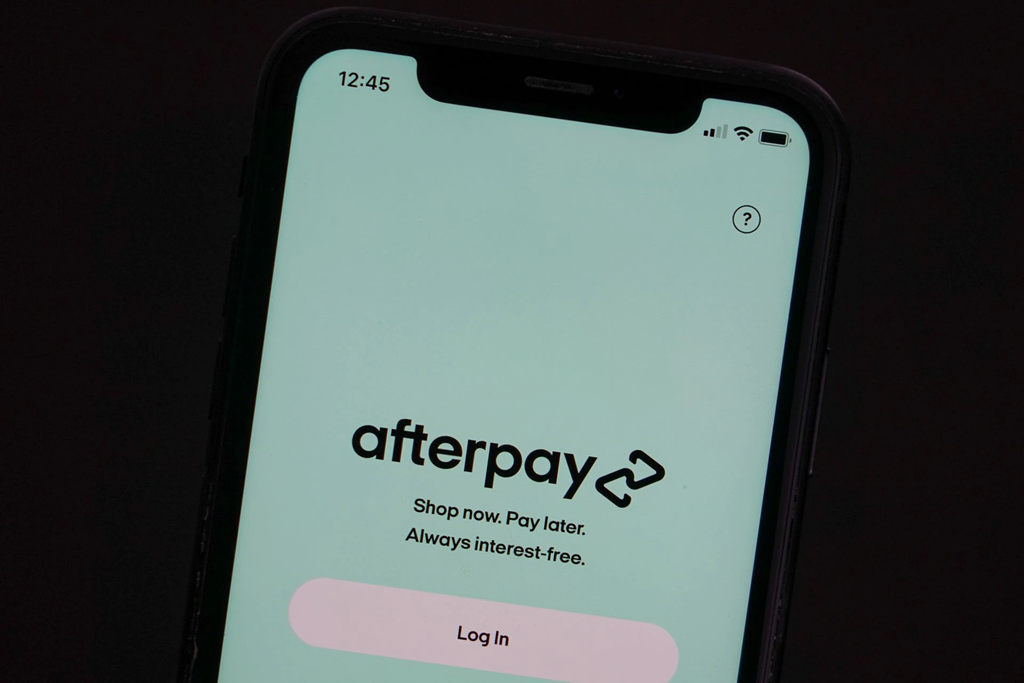
Biểu tượng của AfterPay trên điện thoại di động. Ảnh: Reuters
Khái niệm trả góp vốn đã quen thuộc với lĩnh vực thương mại điện tử tại Mỹ, song những ảnh hưởng của đại dịch COVID-19 đã thúc đẩy sự phát triển của mô hình dịch vụ mới này, trong bối cảnh ngày càng nhiều người lựa chọn hình thức mua sắm trực tuyến.
"Mua trước trả sau" là hình thức cho phép khách hàng mua sắm ngay lập tức, sau đó thanh toán dần bằng các khoản được chia nhỏ trong một khoảng thời gian.
Những khoản nhỏ này sẽ tính vào thẻ ghi nợ hoặc thẻ tín dụng của khách hàng cho đến khi giao dịch mua hàng được thanh toán đầy đủ. Có thể hiểu dịch vụ này giống như vay trả góp để mua sắm hàng hóa.
Affirm, AfterPay, Klarna và Sezzle là những cái tên nổi bật trong lĩnh vực khởi nghiệp với dịch vụ "mua trước trả sau", trong đó các công ty hỗ trợ khách mua hàng qua 4 lần trả góp mà không phát sinh thêm phí hoặc lãi suất nếu trả đúng hạn. Tiêu chuẩn đăng ký dịch vụ "mua trước trả sau" cũng không quá khắt khe như với thẻ tín dụng khi nhìn chung, các công ty này chỉ yêu cầu khách hàng đủ 18 tuổi và sở hữu thẻ ngân hàng.Dịch vụ này cũng hữu ích với các khách hàng chưa đủ tiêu chuẩn sử dụng thẻ tín dụng thông thường, ví dụ như những người nhập cư mới đến Mỹ.
Với xu hướng thanh toán "mua trước trả sau" đang nở rộ, các nhà bán lẻ đã kết hợp với các công ty dịch vụ nhằm cung cấp hình thức thanh toán "mua trước trả sau" cho các khách hàng chưa có khả năng tài chính để trả toàn bộ chi phí mua sản phẩm, trong khi các tổ chức tài chính như Mastercard và Goldman Sachs cũng đang xây dựng dịch vụ của riêng mình. Tuy nhiên, nhiều ý kiến cho rằng dịch vụ này cũng tiềm ẩn rủi ro như thẻ tín dụng, do đó, giới chuyên gia khuyến cáo người mua hàng cần cẩn trọng khi sử dụng, không nên để rơi vào tình trạng "nợ nần" chồng chất, đồng thời cần lưu ý đến các điều khoản khác nhau giữa các công ty dịch vụ này.Theo giám đốc chương trình của Tổ chức Báo cáo Người tiêu dùng Chuck Bell, mối quan ngại lớn nhất là người tiêu dùng có thể chi tiêu vượt khả năng chi trả của mình.
Nghiên cứu của Viện nghiên cứu Mckinsey cho thấy các giải pháp thanh toán này đã chiếm 6% các khoản cho vay không được bảo đảm tại Mỹ, tăng lên 9% vào năm 2020 và dự kiến sẽ đạt 13% vào năm 2023.Các công ty dịch vụ "mua trước trả sau" đã đạt được những thành công nhất định, khi AfterPay của Australia được công ty Square của Mỹ mua lại với giá 29 tỷ USD, còn Affirm cũng được Phố Wall định giá ở mức 37 tỷ USD.
Thành công liên tiếp của các công ty "mua trước trả sau" đã khiến các nhà lập pháp phải lưu tâm. Các nhà lập pháp đang xem xét và thắt chặt quy định đối với ngành này, trong đó nhiều nhà quản lý cho rằng các nhà cung cấp dịch vụ mua trước trả sau, được phân loại là các công ty công nghệ tài chính cần phải chịu nhiều quy định nghiêm ngặt hơn và phải chịu quản lý như các ngân hàng. Theo Giám đốc chương trình của Tổ chức Báo cáo Người tiêu dùng Chuck Bell, quy định và quy trình thực hiện của mỗi công ty này khác nhau, nhấn mạnh rằng đa phần người dùng của các dịch vụ này là người trẻ và người có thu nhập thấp.Một số công ty khởi nghiệp trong số này hợp tác với các tổ chức xếp hạng tín dụng nhưng một số khác thì không.
Các công ty "mua trước trả sau" cho biết sẽ không cung cấp cho khách hàng các khoản vay mới trừ khi họ đang trong quá trình thanh toán các khoản vay cũ, song không có điều khoản nào giới hạn việc khách hàng vay mới với công ty dịch vụ khác.
Bên cạnh đó, trong trường hợp khách hàng muốn trả lại sản phẩm được mua theo dịch vụ "mua trước trả sau", việc hoàn tiền sẽ khá phức tạp.
Bà Lauren Saunders, phó giám đốc tại Trung tâm Luật Người tiêu dùng Quốc gia, cho biết mô hình dịch vụ này về cơ bản không khác với tín dụng truyền thống.Bà Saunders khẳng định mô hình thanh toán nào cũng cần đi kèm luật bảo vệ tiêu dùng cơ bản đối với tín dụng, để đảm bảo giao dịch có giá cả phải chăng, mang tính trách nhiệm, minh bạch và công bằng./.
Tin liên quan