Một mùa Đông “ám ảnh” của châu Âu


BNEWS Theo Cơ quan Năng lượng Quốc tế (IEA), các biện pháp can thiệp bổ sung sẽ là cần thiết để tránh tình trạng thiếu khí đốt trong mùa Đông năm 2023-2024.
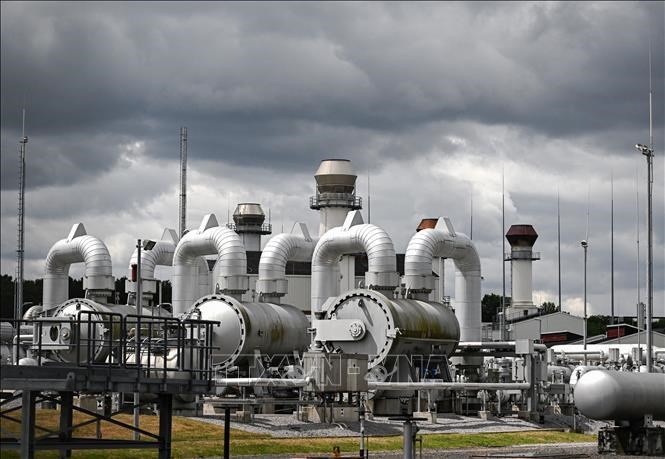
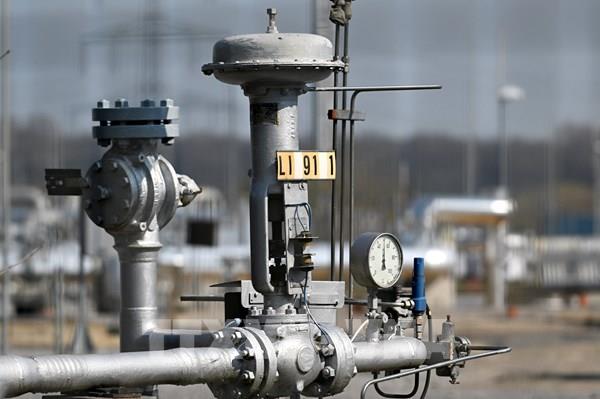
Hệ thống đường ống tại trạm OGE, một trong những trạm trung chuyển khí đốt lớn nhất châu Âu, ở Werne, Đức. Ảnh: AFP/TTXVN
Những khó khăn về nguồn cung khí đốt tại châu Âu đã phần nào dịu xuống với những tác động tích cực đến môi trường giá. Giá khí đốt gần đây đã giảm xuống dưới mức được ghi nhận trước khi nổ ra cuộc xung đột Nga-Ukraine.
Tuy nhiên, tình hình có thể trở nên tồi tệ hơn trong thời gian tới. Theo Cơ quan Năng lượng Quốc tế (IEA), các biện pháp can thiệp bổ sung sẽ là cần thiết để tránh tình trạng thiếu khí đốt trong mùa Đông năm 2023-2024.
IEA liệt kê hàng loạt yếu tố thuận lợi giúp châu Âu vượt qua khủng hoảng năng lượng năm 2022, bao gồm nhu cầu khí thiên nhiên hóa lỏng (LNG) của Trung Quốc giảm 20%; thời tiết ôn hòa bất thường; Nga vẫn cung ứng một phần khí đốt...
Tuy nhiên, theo cơ quan này, những yếu tố thuận lợi này có thể sẽ không kéo dài đến năm 2023.
Năm ngoái, Nga đã xuất khẩu 60 tỷ m3 khí đốt sang châu Âu, giúp châu lục này bổ sung khí đốt dễ dàng hơn trong mùa Hè. Tuy nhiên, theo IEA, Nga sẽ không thể làm được gì vào năm 2023. Điều này sẽ để lại một lỗ hổng lớn cần được lấp đầy. Đây cũng là kịch bản trọng tâm mà IEA lựa chọn.
Ngoài ra, trong năm 2022, nhập khẩu LNG của Trung Quốc đã giảm 20%. Tuy nhiên, với việc Trung Quốc đang từng bước mở cửa trở lại, châu Âu và Trung Quốc sẽ cạnh tranh mạnh mẽ để thu hút các tàu LNG đến thị trường của họ.
* Khí đốt nhập khẩu vào châu Âu
LNG cũng là “bánh xe dự phòng” của châu Âu vào năm ngoái. Năm 2022, Liên minh châu Âu (EU) đã tăng 60% lượng nhập khẩu LNG, đạt mức kỷ lục 130 tỷ m³ nhập khẩu (tăng 50 tỷ m³). Tuy nhiên, nguồn cung LNG sẽ không thể tăng theo tỷ lệ như vậy vào năm 2023.
Trong trường hợp nguồn cung của Nga bị cắt giảm hoàn toàn, sự phục hồi kinh tế ở Trung Quốc và thời tiết kém khắc nghiệt hơn, châu Âu sẽ phải đối mặt với tình trạng thiếu hụt khoảng 27 tỷ m³ khí đốt vào năm 2023. Nếu các biện pháp bổ sung không được thực hiện, điều này sẽ dẫn đến hậu quả là các kho chứa chỉ được lấp đầy dưới 30% vào cuối năm 2023 (so với hơn 83% hiện nay). Điều này có thể dẫn đến các biện pháp hạn chế sử dụng khí đốt vào tháng 2/2024, theo IEA.
Chính nguồn dự trữ dồi dào đã giúp châu Âu đối mặt với mùa Đông này. Nếu các kho dự trữ chưa đầy 30% khi mùa Đông tới đến gần, giá có thể sẽ tăng đột biến trở lại và khi đó, các biện pháp phân phối sẽ là cần thiết.
IEA đã liệt kê một loạt các biện pháp bổ sung cần thiết để tránh trường hợp xấu nhất này. Để lấp đầy khoảng trống 27 tỷ m³ khí đốt còn lại, IEA đưa ra 5 đề xuất ngắn hạn: Khuyến khích cải thiện hiệu quả sử dụng năng lượng; cho phép triển khai năng lượng tái tạo nhanh hơn; đẩy nhanh quá trình điện khí hóa hệ thống sưởi; khuyến khích thay đổi hành vi của người tiêu dùng và hỗ trợ khí sinh học và hạn chế đốt cháy.
Ngoài ra, theo phân tích của Ngân hàng Thế giới (WB) và Viện Payne, có đến 13 tỷ m³ khí đốt đã bị lãng phí ở châu Phi trong 9 tháng của năm 2022. IEA mong muốn châu Âu hỗ trợ tài chính cho các nước châu Phi để họ hạn chế những hoạt động lãng phí và do đó tăng xuất khẩu khí đốt của họ.
* Chi phí 100 tỷ euroKhoản đầu tư bổ sung cần thiết để thực hiện những hành động này ước tính khoảng 100 tỷ euro trong hai năm. “Số tiền này chiếm chưa đến 1/3 trong số 330 tỷ euro đã được các quốc gia thành viên EU huy động vào năm 2022 để bảo vệ người tiêu dùng trước giá năng lượng cao”, IEA nêu rõ.
Trong khi đó, công ty tư vấn Wood Mackenzie lại tỏ ra lạc quan hơn IEA về mùa Đông 2023-2024. Theo một phân tích được công bố vào ngày 14/12, dự trữ khí đốt của châu Âu sẽ đầy 90% vào tháng 11/2023.
"Điều kiện thời tiết vẫn là yếu tố rủi ro lớn nhất. Nếu một mùa Đông lạnh hơn dự kiến xảy ra ở Bắc Bán Cầu, nhu cầu khí đốt của châu Âu có thể tăng 13 tỷ m3 và nhu cầu LNG của châu Á tăng thêm 7 tỷ m3. Điều này có thể làm giảm dự trữ châu Âu xuống chỉ còn 73% trước mùa Đông 2023/2024”.
Đây vẫn là mức lấp đầy cao hơn so với dự đoán của IEA vì WoodMac giả định Nga vẫn tiếp tục cung cấp khí đốt, mặc dù ở mức rất thấp./.
Tin liên quan