Mọi khoản tiền gửi của khách hàng tại ngân hàng được bảo toàn cả gốc lẫn lãi


BNEWS Những sự việc mất tiền trong ngân hàng gần đây khiến dư luận dấy lên nhiều lo ngại về sự an toàn và quy trình giao dịch gửi tiền và rút tiền tại ngân hàng.
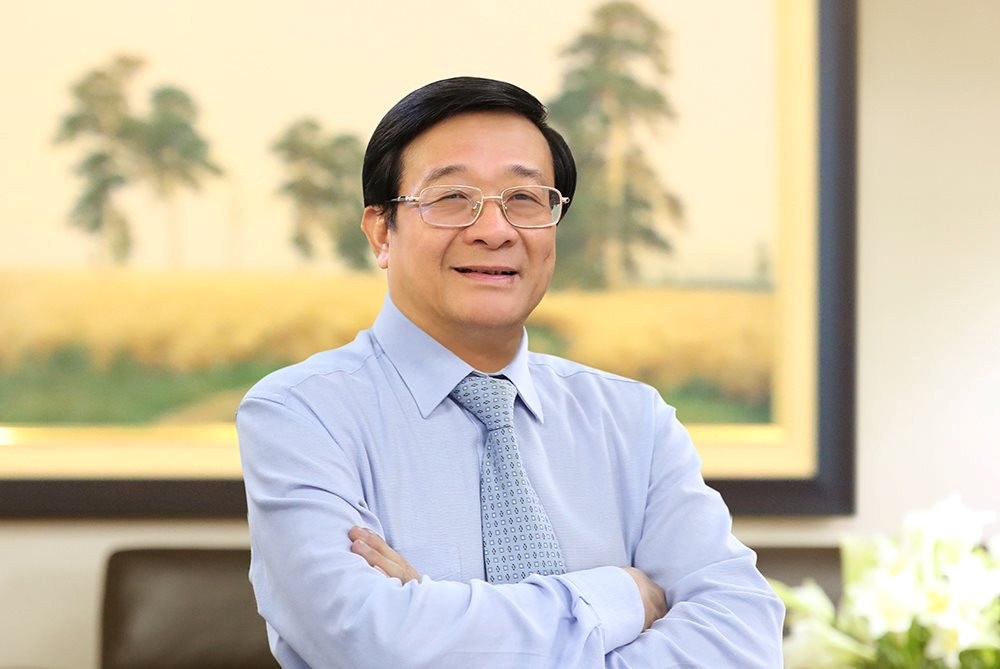
TS. Nguyễn Quốc Hùng, Tổng Thư ký Hiệp hội Ngân hàng Việt Nam.
Những sự việc mất tiền trong ngân hàng gần đây khiến dư luận dấy lên nhiều lo ngại về sự an toàn và quy trình giao dịch gửi tiền và rút tiền tại ngân hàng. TS. Nguyễn Quốc Hùng, Tổng Thư ký Hiệp hội Ngân hàng Việt Nam (VNBA) đã có trao đổi để làm rõ những vấn đề liên quan đến các vụ việc này.
Phóng viên: Trên các phương tiện thông tin đại chúng thời gian gần đây liên tục phản ánh các vụ việc liên quan tới việc khách hàng bị mất tiền gửi tại các ngân hàng. Trong đó, có những khoản tiền gửi lên tới cả trăm tỷ đồng. Các vụ việc này đang khiến dư luận lo ngại về sự an toàn và quy trình giao dịch gửi và rút tiền tại ngân hàng. Xin ông cho biết quan điểm của mình về vấn đề này?
TS. Nguyễn Quốc Hùng: Có thể nói, các quy trình nghiệp vụ liên quan đến giao dịch gửi tiền và rút tiền tại quầy cũng như giao dịch điện tử hiện nay đều đã được các tổ chức tín dụng ban hành đầy đủ, đảm bảo an toàn cho người gửi và rút tiền. Vì vậy, tất cả các giao dịch nếu tuân thủ theo đúng quy định đã ban hành thì đều được bảo đảm an toàn một cách tuyệt đối.
Tuy nhiên, trên thực tế vẫn có lúc xảy ra việc mất tiền trên tài khoản hoặc xảy ra tranh chấp như thông tin trên báo chí trong thời gian qua. Tôi cho rằng, để xảy ra các vụ việc mất tiền gửi trên tài khoản tại ngân hàng có nhiều nguyên nhân, tựu trung ở một số nguyên nhân chủ yếu sau: Thứ nhất, các cán bộ ngân hàng và giao dịch viên không chấp hành đúng quy định của ngân hàng ban hành dẫn tới bị lợi dụng, tham ô.
Thứ hai, giao dịch viên với khách hàng tin tưởng lẫn nhau mà bỏ qua các thủ tục cần thiết như gửi sổ tiết kiệm, ký sẵn giấy rút tiền và chuyển tiền, khi nào cần thì gọi điện thực hiện giao dịch... dẫn đến bị lợi dụng lẫn nhau. Thứ ba, không loại trừ khả năng thông đồng giữa khách hàng và cán bộ ngân hàng để trục lợi.
Thứ tư, có khả năng lợi dụng sự tin tưởng của cán bộ ngân hàng là khách hàng truyền thống, khách Vip…, khách hàng đã sử dụng tài khoản tiền gửi cũng như sổ tiết kiệm của mình tại ngân hàng để cho vay lãi suất cao hưởng lợi song khi xảy ra rủi ro thì quy trách nhiệm cho ngân hàng và đòi lại khoản tiền gửi của mình tại ngân hàng.
Theo tôi, nếu ngân hàng và khách hàng tuân thủ theo đúng quy trình giao dịch thì không thể xảy ra sự cố đáng tiếc như những vụ việc báo chí đã nêu vừa qua.
Phóng viên: Trách nhiệm pháp lý của ngân hàng với thiệt hại do người lao động thuộc quản lý của pháp nhân gây ra trong những vụ việc nêu trên sẽ được xác định như thế nào, thưa ông?
TS. Nguyễn Quốc Hùng: Các tổ chức tín dụng có trách nhiệm bảo toàn vốn cho người gửi tiền, khi đến hạn trả thì phải trả đầy đủ gốc và lãi.
Trong trường hợp xảy ra sự vụ dẫn đến thất thoát tài sản, nếu phát hiện ra hành vi tham ô tài sản của cán bộ ngân hàng thì tổ chức tín dụng phải có trách nhiệm hoàn trả ngay.
Trường hợp cán bộ ngân hàng và khách hàng có quan hệ thân thiết hoặc tin tưởng lẫn nhau, bỏ qua các bước quy định hoặc khách hàng ký sẵn thủ tục chứng từ và những nội dung liên quan về mặt pháp lý tạo điều kiện rút tiền ra theo đúng quy trình thì trước hết ngân hàng cần sự xem xét, đánh giá thật khách quan nhằm tìm ra nguyên nhân thất thoát, đồng thời làm rõ mối liên hệ giữa khách hàng và cán bộ ngân hàng thông qua các giao dịch trước đó.
Sau đó là chuyển hồ sơ cho cơ quan pháp luật để xử lý. Khi có phán quyết của cơ quan pháp luật thì ngân hàng mới có cơ sở trả hoặc không phải trả tiền cho khách hàng.
Tóm lại, mọi hành vi của cán bộ ngân hàng gây nên thất thoát tiền gửi của khách hàng trong nội bộ ngân hàng mà không có sự cấu kết thông đồng, mối quan hệ làm ăn qua lại với khách hàng thì ngân hàng chắc chắn phải chịu trách nhiệm hoàn trả toàn bộ cả gốc lẫn lãi.
Phóng viên: Liệu có tình trạng lợi dụng ngân hàng làm trung gian, che giấu mục đích thông qua hợp đồng giả cách để thực hiện hành vi trái pháp luật, sai quy định hay không, thưa ông?
TS. Nguyễn Quốc Hùng: Việc lập hợp đồng giả cách có mục đích biến tài khoản ngân hàng làm trung gian để đảm bảo cho hoạt động cho vay bất hợp pháp bên ngoài ngân hàng, khi xảy ra rủi ro không thu hồi được nợ thì quy hết trách nhiệm cho ngân hàng và yêu cầu ngân hàng hoặc gây áp lực bắt ngân hàng phải hoàn trả tiền gửi hoặc sổ tiết kiệm...
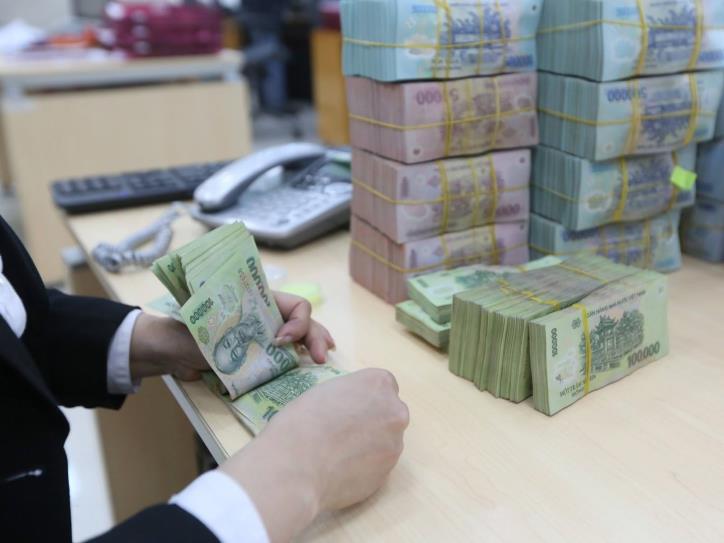
TS Nguyễn Quốc Hùng: Mọi khoản tiền gửi của khách hàng tại ngân hàng được bảo toàn cả gốc lẫn lãi.
Hành vi này là “vừa ăn lãi suất chênh lệch, vừa được đảm bảo an toàn vốn”. Vấn đề này, tôi rất mong muốn các cơ quan quản lý và các cơ quan pháp luật sớm vào cuộc xác minh làm rõ trách nhiệm của những người có liên quan và xử lý theo đúng quy định của pháp luật.
Phóng viên: Những vụ việc xảy ra là hồi chuông cảnh báo với các ngân hàng, các cấp lãnh đạo và từng cán bộ ngân hàng trong thực hiện nghiêm quy trình, quy định, kiểm tra, giám sát nội bộ. Theo ông, các ngân hàng có thể rút ra những gì sau các vụ việc này?
TS. Nguyễn Quốc Hùng: Các ngân hàng luôn luôn quan tâm đến công tác đào tạo trình độ nghiệp vụ, giáo dục đạo đức cho các cán bộ nhân viên, định kỳ luân chuyển giao dịch viên 3 - 6 tháng/lần, tăng cường kiểm tra việc chấp hành qui trình giao dịch của cán bộ. Những hoạt động này cần được tiếp tục duy trì và đẩy mạnh hơn nữa.
Ngoài ra, các ngân hàng đã và đang áp dụng thông báo biến động số dư tất cả các tài khoản cho khách hàng thông qua tin nhắn SMS. Đây cũng là giải pháp tôi muốn khuyến cáo tất cả ngân hàng nên phổ biến đến tất cả khách hàng và xem xét miễn hoặc giảm phí sử dụng SMS Banking đến mức tối đa để đảm bảo tất cả các khách hàng có thể tiếp cận được thông tin biến động số dư một cách nhanh chóng nhất. Mọi vấn đề về biến động số dư trên tài khoản tiền gửi cũng như tài khoản tiết kiệm của khách hàng cần được thông báo qua tin nhắn SMS ngay lập tức khi giao dịch được thực hiện.
Ngoài ra, cũng cần khuyến cáo thêm, cán bộ ngân hàng không nên quá tin tưởng vào khách hàng truyền thống, khách Vip, khách thân quen... dễ để lộ sơ hở trong các quy trình nghiệp vụ, dẫn đến bị lợi dụng trục lợi.
Phóng viên: Đảm bảo an toàn trong giao dịch tiền gửi là điều luôn được người gửi tiền hết sức quan tâm. Tuy nhiên, qua các vụ việc có thể thấy, rủi ro trong an toàn tiền gửi thường đến từ chính sự chủ quan, thiếu cẩn trọng của người gửi với nhân viên ngân hàng. Lời khuyên của ông đối với người gửi tiền là gì, thưa ông?
TS. Nguyễn Quốc Hùng: Khi đến giao dịch tại ngân hàng, các khách hàng cần thực hiện đúng và đủ các bước trong quy trình giao dịch, xem xét kỹ và hiểu rõ các giấy tờ, chứng từ trước khi đặt bút ký. Hơn nữa, không nên chủ quan quá tin tưởng vào các quan hệ cá nhân với nhân viên ngân hàng, kể cả đó là người thân trong gia đình, họ hàng. Đặc biệt, không ký khống, không giao dịch móc nối hay cấu kết, thông đồng với cán bộ ngân hàng.
Nếu thực hiện tốt những điều này, tôi tin chắc các khoản tiền gửi của các khách hàng gửi tại ngân hàng sẽ luôn được đảm bảo an toàn.
Phóng viên: Khi các sự việc mất tiền xảy ra, các ngân hàng đều khẳng định “không thoái thác trách nhiệm, sẽ giải quyết hợp tình, hợp lý, đảm bảo quyền lợi của khách hàng, trên cơ sở tuân thủ quy định của pháp luật”. Đơn cử như vụ việc tại Sacombank gần đây, nếu mọi việc xử lý tuân thủ đúng quy trình và chờ kết luận từ cơ quan chức năng thì quá trình xử lý có thể kéo dài, gây nhiều thiệt hại cho khách hàng, dư luận cho rằng ngân hàng đã “nhùng nhằng” trong xử lý. Ông có ý kiến gì về vấn đề này?
TS. Nguyễn Quốc Hùng: Liên quan đến sự việc gần đây nhất xảy ra tại Phòng giao dịch Sacombank Cam Ranh, theo tôi được biết, để chuyển và rút tiền khách hàng đã thực hiện 9 lần rút tiền mặt 3 lần chuyển khoản, những giao dịch này đều có chữ ký của khách hàng. Các giao dịch này cần xác định chữ ký của khách hàng là thật hay giả?
Nếu là khách hàng tin tưởng giao dịch viên đã ký khống chứng từ thì tại sao ký đến 12 lần? Tôi cho rằng, các giao dịch này cần được các cơ quan chức năng làm rõ có hay không mối quan hệ làm ăn giữa cán bộ ngân hàng và khách hàng?.
Về trách nhiệm của ngân hàng, tôi cho rằng, ngân hàng chưa có đủ cơ sở pháp lý để hoàn trả ngay số tiền bị mất cho khách hàng, bởi nếu chữ ký trên toàn bộ chứng từ là thật thì khách hàng phải chịu trách nhiệm về chữ ký của mình. Điều này tương tự như khi khách hàng cung cấp mật khẩu đăng nhập internet banking cho người khác, nếu xảy ra thất thoát thì khách hàng phải chịu trách nhiệm hoàn toàn.
Vì vậy, tôi rất mong cơ quan pháp luật làm rõ, điều tra xác minh xử lý đúng người đúng tội, nếu ngân hàng sai phải xử lý thật nghiêm theo quy định của pháp luật và hoàn trả ngay cho khách hàng. Nếu có sự lợi dụng hoặc câu kết với cán bộ ngân hàng để cho vay ngoài ngân hàng cũng cần được xử lý nghiêm để răn đe nhiều trường hợp khác có thể xảy ra.
Phóng viên: Xin trân trọng cảm ơn ông!
Tin liên quan