Mobile Money: Cần những yếu tố gì để thành công?


BNEWS Theo Phó Thống đốc Ngân hàng Nhà nước Nguyễn Kim Anh, để có thể triển khai thành công dịch vụ Mobile Money cần nhiều yếu tố, phụ thuộc vào nhiều bên.
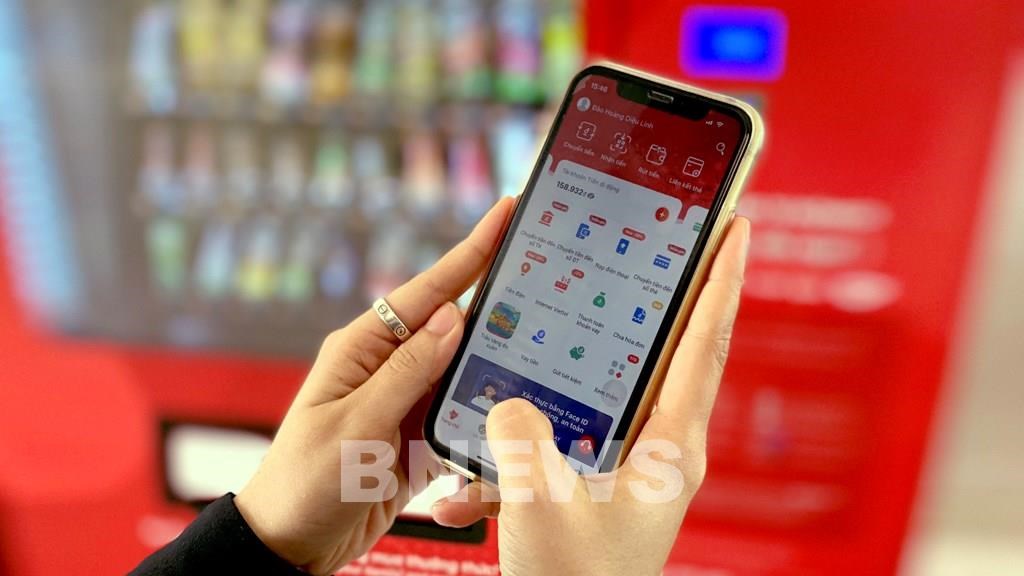
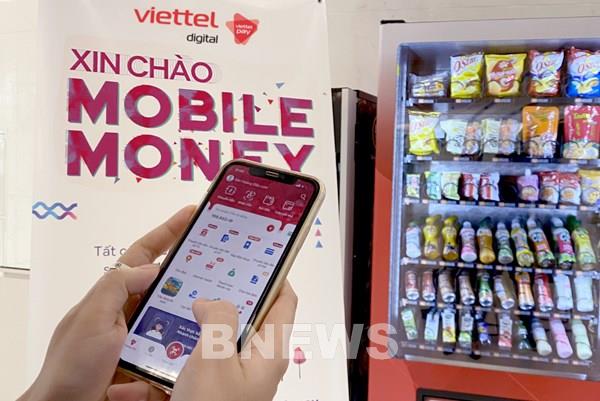
Dịch vụ Mobile Money trên điện thoại di động. Ảnh minh họa: Hằng Trần/BNEWS/TTXVN
Theo Phó Thống đốc Ngân hàng Nhà nước Nguyễn Kim Anh, ngay sau khi các doanh nghiệp viễn thông được chấp thuận cung cấp dịch vụ Mobile Money, người dân có nhu cầu sử dụng dịch vụ Mobile Money, đặc biệt là người dân ở khu vực nông thôn, miền núi, vùng sâu, vùng xa, biên giới và hải đảo của Việt Nam sẽ đăng ký mở, nạp tiền và sử dụng dịch vụ Mobile Money.
Phó Thống đốc cho rằng, để làm được điều này thì các doanh nghiệp viễn thông cần khẩn trương xây dựng Hồ sơ đề nghị triển khai thí điểm dịch vụ Mobile Money, đảm bảo đáp ứng đầy đủ các điều kiện quy định tại Quyết định 316/QĐ-TTg về việc phê duyệt triển khai thí điểm dùng tài khoản viễn thông thanh toán cho các hàng hóa, dịch vụ có giá trị nhỏ.Ngân hàng Nhà nước, Bộ Thông tin và Truyền thông, Bộ Công an có trách nhiệm thực hiện thẩm định các nội dung liên quan đến lĩnh vực quản lý. Sau khi triển khai chính thức, Bộ Bộ Thông tin và Truyền thông sẽ có chịu trách nhiệm chủ trì, phối hợp với Ngân hàng Nhà nước và Bộ Công an trong công tác quản lý doanh nghiệp viễn thông, thanh tra, kiểm tra, giám sát, đảm bảo việc thí điểm an toàn, hiệu quả, không để tội phạm lợi dụng cho các hành vi vi phạm pháp luật.
Theo Phó Thống đốc Nguyễn Kim Anh, để có thể triển khai thành công dịch vụ Mobile Money cần nhiều yếu tố, phụ thuộc vào nhiều bên. Đối với doanh nghiệp viễn thông, trên cơ sở chuẩn bị hồ sơ, điều kiện kỹ thuật đáp ứng yêu cầu tại Quyết định 316/QĐ-TTg; doanh nghiệp cần xây dựng ứng dụng an toàn, thuận tiện, dễ sử dụng; xây dựng hệ thống các điểm kinh doanh trên toàn quốc, trong đó ưu tiên triển khai thí điểm tại các địa bàn thuộc khu vực nông thôn, vùng sâu, vùng xa. Các đơn vị cung ứng hàng hóa/dịch vụ chấp nhận rộng rãi phương thức thanh toán này với các chi phí hợp lý. Đối với cơ quan quản lý nhà nước như Ngân hàng Nhà nước, Bộ Thông tin và Truyền thông, Bộ Công an thực hiện thẩm định, cấp phép, thanh tra, kiểm tra, giám sát định kỳ, thường xuyên theo đúng Quyết định 316/QĐ-TTg vừa khuyến khích sử dụng nhưng phải đảm bảo việc thí điểm an ninh, an toàn và hiệu quả. Tuy nhiên, Phó Thống đốc cho rằng Mobile Money là dịch vụ mới, chưa được quy định tại văn bản pháp lý hiện hành, có thể tiềm ẩn rủi ro phát sinh mà thời điểm hiện tại chưa thể lường hết trước được; do đó, các Bộ ngành phải tiếp tục hoàn thiện chính sách trong quá trình thực hiện thí điểm và sau khi tổng kết đánh giá sau 2 năm thực hiện. Phó Thống đốc cũng chỉ ra hai lợi ích lớn nhất của Mobile Money. Thứ nhất, góp phần phát triển hoạt động thanh toán không dùng tiền mặt, tăng cường việc tiếp cận và sử dụng các dịch vụ tài chính, đặc biệt tại khu vực nông thôn, miền núi, vùng sâu, vùng xa; mở rộng thêm kênh thanh toán không dùng tiền mặt trên thiết bị di động; mang lại tiện ích cho người sử dụng; tiết giảm chi phí…Bên cạnh đó, sẽ giáo dục, phổ cập kiến thức tài chính toàn diện cho toàn dân, giúp người sử dụng sẽ dần quen với sử dụng các dịch vụ tài chính chính thức khác tại các ngân hàng và các tổ chức trung gian thanh toán.
Hiện nay số người có điện thoại di động ở Việt Nam là gần 125 triệu thuê bao, trong khi tỷ lệ người trưởng thành có tài khoản tại ngân hàng là chỉ là 64%. Khoảng trống còn khá lớn nên hy vọng khi triển khai Mobile Money sẽ có chuyển biến mạnh mẽ về thanh toán các dịch vụ thiết yếu như điện, nước, y tế, giáo dục, dịch vụ công... Mobile Money sẽ là giải pháp góp phần phát triển hoạt động thanh toán không dùng tiền mặt, tăng cường việc tiếp cận và sử dụng các dịch vụ tài chính, đặc biệt tại khu vực nông thôn, miền núi, vùng sâu, vùng xa.Đồng thời, mở rộng thêm kênh thanh toán không dùng tiền mặt trên thiết bị di động; mang lại tiện ích cho người sử dụng; tiết giảm chi phí để thúc đẩy thanh toán không dùng tiền mặt và tài chính toàn diện tại Việt Nam.
Phó thống đốc Nguyễn Kim Anh cho biết, trong thời gian tới, Ngân hàng Nhà nước sẽ tiếp tục theo dõi và nắm bắt thông tin phản ánh dư luận liên quan đến việc thực hiện thí điểm Mobile Money để kịp thời phối hợp với Bộ TTTT, Bộ Công an xử lý các vướng mắc, phát sinh. Mobile Money (còn được gọi là tiền di động) được hiểu là hình thức thanh toán được thực hiện bằng hoặc thông qua một thiết bị di động và vận hành theo quy định tài chính của mỗi quốc gia. Thay vì thanh toán bằng tiền mặt, séc hoặc thẻ tín dụng, người tiêu dùng có thể sử dụng tài khoản của điện thoại di động để thanh toán cho rất nhiều dịch vụ hàng ngày. Trước đó, Thủ tướng Chính phủ vừa ban hành Quyết định 316/QĐ-TTG ngày 9/3/2020 phê duyệt triển khai thí điểm dùng tài khoản viễn thông thanh toán cho các hàng hóa, dịch vụ có giá trị nhỏ (Mobile Money). Hạn mức giao dịch Mobile Money không quá 10 triệu đồng/tháng/tài khoản cho tổng giao dịch. Quyết định nêu rõ, khách hàng cá nhân đăng ký và sử dụng dịch vụ Mobile Money phải cung cấp Chứng minh thư nhân dân/Căn cước công dân/Hộ chiếu trùng với thông tin đăng ký số thuê bao di động của khách hàng và được Doanh nghiệp thực hiện thí điểm định danh, xác thực theo các quy định của Chính phủ về đăng ký thuê bao di động. Số thuê bao di động phải có thời gian kích hoạt và sử dụng liên tục trong ít nhất 3 tháng liền kề tính đến thời điểm đăng ký mở và sử dụng dịch vụ Mobile Money. Mỗi khách hàng chỉ được mở 1 tài khoản Mobile Money tại mỗi doanh nghiệp thực hiện thí điểm./.Tin liên quan