Làn sóng lạm phát tại Mỹ gợi nhắc kịch bản trong thập niên 1970?


BNEWS Trong bối cảnh nguy cơ xuất hiện làn sóng lạm phát thứ hai ở Mỹ, khả năng xảy ra kịch bản tiêu cực về lạm phát giống những năm thập niên 70 của thế kỷ trước đang rất cao.
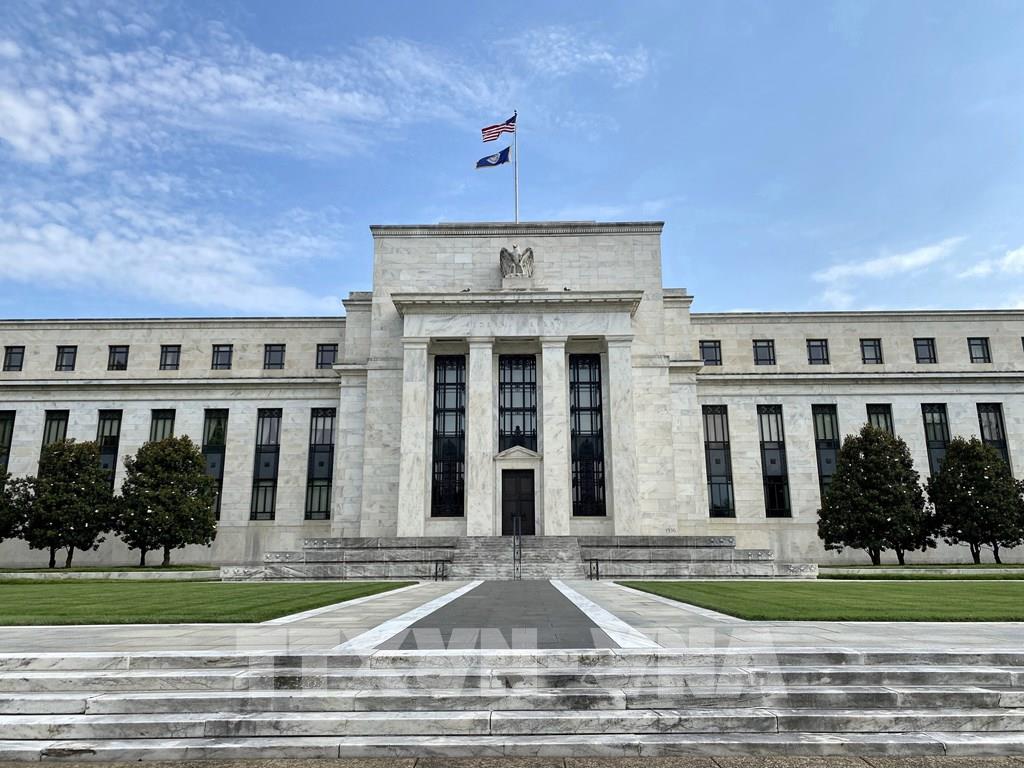
Trụ sở Cục Dự trữ Liên bang Mỹ ở Washington, DC. Ảnh: AFP/TTXVN
Vì vậy, việc nghiên cứu chu kỳ lạm phát giai đoạn những năm 1970, khi nền kinh tế Mỹ thậm chí còn trải qua ba làn sóng lạm phát lớn, sẽ mang lại những kinh nghiệm cần thiết hỗ trợ nền kinh tế thế giới có thể dễ dàng vượt qua những thách thức.
Có những lý do để tin rằng lạm phát hiện nay ở Mỹ khá tương đồng với giai đoạn những năm 1970. Thứ nhất, lạm phát cơ bản - không bao gồm giá các mặt hàng thực phẩm và năng lượng dễ biến động, phản ánh tốt hơn áp lực nhu cầu cơ bản trong một nền kinh tế nhất định - hiện đang ở gần mức 5%, con số này cao hơn đáng kể so với mục tiêu lạm phát 2% mà Cục Dự trữ liên bang Mỹ (Fed) hướng tới.Thứ hai, giá của hầu hết các loại hàng hóa đều tăng khá mạnh kể từ đầu năm nay. Ví dụ, giá dầu và đồng đã tăng hơn 10%. Diễn biến trên thị trường hàng hóa chắc chắn sẽ làm gia tăng áp lực lạm phát trong những tháng tới, nhất là từ phía cung của nền kinh tế.Thứ ba, chỉ số nhà quản trị mua hàng (PMI) của Mỹ, vốn được xem là chỉ số đánh giá động lực hiện tại của nền kinh tế và triển vọng tăng trưởng trong những tháng tới, hiện có mức trung bình trên mốc 50 điểm. Điều này cho thấy rõ lạm phát tại Mỹ vẫn có xu hướng tăng nhẹ.Thứ tư, chính phủ Mỹ đang phải chịu mức thâm hụt ngân sách khổng lồ, đang dao động quanh mức chưa từng có là 6,5% Tổng sản phẩm quốc nội (GDP). Nợ công cao làm tăng áp lực đáng kể đến nỗ lực kiềm chế lạm phát.Thứ năm, quá trình phi toàn cầu hóa tiếp tục diễn ra, những nỗ lực rút ngắn chuỗi cung ứng, khách hàng và việc chuyển giao năng lực công nghiệp từ châu Âu sang Mỹ cũng có tác động rất mạnh đối với nền kinh tế Mỹ.
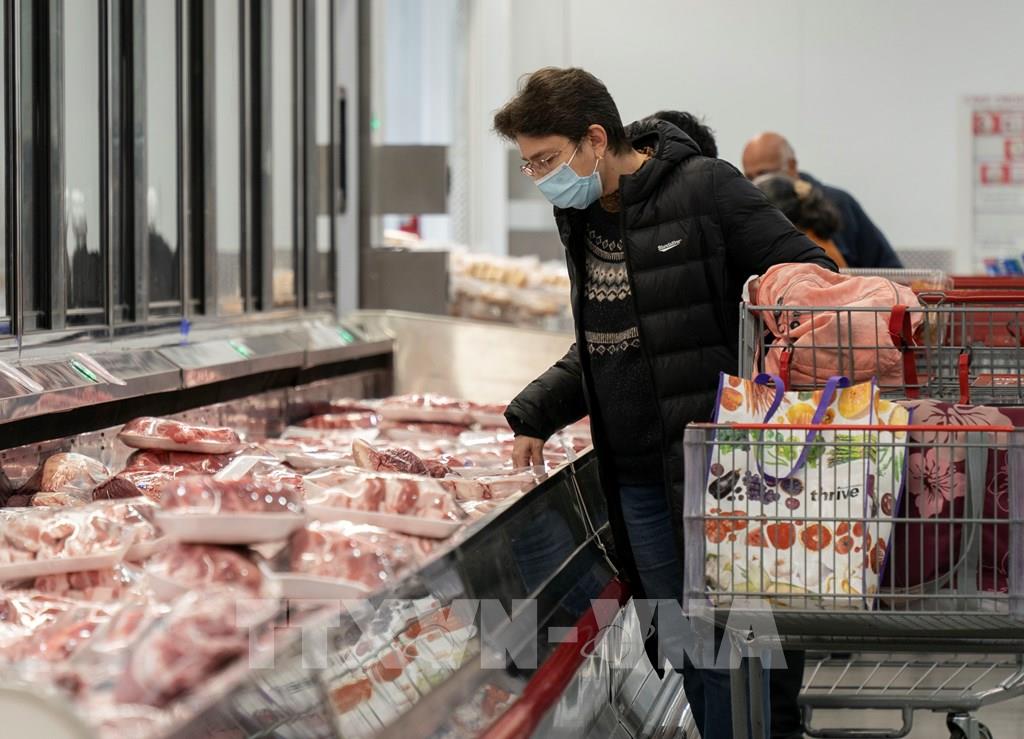
Người tiêu dùng mua hàng trong siêu thị ở Foster City, bang California (Mỹ) ngày 11/1/2024. Ảnh: THX/TTXVN
Và cuối cùng, thứ sáu, lạm phát “triển vọng” ở nền kinh tế lớn nhất thế giới cũng tăng khá mạnh trong những tháng gần đây, tỷ lệ lạm phát trung bình trong 5 năm tới hiện được dự kiến cao hơn đáng kể so với mục tiêu 2% của Fed. Do đó, lạm phát “triển vọng” trong nền kinh tế Mỹ chắc chắn không “đồng hành” với mục tiêu lạm phát của chính phủ Mỹ.
Các thị trường tài chính vẫn đang được định giá theo các kịch bản dự đoán rằng Fed sẽ giảm từ một đến hai lần lãi suất cơ bản xuống 1/4 điểm phần trăm vào cuối năm 2024. Tuy nhiên, xu hướng lạm phát và đặc biệt là lạm phát “triển vọng” hiện nay rất bất lợi, nên khó có khả năng Fed giảm lãi suất cơ bản trong năm nay. Gần đây cựu Bộ trưởng tài chính Larry Summers thậm chí còn có những suy đoán rằng động thái tiếp theo của Fed có thể sẽ là tăng lãi suất cơ bản.Bất kể kịch bản nào xảy ra, quỹ đạo lạm phát hiện tại của nền kinh tế Mỹ đang rất đáng lo ngại. Nhiều khả năng lạm phát những năm 70 của thế kỷ trước, ít nhất về mặt lý thuyết, có thể được lặp lại hoặc tương đồng ở một mức độ nhất định nào đó. Và điều này cũng có tác động bất lợi đến triển vọng đầu tư đối với các loại cổ phiếu Mỹ vẫn được định giá quá cao, đặc biệt là lĩnh vực công nghệ thông tin, cũng như trái phiếu chính phủ Mỹ, cụ thể là những trái phiếu có kỳ hạn dài hơn.Trong hai tuần qua, thị trường chứng khoán và trái phiếu chính phủ Mỹ đã giảm đáng kể. Chỉ số chứng khoán cơ bản S&P 500 đã giảm 5% so với mức cao lịch sử vào ngày 28/ 3 và chỉ số chứng khoán của các công ty lớn nhất của Mỹ, được gọi là "Magnificent 7", vào hôm 11/4, đã giảm 8% so với mức kỷ lục của 28/3. Đối với trái phiếu chính phủ Mỹ, còn gọi là trái phiếu kho bạc Mỹ, chỉ số trái phiếu của Bloomberg đã giảm 3% kể từ đầu năm nay. Đây là mức giảm tương đối mạnh so với tiêu chuẩn của một tài sản tài chính phi rủi ro quan trọng.Tuy nhiên, Magnificent 7 của Mỹ vẫn là một nhóm cổ phiếu cực kỳ đắt giá. Các cổ phiếu trong nhóm này hiện vẫn được giao dịch trung bình với mức tăng rất cao gấp 37 lần thu nhập hàng năm. Điều này gợi nhớ đến bong bóng cổ phiếu công nghệ Mỹ vào năm 2000. Những cổ phiếu này vẫn cần khá nhiều thời gian để có thể đi xuống.Tin liên quan