Lãi suất những tháng cuối năm có còn dư địa để giảm?


BNEWS Phiên họp Chính phủ tháng 8 vừa qua, một lần nữa Thủ tướng lại chỉ đạo ngành ngân hàng tiếp tục giảm lãi suất 0,5% từ nay đến cuối năm.
Vấn đề đang được đặt ra là với tình hình hiện nay, lãi suất có còn dư địa để giảm khi mà trong tháng 7 vừa qua, Ngân hàng Nhà nước đã điều chỉnh giảm một loạt các mức lãi suất điều hành.
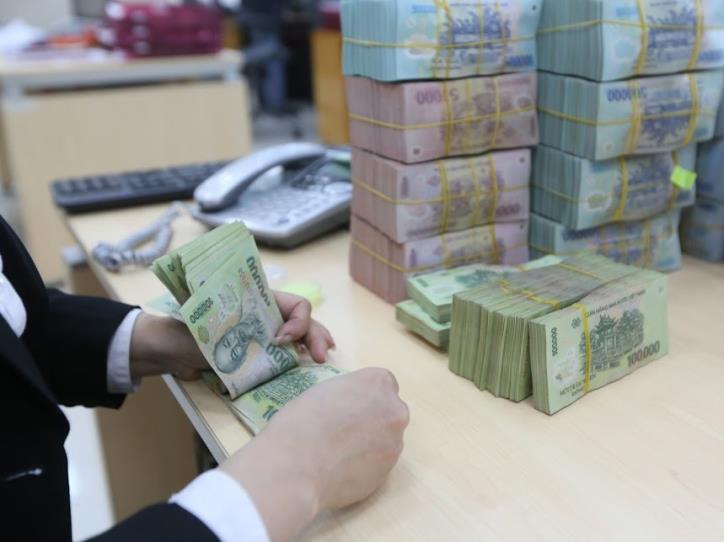
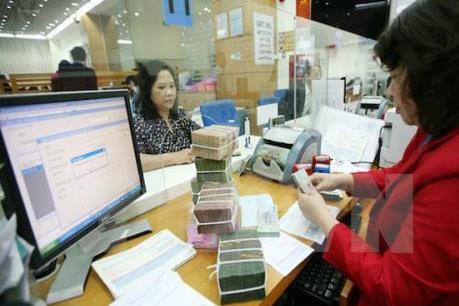
Lãi suất những tháng cuối năm có còn dư địa để giảm?. Ảnh minh họa: Quang Phúc
Tại báo cáo tình hình kinh tế và thị trường tài chính tháng 8 và 8 tháng qua do Ủy ban Giám sát Tài chính Quốc gia vừa công bố, cơ quan này tiếp tục nhận định, những tháng cuối năm 2017 vẫn còn những yếu tố hỗ trợ để giảm mặt bằng lãi suất cho vay.
Cụ thể, áp lực từ phía tỷ giá không quá lớn do chỉ số Bloomberg Dollar Index đã giảm khá mạnh so với đầu năm (giảm 9,3%). Bên cạnh đó, lạm phát nhiều khả năng trong tầm kiểm soát (dưới 4%) trong khi áp lực từ phía phát hành trái phiếu Chính phủ cũng không còn nhiều (vì 8 tháng đầu năm đã hoàn thành 78,5% kế hoạch năm 2017). Ngoài ra, nỗ lực từ phía nhà điều hành về xử lý nợ xấu sẽ đóng góp tích cực hơn trong việc giảm lãi suất. Bản báo cáo của Uỷ ban Giám sát Tài chính Quốc gia cũng ghi nhận, lạm phát so với cùng kỳ sau 6 tháng liên tục giảm đã có dấu hiệu tăng trở lại trong tháng 8 (lạm phát cơ bản tháng 8 vẫn tiếp tục duy trì ở mức thấp, chỉ tăng 1,31% so với cùng kỳ) khi CPI tháng 8 đã tăng 0,92% so với tháng trước và tăng 3,35% so với cùng kỳ năm 2016. Cơ quan này phân tích, nguyên nhân tăng chủ yếu do điều chỉnh giá dịch vụ công (y tế, giáo dục) bởi nếu không tính tăng giá dịch vụ công, lạm phát tháng 8 chỉ tăng 0,52% so với cùng kỳ và không tăng so với đầu năm. Phân rã các thành phần của lạm phát cho thấy, thành phần lạm phát do yếu tố mùa vụ đóng góp 0 điểm %, trong khi thành phần chu kì (lạm phát do yếu tố giá) đóng góp 0,1 điểm % vào lạm phát tổng thể của tháng 8 (tháng 6 và 7 thành phần chu kì đóng góp lần lượt -0,6 và -0,7 điểm % vào lạm phát tổng thể). Đây có thể là dấu hiệu ban đầu cho thấy một chu kì tăng giá mới có thể bắt đầu trong những tháng tiếp theo, cần được theo dõi để kiểm soát chặt chẽ giá dịch vụ công trong những tháng tới nhằm đảm bảo kiểm soát lạm phát theo mục tiêu đề ra. Bên cạnh đó, một diễn biến đáng chú ý khác là huy động Trái phiếu Chính phủ trong tháng 8 diễn biến kém thuận lợi với tỷ lệ trúng thầu đạt mức thấp nhất kể từ đầu năm do lực cầu giảm mạnh. Nguyên nhân chính của hiện tượng này là do Chính phủ nâng mục tiêu tăng trưởng tín dụng khiến các ngân hàng có xu hướng giữ lại nguồn để cho vay thay vì đầu tư vào Trái phiếu Chính phủ. Theo Luật sư Bùi Quang Tín, CEO Trường Doanh nhân BizLight, có một số yếu tố hỗ trợ lãi suất giảm hoặc tiếp tục ổn định trong những tháng cuối năm. Trước hết, thanh khoản của hệ thống ngân hàng dồi dào và đủ đáp ứng cho tăng trưởng tín dụng thường ở mức cao trong quý IV năm nay.Việc này, dựa trên các yếu tố: số dư tiền gửi từ Kho bạc Nhà nước vẫn ở mức cao tại hệ thống ngân hàng thương mại; Ngân hàng Nhà nước tiếp tục mua USD để tăng dự trữ ngoại hối, tiếp tục sử dụng công cụ tái chiết khấu và tái cấp vốn; lạm phát được kiểm soát tích cực; lãi suất liên ngân hàng giảm xuống mức thấp nhất kể từ đầu năm.
Bên cạnh đó, lãi suất điều hành đã giảm 0,25%, giúp các ngân hàng giảm chi phí vốn. Đặc biệt, lãi suất huy động của 4 ngân hàng lớn nhất tại Việt Nam (chiếm thị phần trên 50% về huy động tiền gửi tại Việt Nam, gồm Vietcombank, Vietinbank, BIDV, Agribank) luôn duy trì ở mức thấp so với các ngân hàng thương mại giúp cho lãi suất huy động trên thị trường ổn định và định hướng cho mặt bằng lãi suất trên thị trường. Cùng với đó, việc Thủ tướng Chính phủ phê duyệt đề án cơ cấu lại hệ thống các tổ chức tín dụng, gắn với xử lý nợ xấu giai đoạn 2016-2020 tạo điều kiện cho các ngân hàng giảm chi phí, từ đó giảm lãi suất cho vay đối với không chỉ các doanh nghiệp trong 5 lĩnh vực ưu tiên mà cho nhiều doanh nghiệp ở các lĩnh vực khác. Thông tin về hoạt động ngân hàng trong tuần cuối tháng 8, Ngân hàng Nhà nước cho biết, mặt bằng lãi suất huy động VND phổ biến ở mức 0,8-1%/năm đối với tiền gửi không kỳ hạn và có kỳ hạn dưới 1 tháng; 4,5-5,4%/năm đối với tiền gửi có kỳ hạn từ 1 tháng đến dưới 6 tháng; 5,4-6,5%/năm đối với tiền gửi có kỳ hạn từ 6 tháng đến dưới 12 tháng; kỳ hạn trên 12 tháng ở mức 6,4-7,2%/năm. Về lãi suất cho vay VND, Ngân hàng Nhà nước cho biết, hiện mặt bằng lãi suất cho vay phổ biến đối với các lĩnh vực ưu tiên ở mức 6-6,5%/năm đối với ngắn hạn, các ngân hàng thương mại nhà nước áp dụng lãi suất cho vay trung và dài hạn phổ biến đối với các lĩnh vực ưu tiên ở mức 9-10%/năm. Lãi suất cho vay các lĩnh vực sản xuất kinh doanh thông thường ở mức 6,8-9%/năm đối với ngắn hạn; 9,3-11%/năm đối với trung và dài hạn. Đặc biệt, đối với nhóm khách hàng tốt, tình hình tài chính lành mạnh, minh bạch, lãi suất cho vay ngắn hạn từ 4-5%/năm./.Tin liên quan