Hướng dẫn đăng ký cấp tài khoản giao dịch thuế điện tử


BNEWS Bộ Tài chính vừa ban hành Thông tư số 46/2024/TT-BTC sửa đổi, bổ sung một số điều của Thông tư số 19/2021/TT-BTC hướng dẫn giao dịch điện tử trong lĩnh vực thuế.
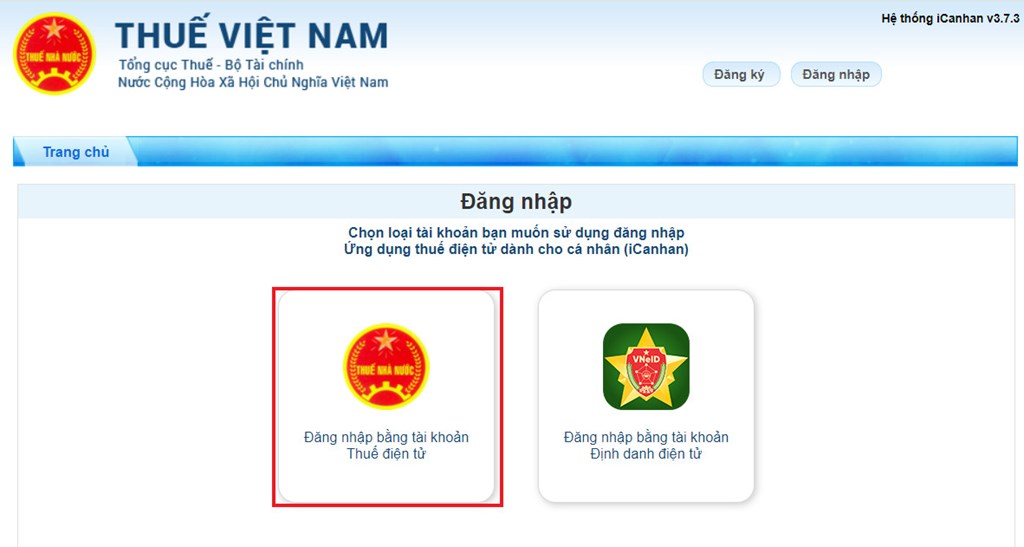
Truy cập trang web Dịch vụ thuế điện tử (https://thuedientu.gdt.gov.vn/). Ảnh chụp màn hình
Thông tư bổ sung quy định về: Đăng ký cấp tài khoản giao dịch thuế điện tử với cơ quan thuế qua Cổng thông tin điện tử của Tổng cục Thuế như sau:
Thủ tục đăng ký, cấp tài khoản giao dịch thuế điện tử với cơ quan thuế bằng phương thức điện tử trực tiếp qua Cổng thông tin điện tử của Tổng cục Thuế:
Đối với người nộp thuế là cá nhân đã đăng ký và kích hoạt tài khoản định danh điện tử mức độ 2 theo quy định tại khoản 2 Điều 14, khoản 2 Điều 15 và Điều 18 Nghị định số 59/2022/NĐ-CP ngày 05/9/2022 của Chính phủ quy định về định danh và xác thực điện tử; đồng thời hệ thống định danh, xác thực điện tử và Cổng thông tin điện tử của Tổng cục Thuế đã được kết nối, vận hành thì người nộp thuế là cá nhân được sử dụng tài khoản định danh điện tử thay thế cho việc xuất trình chứng minh thư nhân dân hoặc hộ chiếu/thẻ căn cước công dân/thẻ căn cước để tiếp tục thực hiện thủ tục đăng ký, cấp tài khoản giao dịch thuế điện tử với cơ quan thuế bằng phương thức điện tử theo các bước công việc quy định; yêu cầu kích hoạt tài khoản giao dịch điện tử cho người nộp thuế là cá nhân được gửi qua số điện thoại đã đăng ký hoặc email đã đăng ký.
Đối với Hồ sơ đăng ký thuế lần đầu: Cổng thông tin điện tử của Tổng cục Thuế tiếp nhận, đối chiếu thông tin và gửi Thông báo tiếp nhận hồ sơ đăng ký thuế điện tử cho người nộp thuế chậm nhất 15 phút kể từ khi nhận được hồ sơ đăng ký thuế của người nộp thuế vào địa chỉ thư điện tử hoặc số điện thoại người nộp thuế đã đăng ký với cơ quan thuế, thông báo nêu rõ thời gian, địa điểm trả kết quả.
Thông tư này có hiệu lực thi hành kể từ ngày 28/8/2024.
Giao dịch thuế điện tử là gì?
Theo khoản 1 Điều 3 Thông tư 19/2021/TT-BTC, giao dịch thuế điện tử là các giao dịch được các cơ quan, tổ chức, cá nhân thực hiện bằng phương thức điện tử thuộc phạm vi điều chỉnh của Thông tư 19/2021/TT-BTC.
Tài khoản giao dịch thuế điện tử là gì?
Tài khoản giao dịch thuế điện tử là tên và mật khẩu đăng nhập vào Cổng thông tin điện tử của Tổng cục Thuế khi thực hiện các giao dịch thuế điện tử được cơ quan thuế cấp cho người nộp thuế.
(Khoản 1 Điều 3 Thông tư 19/2021/TT-BTC)
Phương thức giao dịch thuế điện tử
Người nộp thuế có thể lựa chọn các phương thức sau đây để thực hiện giao dịch thuế điện tử thông qua:
- Cổng thông tin điện tử của Tổng cục Thuế.
- Cổng dịch vụ công quốc gia, Cổng thông tin điện tử của Bộ Tài chính đã được kết nối với Cổng thông tin điện tử của Tổng cục Thuế.
- Cổng thông tin điện tử của cơ quan nhà nước có thẩm quyền khác (trừ điểm b khoản này) đã được kết nối với Cổng thông tin điện tử của Tổng cục Thuế.
- Tổ chức cung cấp dịch vụ T-VAN được Tổng cục Thuế chấp nhận kết nối với Cổng thông tin điện tử của Tổng cục Thuế.
- Dịch vụ thanh toán điện tử của ngân hàng hoặc tổ chức cung ứng dịch vụ trung gian thanh toán để thực hiện nộp thuế điện tử.
(Khoản 2 Điều 4 Thông tư 19/2021/TT-BTC)
Nguyên tắc giao dịch thuế điện tử
-gười nộp thuế thực hiện giao dịch thuế điện tử phải có khả năng truy cập và sử dụng mạng Internet, có địa chỉ thư điện tử, có chữ ký số theo quy định tại Điều 7 Thông tư 19/2021/TT-BTC hoặc có số điện thoại di động được một công ty viễn thông ở Việt Nam cấp (đối với cá nhân chưa được cấp chứng thư số) đã đăng ký sử dụng để giao dịch với cơ quan thuế trừ trường hợp người nộp thuế lựa chọn phương thức nộp thuế điện tử theo quy định tại điểm đ khoản 2 Điều 4 Thông tư 19/2021/TT-BTC thực hiện theo quy định của ngân hàng hoặc tổ chức cung ứng dịch vụ trung gian thanh toán.
(Khoản 1 Điều 4 Thông tư 19/2021/TT-BTC)
Tin liên quan