BNEWSHoạt động mua bán và sáp nhập (M&A) sẽ gia tăng trong lĩnh vực ngân hàng tiết kiệm vào cuối năm 2024, do cuộc khủng hoảng tài trợ dự án bất động sản ở Hàn Quốc
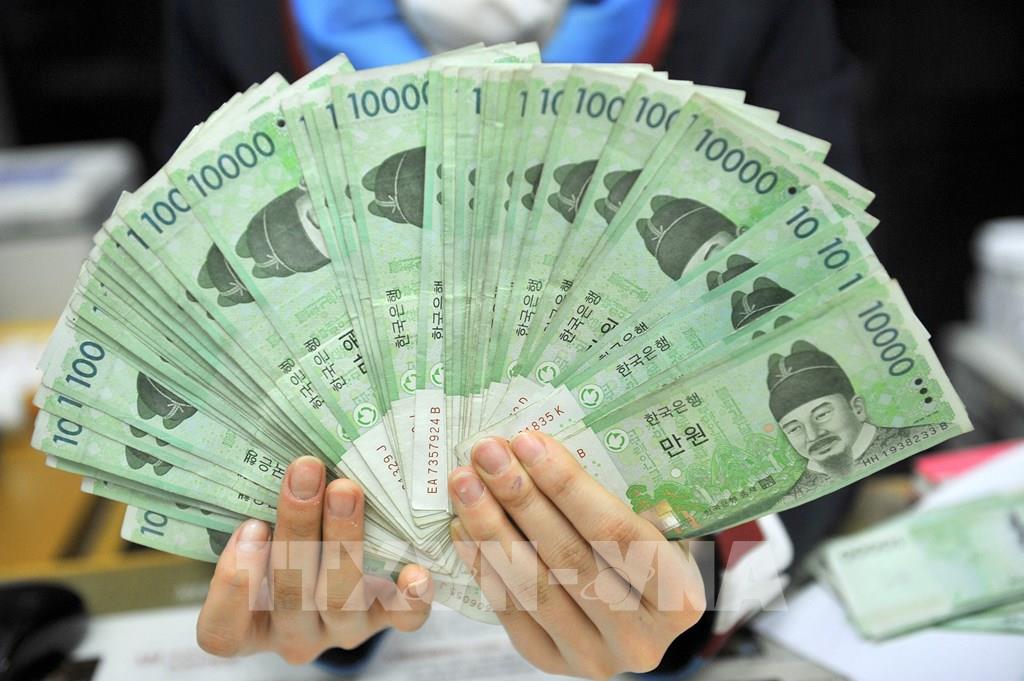
Đồng won của Hàn Quốc. Ảnh: AFP/TTXVN
Hoạt động mua bán và sáp nhập (M&A) dự kiến sẽ gia tăng trong lĩnh vực ngân hàng tiết kiệm vào cuối năm 2024, khi một số tổ chức cho vay nhỏ, có tình hình tài chính trở nên trầm trọng hơn do cuộc khủng hoảng tài trợ dự án bất động sản (PF) đang hoành hành ở Hàn Quốc, có thể sẽ bị đẩy vào tình thế khó khăn. Theo ngành tài chính Hàn Quốc ngày 28/1, các ngân hàng tiết kiệm của nước này hiện phải chịu rủi ro PF bất động sản nặng nhất so với các tổ chức tài chính khác như công ty cấp vốn hoặc công ty chứng khoán. Tỷ lệ giao dịch PF bất động sản của các ngân hàng tiết kiệm so với tổng tài sản của họ đứng ở mức 16,5%, cao hơn mức 10,9% của khu vực vốn và 4,1% của khu vực chứng khoán. Hơn nữa, các ngân hàng tiết kiệm đặc biệt nắm giữ tỷ lệ cho vay bắc cầu cao hơn. Đây là một hình thức sắp xếp tài chính ngắn hạn thường được sử dụng khi bắt đầu một dự án phát triển xây dựng, có lãi suất cao và do đó được coi là rủi ro hơn các loại khoản vay khác so với các lĩnh vực tài chính khác. 16 ngân hàng tiết kiệm được Cơ quan xếp hạng tín nhiệm NICE Investor Service (Hàn Quốc), xếp hạng tín dụng, ước tính có trung bình 55% khoản vay Tài trợ Dự án bất động sản (PF) của họ dưới hình thức cho vay bắc cầu. Ngược lại, các công ty vốn và công ty chứng khoán chỉ nắm giữ lần lượt 35% và 27% rủi ro tài sản bất động sản của họ dưới hình thức cho vay bắc cầu. Điều này có nghĩa là khu vực ngân hàng tiết kiệm sẽ bị ảnh hưởng nặng nề hơn nhiều so với các khu vực tài chính khác do số lượng dự án xây dựng giảm trong năm nay, vì họ có thể không thể tái cấp vốn cho một số khoản vay bắc cầu hiện tại của mình sang các loại hình lãi suất thấp hơn và thời hạn dài hơn khác. Trong bối cảnh đó, các cơ quan tài chính đang tích cực khuyến khích các ngân hàng tiết kiệm địa phương tăng cường mức độ lành mạnh tài chính của họ. Ủy ban Dịch vụ Tài chính (FSC), cơ quan quản lý tài chính hàng đầu của đất nước, đã kêu gọi các ngân hàng tiết kiệm và tổ chức tài chính tương hỗ vào cuối tuần trước tích lũy dự trữ bổ sung trong phạm vi tỷ lệ an toàn vốn của BIS (Ngân hàng Thanh toán Quốc tế). Các cơ quan tài chính cũng đã yêu cầu khu vực ngân hàng tiết kiệm phân bổ dự trữ bổ sung cho các khoản vay đảm bảo bằng bất động sản, với mục tiêu giảm thiểu rủi ro liên quan đến tỷ lệ cho vay bắc cầu cao. Việc phân loại các khoản vay thế chấp bằng đất là Tài trợ dự án bất động sản (PF) từ đầu năm nay đã làm tăng áp lực lên sự lành mạnh tài chính của các ngân hàng tiết kiệm nhằm duy trì tuân thủ tỷ lệ an toàn vốn BIS. *Các ngân hàng tiết kiệm thiếu tiền sẽ được rao bán Do gánh nặng ngày càng tăng của ngành ngân hàng tiết kiệm trong việc duy trì sự ổn định tài chính trong bối cảnh khủng hoảng PF bất động sản, các bên liên quan chính của một số ngân hàng tiết kiệm đang gặp khó khăn về tài chính dự kiến sẽ từ bỏ quyền sở hữu và đưa họ vào thị trường M&A. Điều này là do khi tỷ lệ an toàn vốn BIS của ngân hàng tiết kiệm giảm xuống dưới 8%, các cơ quan tài chính có thể thực hiện các biện pháp khắc phục để tăng cường quản lý và, như một phần của khả năng tự điều chỉnh của thị trường, có thể có sự gia tăng trong các hoạt động M&A. Tuy nhiên, một số nhà quan sát ngành cho rằng có thể phải mất nhiều thời gian hơn để M&A trong lĩnh vực ngân hàng tiết kiệm trở nên rõ ràng. “Các tập đoàn tài chính lớn - KB, Shinhan, Hana và Woori - đều có ngân hàng tiết kiệm trong danh mục đầu tư của mình. Điều đó có nghĩa ngân hàng tiết kiệm được xem là tài sản hấp dẫn đối với các tập đoàn tài chính mong muốn có bước nhảy vọt trở thành công ty cổ phần tài chính toàn diện. Nhưng trong bối cảnh hiện tại một nguồn tin trong ngành ngân hàng tiết kiệm cho biết: “Điều kiện kinh doanh không thuận lợi của ngành như tỷ lệ nợ quá hạn tăng cao, thời điểm M&A dường như chưa phù hợp”. Hiện các ngân hàng tiết kiệm Sangsangin, HB, Acuon, OSB đang tìm kiếm chủ sở hữu mới nhưng vẫn chưa tìm được người quan tâm. Sự mất cân bằng này trên thị trường M&A sẽ tiếp tục kéo dài đến nửa đầu năm nay. “Tuy nhiên, hoạt động M&A trong tương lai trong lĩnh vực ngân hàng tiết kiệm có thể sẽ được kích thích. Không giống như các ngân hàng thương mại, các ngân hàng tiết kiệm có tỷ trọng khoản vay lãi suất cố định trong danh mục cho vay của mình cao hơn và nếu lãi suất giảm, chênh lệch lãi suất sẽ giãn ra, khiến họ hấp dẫn hơn trong thị trường M&A”, quan chức này giải thích.
Tính tới tháng 11/2023, tổng thu ngân sách Nhà nước của Hàn Quốc đạt 529.200 tỷ won (402,54 tỷ USD), giảm 42.400 tỷ won (32,25 tỷ USD) so với cùng kỳ năm 2022.
Theo Hiệp hội các nhà sản xuất ô tô châu Âu (ACEA), số lượng xe đăng ký mới ở thị trường này đã tăng 13,9% trong cả năm so với năm 2022, vượt mốc 10 triệu xe.
Tạp chí Le Nouvel Economiste dự báo kinh tế thế giới sẽ đi vào chu kỳ thoát khỏi suy thoái trong năm 2024, trong đó kinh tế châu Âu có khả năng chống đỡ và phục hồi tốt hơn so với kinh tế Mỹ.
Tình trạng thiếu ngoại tệ và việc một nhà máy lọc dầu lớn tại Thái Lan đóng cửa để nâng cấp đã dẫn đến tình trạnh thiếu dầu diesel ở nhiều nơi trên cả nước Lào trong tuần qua.
Kinh tế Ấn Độ vừa ghi nhận một dấu mốc mới: lần đầu tiên thị trường chứng khoán nước này đã vượt qua Hong Kong (Trung Quốc) và trở thành thị trường lớn thứ tư trên thế giới.
Từ đầu năm 2024, giá khí đốt tại châu Âu đã giảm khoảng 16% so với năm ngoái, nhưng vẫn tồn tại nhiều yếu tố bất ổn, có khả năng đẩy khu vực này rơi vào một cuộc khủng hoảng năng lượng mới.
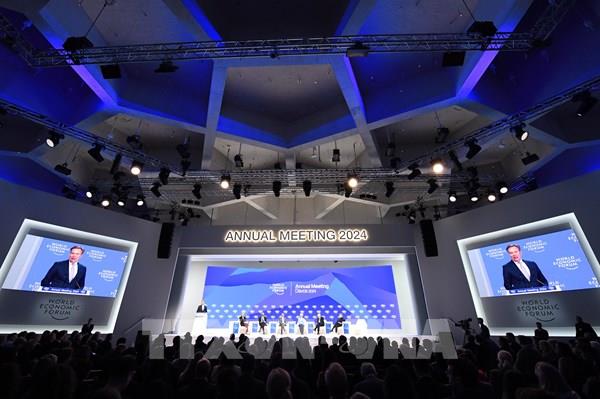
Tại diễn đàn WEF, các chuyên gia đã nói về một cuộc “hạ cánh” mềm trong năm 2024, bất chấp việc Fed nhận định nền kinh tế đang trải qua thời kỳ thắt chặt nhất kể từ khủng hoảng tài chính năm 2008.