Giảm phát liệu có đáng sợ hơn lạm phát?


BNEWS Có những lý do dẫn đến tình trạng giảm phát và nó thường gắn liền với các cuộc khủng hoảng tài chính và kinh tế. Giảm phát thậm chí bị các ngân hàng trung ương lo sợ hơn là lạm phát.

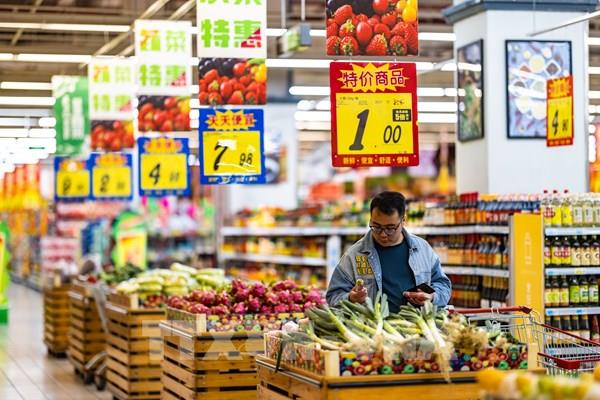
Người dân mua thực phẩm tại siêu thị ở tỉnh Sơn Đông, Trung Quốc. Ảnh: THX/TTXVN
Báo cáo về giảm phát ở Trung Quốc được công bố gần đây đã gây chú ý đặc biệt đối với các nền kinh tế và thị trường tài chính toàn cầu. Tờ Financial Times của Anh nhận định hoạt động yếu kém của nền kinh tế Trung Quốc là mối lo ngại lớn đối với Bắc Kinh và thế giới, trong khi tờ Sky News có bài về “Nỗi đau kinh tế do giảm phát ở Trung Quốc và những hậu quả toàn cầu của nó”. CNN Business viết “Giảm phát chắc chắn xác nhận giả định về suy yếu kinh tế trên diện rộng ở Trung Quốc”. Tất cả những lo ngại về tình trạng giảm phát ở Trung Quốc đều dựa trên một số liệu duy nhất, đó là chỉ số giá tiêu dùng của Trung Quốc trong tháng 7/2023 giảm 0,3% so với cùng kỳ năm trước.
Cần phải giải thích tại sao các nhà kinh tế lại sợ giảm phát đến vậy và liệu những nỗi sợ này có chính đáng hay không. Sự thật là không phải lúc nào giảm phát cũng đáng sợ. Sự sụt giảm toàn diện của các chỉ số giá đã được chứng kiến ở nhiều nền kinh tế trong lịch sử gần đây mà không nhất thiết gây ra bất kỳ tác động tiêu cực nào. Loại giảm phát vô hại này xuất phát từ đà tăng năng suất, chi phí thấp hơn, sự phát triển của thương mại quốc tế. Đây cũng là những lý do khiến lạm phát giảm (đôi khi xuống mức âm) ở các nước phát triển bắt đầu vào khoảng cuối những năm 1990. Nhưng tại sao giảm phát lại gây ra nhiều nỗi sợ hãi như vậy? Lý do là bởi giảm phát thực sự từng gắn liền với các vấn đề nghiêm trọng, bao gồm cả các cuộc khủng hoảng hệ thống ngân hàng đã đề cập ở trên. Một ví dụ điển hình nhất là cuộc đại suy thoái của những năm 1930, khi đó chỉ số giá tiêu dùng đã giảm 27% trong thời gian từ tháng 10/1929 đến tháng 4/1933. Đây được coi là "bằng chứng" về sự nguy hiểm của giảm phát. Thời điểm đó, mức giá bán lẻ ở Mỹ từ thời điểm tháng 1/1926 đến tháng 4/1929 đã giảm 5,6% mà không có bất kỳ điều gì nghiêm trọng xảy ra. Tại sao giảm phát đôi khi có hại nhưng đôi khi lại không? Bởi vì có hai loại giảm phát. Đầu tiên, là loại giảm phát có bản chất “lành tính”. Nguyên nhân ở đây là sự tăng trưởng năng suất do công nghệ được thúc đẩy và các rào cản thương mại được gỡ bỏ làm giảm giá tiêu dùng mà không phải phá vỡ cơ cấu kinh tế vĩ mô. Điều tương tự cũng xảy ra khi các tập đoàn dịch chuyển sản xuất đến các địa điểm có chi phí rẻ hơn, cho dù điều này có thể gây tổn hại ở cấp độ kinh tế vi mô, nhưng không ảnh hưởng đến kinh tế vĩ mô.Loại giảm phát thứ hai có tính chất khủng hoảng. Quy trình của nó thường diễn ra như sau: Một ngân hàng lớn (tạm gọi là A) gặp rắc rối, thường là do quá nhiều nợ khó đòi; và nếu A bị phá sản, các ngân hàng B, C và D, những ngân hàng yêu cầu A bồi thường sẽ không thể thu hồi được, vì thế mà B, C, D có thể gặp rắc rối mà phá sản. Tiếp theo là sự sụp đổ của các ngân hàng E, F, G, H, I và J, những ngân hàng yêu cầu B, C và D phải bồi hoàn cho họ. Một phản ứng dây chuyền nguy hiểm, một cuộc khủng hoảng hệ thống hoặc một hiệu ứng domino sẽ xảy ra.Tất cả điều này sẽ ảnh hưởng đến nền kinh tế thực. Hộ gia đình mất tiền gửi (nếu không có bảo hiểm tiền gửi), doanh nghiệp mất khả năng vay vốn (trong mọi trường hợp). Giá giảm do thiếu nhu cầu. Một cuộc khủng hoảng kinh tế quy mô lớn bắt đầu và có thể gây ra những hậu quả lịch sử nếu không được xử lý đúng cách. Việc xử lý sai lầm cuộc khủng hoảng ngân hàng ở Đức và Áo năm 1874 là một ví dụ. Vậy Trung Quốc nên làm gì? Để biết được chính xác cần làm gì thì nhất thiết phải biết được tình trạng giảm phát hiện tại của Trung Quốc là “lành tính” hay “ác tính”? Không nên chỉ sử dụng các chỉ số đi kèm (cụ thể là khối lượng xuất, nhập khẩu giảm) để đánh giá tình hình bởi có một sự suy giảm tương tự đã xảy ra trong thời kỳ đại dịch COVID-19 và cả trong cuộc đại khủng hoảng tài chính, nhưng Chính phủ Trung Quốc đã đưa ra các giải pháp.Giới phân tích cho rằng Trung Quốc nên áp dụng một chương trình cải cách và kích thích táo bạo hơn. Bắc Kinh cũng nên tập trung vào hai trở ngại lớn nhất của đất nước. Một trong số đó là nỗi sợ hãi về khả năng vỡ nợ của các chính quyền địa phương, vốn đã gánh khoản nợ 9.300 tỷ USD thông qua hàng nghìn công cụ tài chính. Vấn đề thứ hai là tâm lý chung đang ngăn cản các hộ gia đình chi tiêu./.Tin liên quan