Giải quyết tranh chấp bảo hiểm bằng trọng tài và hòa giải


BNEWS Cùng với sự phát triển nhanh chóng của thị trường bảo hiểm Việt Nam, các vụ việc tranh chấp hợp đồng bảo hiểm tại Việt Nam cũng ngày càng gia tăng về số lượng và ngày càng phức tạp về nội dung.
Ngày 17/7, tại Hà Nội, Trung tâm Trọng tài Quốc tế Việt Nam (VIAC) phối hợp với Hiệp hội Bảo hiểm Việt Nam (IAV) tổ chức hội thảo "Giải quyết tranh chấp bằng trọng tài và hòa giải - phương án khả thi cho doanh nghiệp bảo hiểm".
Sự kiện thu hút đông đảo giới luật sư, các chuyên gia nghiên cứu, đại diện các doanh nghiệp bảo hiểm tham gia thảo luận.
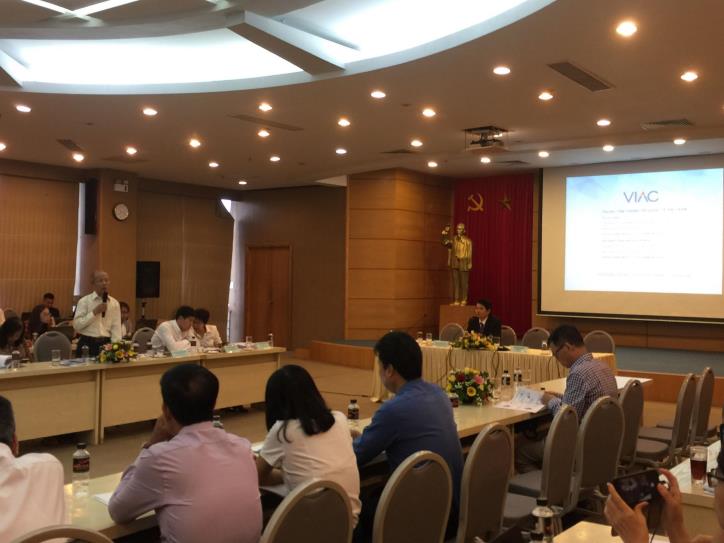
Hội thảo "Giải quyết tranh chấp bằng trọng tài và hòa giải - phương án khả thi cho doanh nghiệp bảo hiểm". Ảnh: Thạch Huê/BNEWS/TTXVN
Tại hội thảo, ông Vũ Ánh Dương, Phó Chủ tịch thường trực kiêm Tổng Thư ký Trung tâm Trọng tài Quốc tế Việt Nam khẳng định, với tính ưu việt về thời gian giải quyết, tính linh hoạt của thủ tục cũng như việc trao quyền cho các bên được lựa chọn chuyên gia am hiểu và uy tín trong lĩnh vực bảo hiểm để giúp các bên phân xử, trọng tài thương mại thực sự là phương án khả thi và hiệu quả trong việc giải quyết các tranh chấp bảo hiểm, góp phần mang lại niềm tin và công lý cho các doanh nghiệp và cộng đồng.
Bàn về thực trạng tranh chấp ngành bảo hiểm, bà Phạm Thanh Hải, Trưởng Ban bán chuyên trách, Ban Pháp chế phi nhân thọ, Hiệp hội Bảo hiểm Việt Nam cho biết, qua thời gian, cùng với sự phát triển nhanh chóng của thị trường bảo hiểm Việt Nam, các vụ việc tranh chấp hợp đồng bảo hiểm tại Việt Nam cũng ngày càng gia tăng về số lượng vụ việc và ngày càng phức tạp về nội dung với nhiều nguyên nhân khác nhau. Theo bà Phạm Thanh Hải, sử dụng trọng tài thương mại là phương thức giải quyết tranh chấp định hướng cho các doanh nghiệp bảo hiểm để tiết kiệm thời gian và chi phí; đồng thời làm giảm sự quá tải về số lượng vụ việc cho hệ thống tòa án. Thị trường bảo hiểm trong năm 2018 đã có nhiều bước phát triển rõ rệt, tăng trưởng về nhiều mặt trên toàn thị trường, ở cả 2 mảng chính đó là nhân thọ và phi nhân thọ, doanh thu tăng trưởng ở mức cao, trở thành một ngành nghề kinh doanh hấp dẫn.Nhiều tổ chức tài chính nước ngoài đánh giá cao tiềm năng của thị trường bảo hiểm Việt Nam.
Về lý thuyết, kinh doanh bảo hiểm được hiểu là hoạt động thương mại của doanh nghiệp bảo hiểm nhằm mục đích sinh lợi. Theo đó, doanh nghiệp bảo hiểm chấp nhận rủi ro của người được bảo hiểm trên cơ sở bên mua bảo hiểm đóng phí bảo hiểm để được doanh nghiệp bảo hiểm bồi thường bảo hiểm cho người được bảo hiểm hoặc trả tiền bảo hiểm cho người thụ hưởng khi xảy ra sự kiện bảo hiểm. Khi bên mua bảo hiểm và doanh nghiệp bảo hiểm đạt được sự thoả thuận thống nhất, các bên sẽ giao kết hợp đồng bảo hiểm để xác lập quan hệ bảo hiểm và ràng buộc các quyền, nghĩa vụ pháp lý của các bên đối với nhau trong quan hệ bảo hiểm đó, bà Hải nêu rõ. Theo bà Hải, một số nguyên nhân cơ bản dẫn tới tranh chấp bảo hiểm như: việc thực thi Luật Kinh doanh bảo hiểm nói riêng và các quy định liên quan nói chung còn bộc lộ những hạn chế, gây giảm sút hiệu quả điều chỉnh pháp luật, làm thị trường phát triển kém lành mạnh, nảy sinh tranh chấp kéo dài, gây suy giảm niềm tin của một bộ phận người tiêu dùng. Ngoài ra, các doanh nghiệp bảo hiểm chưa tuân thủ nghiêm túc quy trình khai thác, giám định bồi thường, điều kiện, điều khoản bảo hiểm...Việc này có thể do trình độ, ý thức của cán bộ, có thể do năng lực của bản thân công ty chưa đáp ứng được việc tuân thủ quy trình nghiệp vụ đề ra, do cả nguyên nhân cạnh tranh gay gắt giữa các doanh nghiệp và sức ép kế hoạch doanh thu của cán bộ (dẫn đến bỏ qua một số thủ tục trong quy trình khai thác, như đánh giá rủi ro trước khi cấp đơn…
Cùng với đó, nhận thức của người được bảo hiểm về pháp luật còn nhiều yếu kém, nhất là những văn bản pháp quy về bảo hiểm. Có thể vì lòng tham và tình hình kinh tế khó khăn, vì tâm lý chỉ được nhiều hoặc ít chứ không bị mất và các quy định về nghiệp vụ của các doanh nghiệp bảo hiểm còn lỏng lẻo và nhiều kẽ hở dễ dàng lợi dụng... Tại Việt Nam, những người làm tài phán (quan tòa, trọng tài) đang thực hiện công việc của mình thường kiêm nhiệm các công việc tài phán khác, nên độ chuyên sâu có phần bị hạn chế. Trong khi đó, nghiệp vụ bảo hiểm khá phức tạp, dẫn đến một số trường hợp phải dành nhiều thời gian nghiên cứu, xem xét. Từ kinh nghiệm thực tiễn được đúc kết trong thời gian dài làm Trọng tài viên của VIAC, bà Trương Thanh Thủy, nêu một số điển hình, các loại tranh chấp phát sinh từ hợp đồng bảo hiểm mà VIAC đã giải quyết trong thời gian qua bao gồm: tranh chấp về doanh nghiệp bảo hiểm thực hiện nghĩa vụ giải thích điều kiện; tranh chấp về hiệu lực của đơn bảo hiểm; tranh chấp về nộp chậm phí bảo hiểm và tranh chấp trong việc nhận “Thế quyền” truy đòi bên thứ 3. Qua một số vụ việc, bà Thủy cho rằng, để có thể đảm bảo quyền lợi cho các bên tham gia bảo hiểm, cần xây dựng 1 khung pháp lý hoàn thiện cho việc hòa giải; đồng thời cần bổ sung thêm điều khoản giải thích từ ngữ trong hợp đồng bảo hiểm, cần có điều khoản thể hiện người mua bảo hiểm khẳng định đã được giải thích đầy đủ về điều khoản của hợp đồng bảo hiểm. Cùng với đó, các bên tham gia bảo hiểm cần có sự thỏa thuận về cơ quan sẽ đưa ra ý kiến ràng buộc cuối cùng về nguyên nhân tổn thất (như khi xác minh về yếu tố thời tiết bất khả kháng, hay nguyên nhân cháy nổ....) Hiện nay có một số phương án giải quyết tranh chấp hợp đồng bảo hiểm có thể được các bên xem xét lựa chọn và áp dụng như: Thương lượng; hòa giải; trọng tài và tòa án, bà Hải khuyến nghị các doanh nghiệp Bên cạnh phương thức trọng tài thương mại, một phương thức giải quyết tranh chấp mới cũng đang được doanh nghiệp quan tâm hiện nay đó chính là hòa giải thương mại, ông Phan Trọng Đạt, Phó Giám đốc thường trực Trung tâm Hòa giải Việt Nam giới thiệu tại hội thảo một số nội dung cơ bản, các nguyên tắc của Quy tắc Hòa giải, Biểu phí Hòa giải... Đây có thể là một gợi mở hữu ích, giúp các doanh nghiệp bảo hiểm tìm ra hướng đi mới trong giải quyết tranh chấp bảo hiểm./.Tin liên quan