Giải pháp đối với vấn đề nợ quốc gia của Eurozone


BNEWS Theo tạp chí Project Syndicate, Eurozone cần một chính sách chung mới để quản lý các khoản nợ quốc gia mà các nước thành viên tích lũy trong quá trình ứng phó với đại dịch COVID-19.
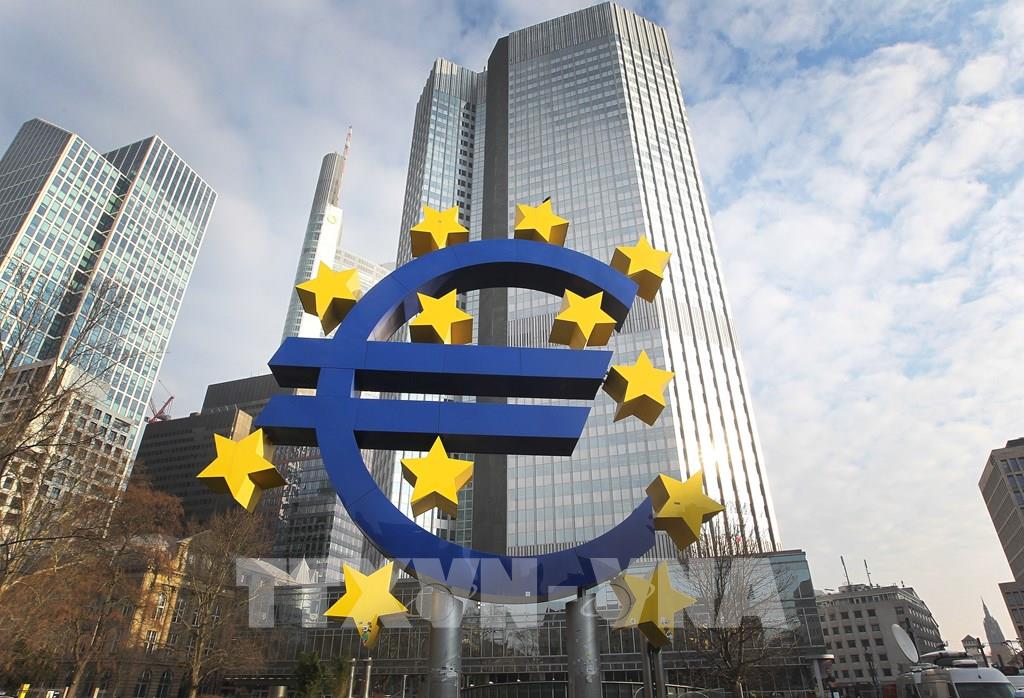
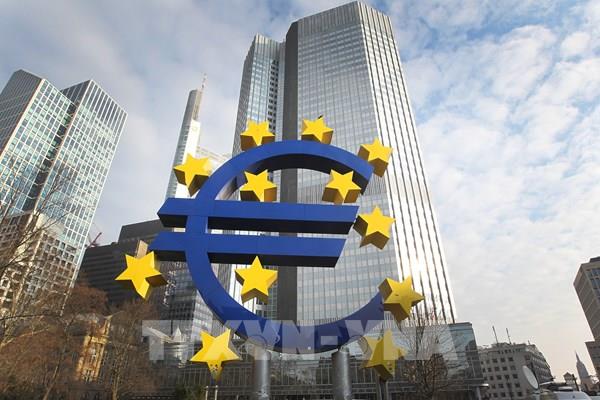
Biểu tượng đồng euro tại Frankfurt, Đức. Ảnh: AFP/ TTXVN
Ngân hàng Trung ương châu Âu (ECB) hiện đang nắm giữ phần lớn các khoản nợ này, nhưng ECB có thể sẽ cần đáo hạn các khoản nợ khi thực hiện những tính toán về chính sách tiền tệ. Bài viết cho rằng quá trình đó nếu bắt đầu có thể gây ra sự hỗn loạn trên các thị trường tài chính khu vực đồng euro.
Điều này sẽ làm tăng chi phí xoay vòng nợ công, gợi lên nỗi ám ảnh về sự bất ổn mang tính hệ thống trong một khu vực ngân hàng vốn đã bị suy yếu bởi một làn sóng các khoản cho vay không hiệu quả.
Do những quan ngại này, khoản nợ công do ECB nắm giữ nên được giữ ngoài thị trường tài chính một cách vô thời hạn, bằng cách để Cơ chế Bình ổn châu Âu (ESM) mua lại nợ quốc gia do ECB nắm giữ bằng số tiền huy động từ việc phát hành nợ bằng đồng euro.
Cơ chế này có thể được thực hiện mà không phải thay đổi điều khoản trong Hiệp ước ESM cũng như không vi phạm các hạn chế của hiệp ước về việc vay nợ lẫn nhau.
Tỷ lệ nợ quốc gia trên GDP trung bình của Eurozone dự kiến sẽ đạt 102% GDP. Có 7 nước có tỷ lệ gần hoặc trên 120% GDP, trong đó đáng chú ý là Italy 160% GDP và Hy Lạp trên 200% GDP.
Với mức tăng trưởng danh nghĩa hàng năm khoảng 3% (giả sử lạm phát sớm quay trở lại mức 2%), việc đưa các tỷ lệ nợ quốc gia/GDP này xuống 60%/GDP trong vòng 20 năm - theo quy định của Hiệp ước Bình ổn và Tăng trưởng (SGP) mà hiện đang bị đình chỉ - sẽ đòi hỏi các quốc gia này duy trì mức thặng dư ngân sách đáng kể từ 2-4% GDP.
Nhưng do nhu cầu cần tiếp tục duy trì hỗ trợ cho phục hồi kinh tế, “phương thuốc” truyền thống thường được các nước sử dụng gây khó khăn cho việc trả nợ quốc gia.
Hơn nữa, việc này cũng làm hạn chế khả năng của các thành viên Eurozone trong việc ngăn chặn những “vết thương” kinh tế và xã hội do đại dịch gây ra trở thành những vết sẹo vĩnh viễn.
Việc cơ cấu lại nợ cũng không phải là một giải pháp khả thi, vì động thái này có nguy cơ tàn phá nền kinh tế của các quốc gia vay nợ cao, có khả năng đe dọa sự ổn định kinh tế và tài chính của toàn bộ khu vực đồng euro.
Cuối cùng, không thể để các quốc gia Eurozone tự quản lý nợ quốc gia đang ngày càng tăng. Do các vấn đề chính sách của nợ quốc gia có thể ảnh hưởng đến tất cả các thành viên nên vấn đề này cần phải được giải quyết một cách tập thể.
Tính đến đầu năm 2021, ECB đã nắm giữ các khoản nợ quốc gia có giá trị trên 3.000 tỷ euro (3.600 tỷ USD) - tương đương khoảng 30% tổng nợ quốc gia chưa thanh toán trong khu vực Eurozone. Các gói tài chính được triển khai để ứng phó với đại dịch COVID-19 có thể làm tăng thêm 1.500 tỷ euro.
Nếu các khoản nợ này không được gia hạn khi đến thời điểm đáo hạn, các điều kiện thanh khoản có thể bị thắt chặt. Để đảm bảo khả năng phục hồi tài chính của khu vực đồng euro và ngăn chặn các quốc gia mắc nợ cao bị đẩy vào chân tường, các khoản nợ quốc gia này nên được giữ bên ngoài các thị trường vốn trong một khoảng thời gian dài hơn.
Tác giả bài viết cho rằng sẽ không hợp lý khi cho rằng việc tái cấp vốn cho khoản các nợ nảy sinh do COVID-19 cần phải tuân theo kỷ luật thị trường, bởi vì điều này đơn giản là gây áp lực cho các chính phủ đã cố gắng bảo vệ công dân của họ trong thời kỳ đại dịch.
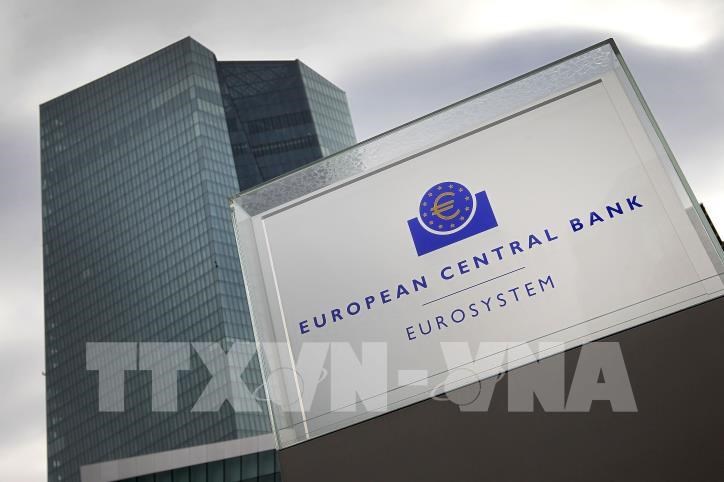
Trụ sở của ECB ở Frankfurt am Main, Tây Đức. Ảnh: AFP/TTXVN
Nói cách khác, ổn định tài chính là mục tiêu để ECB quản lý các khoản nợ quốc gia tồn đọng trong khu vực đồng euro. Bài viết đề xuất một khoản tín dụng mới cho phép ESM dần tiếp quản các khoản nợ quốc gia do ECB nắm giữ và gia hạn vô thời hạn.
Rủi ro nợ quốc gia sẽ không được chuyển sang ESM, mà sẽ vẫn thuộc về các ngân hàng trung ương quốc gia. ESM sẽ phát triển thành một cơ quan quản lý nợ của khu vực đồng euro. Vì chi phí trả nợ sẽ không chuyển sang ESM, nên sẽ không có nguy cơ vi phạm điều khoản không cứu trợ của Hiệp ước châu Âu.
Để tài trợ cho các giao dịch mua nợ quốc gia của mình, ESM sẽ phát hành nợ và những khoản nợ này sẽ được đảm bảo bởi danh mục đầu tư của ESM và các quốc gia thành viên của ESM. Do đó, khoản tín dụng mới này sẽ thiết lập cơ sở thích hợp cho một loại tài sản đầu tư an toàn mới của châu Âu với tính thanh khoản cao.
Các giao dịch mua nợ quốc gia của ESM sẽ tiếp tục được duy trì đến khi giảm tỷ lệ nợ quốc gia trung bình mà nhà đầu tư tư nhân nắm giữ xuống dưới 75% GDP. Đây có thể trở thành tỷ lệ tiêu chuẩn mới về nợ/GDP của Eurozone.
Các điều kiện kinh tế vĩ mô gắn với hỗ trợ tài chính ESM theo Điều 12 của Hiệp ước sẽ không được áp dụng. Thay vào đó, các quốc gia chỉ cần tuân thủ các tiêu chí chung đủ để đảm bảo sự ổn định tài chính của khu vực đồng euro. Đương nhiên, điều kiện tiên quyết để đề xuất trên có thể được chấp nhận là cần phải cải cách Hiệp ước Bình ổn và Tăng trưởng (SGP) để thiết lập kỷ luật ngân sách đáng tin cậy hơn.
Khoản tín dụng mới sẽ cho phép ECB giành lại sự độc lập khi ra quyết định. Các quyết định chính sách tiền tệ của ECB sẽ không còn bị hạn chế bởi nhu cầu duy trì điều kiện ổn định tại các thị trường nợ quốc gia của châu Âu. Hơn nữa, việc phát hành số lượng lớn nợ bằng đồng euro sẽ làm giảm áp lực lãi suất lên trái phiếu chính phủ Đức và các công cụ nợ “trú ẩn an toàn” khác trên thị trường tài chính của các quốc gia thành viên.
Tìm ra cách thức quản lý các khoản nợ tích lũy trong thời kỳ đại dịch có thể giúp bình ổn triển vọng tăng trưởng và tạo môi trường thuận lợi cho đầu tư của khu vực tư nhân. Cho phép ESM mua các khoản nợ của khu vực đồng euro từ ECB theo đề xuất trên có thể là một giải pháp lâu dài và đáng tin cậy./.
Tin liên quan