Giải pháp để tránh một cuộc khủng hoảng nợ toàn cầu


BNEWS Làm thế nào để có thể tránh một cuộc khủng hoảng nợ toàn cầu? Hay chính xác hơn: Cần vay tiền từ đâu? Dưới hình thức nào? Và làm thế nào để tránh việc chi phí vay nợ tăng vọt?
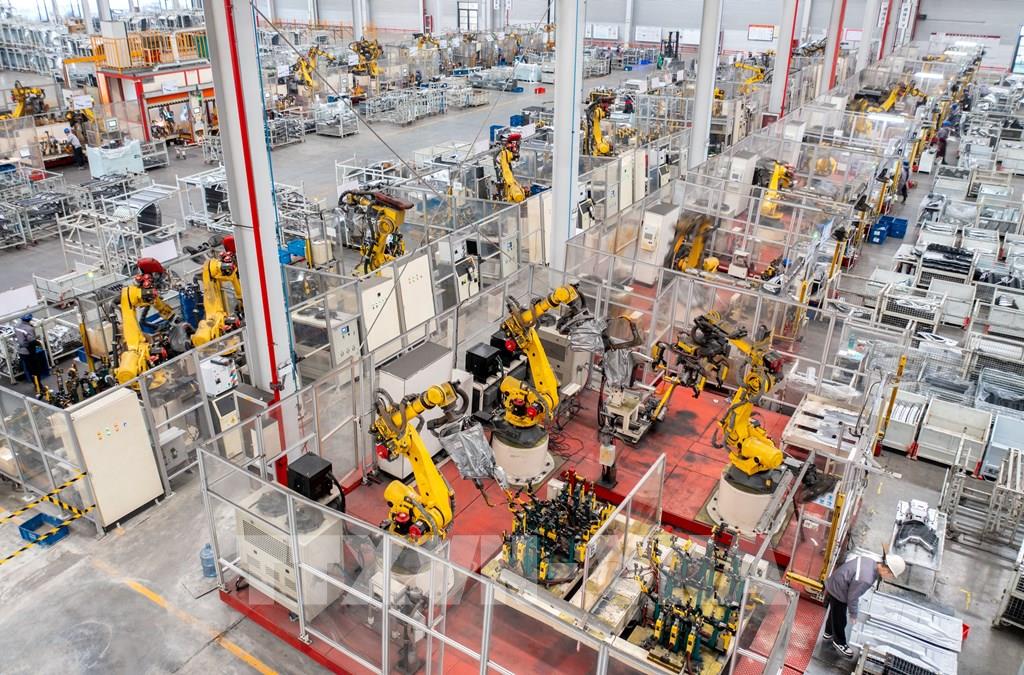
Bên trong nhà máy sản xuất xe điện ở Chiết Giang, Trung Quốc. Ảnh: THX/TTXVN
Đó là những câu hỏi mà các chuyên gia kinh tế và lãnh đạo nhiều nước đang đi tìm kiếm câu trả lời. Tạp chí Le Nouvel Economiste của Pháp đã chia sẻ về những giải pháp cho các vấn đề này.
Nợ quốc gia của Mỹ hiện lên tới 36.000 tỷ USD, tương đương 107.000 USD mỗi người. Số nợ này đang tăng nhanh và có thể sẽ tăng nhanh hơn nữa trong tương lai gần. Nếu dựa trên cương lĩnh tranh cử của ông Donald Trump, việc ông quay lại Nhà Trắng sẽ báo hiệu một làn sóng cắt giảm thuế trên mọi lĩnh vực, từ lợi nhuận doanh nghiệp cho đến tiền boa. Trong năm tài khóa vừa qua, Chính phủ Mỹ đã chi thêm 1.800 tỷ USD (6,4% GDP) so với số tiền thu được từ thuế. Theo một ước tính, các chính sách của ông Trump có thể tăng thêm 4.100 tỷ USD nợ trong suốt thập kỷ tới. Mỹ không phải là quốc gia duy nhất đối mặt với vấn đề nợ công. Thâm hụt của Khu vực đồng euro (Eurozone) lên tới mức tương đương 3,6% GDP. Mức thâm hụt của nhiều quốc gia thành viên còn cao hơn ngưỡng trung bình này rất nhiều, trong đó phải kể đến Italy (7,2%), Pháp (5,5%), Ba Lan (5,3%). Thâm hụt của Ấn Độ xấp xỉ 8% GDP và của Brazil lên tới con số khổng lồ 10%. Mặc dù Bộ trưởng Tài chính nào cũng cho rằng tình hình này không thể kéo dài mãi, nhưng khó có thể tìm thấy một quyết tâm chính trị nghiêm túc để giải quyết vấn đề nợ công. Tại Pháp, chính phủ thiểu số đang ở tình trạng "ngàn cân treo sợi tóc", khi các đảng đối lập từ chối thông qua một ngân sách với các biện pháp tăng thuế để bù đắp vào những khoản nợ công. Ông Scott Bessent, ứng cử viên cho vị trí Bộ trưởng Tài chính theo kế hoạch nhân sự của ông Donald Trump, đã từng lo ngại về quy mô của thâm hụt ngân sách. Tuy nhiên, ông sẽ phải làm việc với một Tổng thống ít có xu hướng thận trọng trong vấn đề này. Rachel Reeves, nữ Thủ tướng Anh, từng có những phát biểu mạnh mẽ về chính sách tài chính công khi bà còn ở phe đối lập. Nhưng khi nắm quyền, một trong những biện pháp đầu tiên của bà là tăng thêm 30 tỷ bảng vay mỗi năm (tương đương 38 tỷ USD, tức 1,2% GDP). Đơn giản chỉ là do cử tri không chấp nhận việc tăng thuế hay cắt giảm chi tiêu. Nhiệm vụ quan trọng đối với nhiều bộ trưởng tài chính hiện nay là phải duy trì một ngân sách cân đối trong khi họ không thể cân đối được ngân sách này. Bà Reeves chắc chắn ý thức được những rủi ro này: Hai năm trước, một trong những người tiền nhiệm của bà đã công bố giảm thuế hàng loạt mà không có nguồn nào bù vào. Hậu quả là lợi suất trái phiếu đã tăng vọt dẫn đến sự sụp đổ của giá trị trái phiếu, sự phá sản của các quỹ hưu trí lớn và cuối cùng là Thủ tướng phải rời vị trí. Đây là một bài học nhãn tiền dành cho các nhà lãnh đạo chính trị không có khả năng cân đối ngân sách và giảm nợ công. Vậy làm thế nào để tránh được khủng hoảng nợ công? Cần vay từ ai? Hình thức nào sẽ được áp dụng cho nợ công (về loại tiền tệ, kỳ hạn và công cụ) ? Và làm thế nào để tránh việc chi phí vay nợ tăng lên một cách đột biến? Việc đầu tiên cần làm là quyết định vay từ ai. Một trong những giải pháp được nghĩ đến, đó là vay nợ nội bộ qua trái phiếu chính phủ. Chính phủ có thể dùng nhiều động lực để kêu gọi người dân mua trái phiếu. Niềm tự hào dân tộc có thể là một yếu tố thuyết phục - các áp phích thế kỷ 20 kêu gọi người dân yêu nước bằng cách mua trái phiếu chiến tranh. Trái phiếu chiến tranh là chứng khoán nợ do chính phủ phát hành để tài trợ cho các hoạt động quân sự trong thời gian chiến tranh. Các ưu đãi thuế cũng có thể hữu ích, chẳng hạn như miễn thuế lợi nhuận từ trái phiếu của Chính phủ Anh. Các ngân hàng có thể được khuyến khích nắm giữ trái phiếu, vì trái phiếu chính phủ sau cùng là một trong những tài sản an toàn và dễ thanh khoản nhất trong bảng cân đối kế toán của họ, nhờ vào quy định ít hạn chế hơn. Những yêu cầu của Liên minh châu Âu (EU) đối với tỷ lệ ký quỹ cho các giao dịch phái sinh là một ví dụ: chúng thấp hơn nếu trái phiếu chính phủ được sử dụng làm tài sản đảm bảo. Tuy nhiên, việc huy động vốn từ trong nước để trang trải nợ công lại có những nhược điểm: sẽ có ít tiền hơn để đầu tư vào khu vực tư nhân, điều này làm giảm tăng trưởng. Nhà nghiên cứu Layna Mosley từ Đại học Princeton, lưu ý thêm rằng các nhà đầu tư trong nước, những người có khả năng tiếp cận thông tin tốt hơn, thường là những người đầu tiên từ bỏ trái phiếu chính phủ nếu tình hình tài chính của quốc gia đó xấu đi. Điều này có thể dẫn đến một làn sóng rút vốn xuyên biên giới. Điều quan trọng không kém là lựa chọn loại tiền tệ nào để vay. Các quốc gia giàu có có thể phát hành nợ bằng đồng tiền của mình, vì tin rằng ngân hàng trung ương của họ sẽ không làm giảm giá trị đồng tiền. Các quốc gia nghèo hơn có thể gặp khó khăn trong việc phát hành nợ bằng tiền tệ của họ ở nước ngoài. Do đó họ có xu hướng chọn phát hành ít nhất một phần nợ bằng USD, với mức lãi suất thấp hơn. Các cuộc khủng hoảng nợ của các quốc gia Latinh Mỹ và châu Á vào những năm 1980 và 1990 đã chứng minh rằng nợ bằng ngoại tệ dễ rơi vào một vòng luẩn quẩn, trong đó sự suy giảm của tỷ giá hối đoái làm nợ trở nên khó chi trả, dẫn đến việc đồng tiền tiếp tục bị mất giá. Ngoài ra, các quốc gia vay nợ bằng đồng tiền của mình có nhiều khả năng để kiểm soát lãi suất hơn, điều này giúp ngăn chặn nguy cơ không thể chi trả - thách thức thứ ba trong việc quản lý một thâm hụt lớn. Bên cạnh đó, một số chính phủ đã áp dụng các biện pháp kiểm soát vốn ngăn cản người dân đầu tư tiền tiết kiệm ra nước ngoài và việc giới hạn lãi suất gửi ngân hàng có thể khiến người dân chuyển sang mua trái phiếu chính phủ có lãi suất cao. Một biện pháp hiệu quả hơn nữa là buộc các ngân hàng phải mua nợ công. Chuyên gia Jason Tuvey từ công ty tư vấn Capital Economics đã chỉ ra Thổ Nhĩ Kỳ như một ví dụ điển hình, khi 40% nợ của nước này được phát hành bằng đồng lira. Từ năm 2022, những quy định mới yêu cầu các ngân hàng trong nước phải mua trái phiếu chính phủ (nếu các khoản vay vượt quá một mức lãi suất nhất định). Kết hợp với các áp lực đối với những ngân hàng trung ương để nới lỏng chính sách tiền tệ, các biện pháp này đã giúp giảm lãi suất trái phiếu kỳ hạn 10 năm từ 24% vào tháng 9/2022 xuống còn 9% vào tháng 5/2023. Tuy nhiên, sau khi hai chính sách này được hủy bỏ, lãi suất đã tăng trở lại trên 25%. Cùng với nợ công, nỗi lo lạm phát, điều mà cử tri rất lo ngại, đã quay lại mạnh mẽ. Các chính phủ có thể nghĩ rằng những biện pháp thắt lưng buộc bụng sẽ khiến họ mất đi cơ hội tái đắc cử. Nhưng ngay cả đảng Dân chủ ở Mỹ đã quay lưng lại với chính sách thắt lưng buộc bụng, vẫn không nhận được nhiều sự ủng hộ vì cử tri đã quá chán nản với tình trạng giá cả tăng cao. Một khi người dân nghĩ rằng nợ công đã làm trầm trọng thêm lạm phát thì dù ở đâu hoặc với nhà lãnh đạo chính trị nào thì họ cũng gặp phải kết quả tương tự. Vì vậy, không còn lựa chọn nào khác ngoài việc thắt chặt chi tiêu, hoặc chấp nhận rủi ro lặp lại cuộc khủng hoảng trên thị trường trái phiếu chính phủ của Anh vào năm 2022. Cuối cùng, bất kỳ chiến lược nào khiến thâm hụt ngân sách gia tăng đều vấp phải sự phản đối của người dân và sớm muộn sẽ phải dừng lại.Tin liên quan