Gia tăng bất bình đẳng trong đại dịch COVID-19, các ngân hàng trung ương "có lỗi"?


BNEWS Theo Báo cáo Tài sản Toàn cầu của Credit Suisse, trong bối cảnh khốn khó và chết chóc, số lượng triệu phú trong năm 2020 đã tăng thêm 5,2 triệu, lên hơn 56 triệu người.
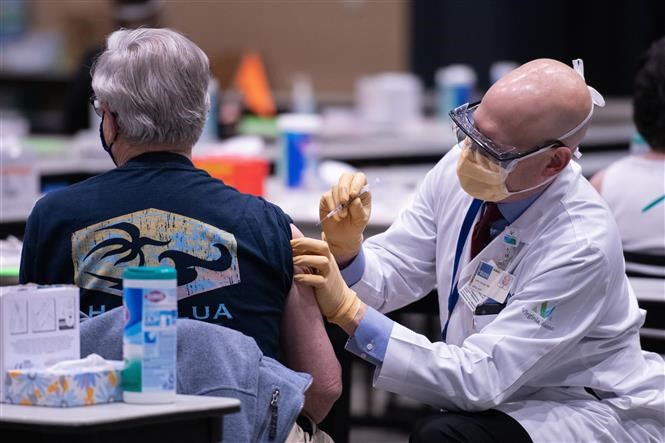
Tiêm vaccine ngừa COVID-19 của Pfizer/BioNTech cho người dân tại Hartford, bang Connecticut, Mỹ ngày 22/1/2021. Ảnh: AFP/TTXVN
Mặc dù cuộc khủng hoảng tài chính toàn cầu 2007-2009 đã gây ra sự chia rẽ trong xã hội cũng như tàn phá nền kinh tế, song cuộc khủng hoảng này ít nhất cũng gây ra nỗi đau tài chính cho cả người giàu cũng như người nghèo, với tỷ lệ tài sản của 1% dân số giàu nhất đã sụt giảm trong năm 2008.
Trong khi đó, theo tạp chí Economist, cuộc khủng hoảng do đại dịch COVID-19 gây ra lại khác. Theo Báo cáo Tài sản Toàn cầu của Credit Suisse, trong bối cảnh khốn khó và chết chóc, số lượng triệu phú trong năm 2020 đã tăng thêm 5,2 triệu, lên hơn 56 triệu người. Tỷ lệ tài sản do 1% số người giàu nhất nắm giữ đã tăng 1% so với năm 2019 lên mức 45%.
Những người giàu sẽ cần cảm ơn các ngân hàng trung ương khi giá trị tài sản của họ gia tăng trong năm qua. Bằng việc giảm lãi suất và mua các tài sản, các ngân hàng trung ương đã giúp giá cổ phiếu, bất động sản và trái phiếu bật lên.
Nỗ lực giải cứu kinh tế của các ngân hàng trung ương, theo nhiều góc độ, là một thắng lợi. Tuy nhiên, các ngân hàng trung ương cũng không hoàn toàn hài lòng với vai trò của mình trong việc “an ủi” những người giàu có.
Tháng 10/2020, Mary Daly, Chủ tịch Cục Dự trữ Liên bang Mỹ (Fed) chi nhánh San Francisco, đã nêu ra sự tương phản giữa đà phục hồi tài chính đầy đủ và không đầy đủ của kinh tế Mỹ. Bà thừa nhận có vẻ như không công bằng, khi Wall Street (ám chỉ tầng lớp thượng lưu) chiến thắng và Main Street (ám chỉ tầng lớp trung lưu) thua cuộc.
Phát biểu của bà phù hợp với một xu hướng khi các ngân hàng trung ương đề cập đến sự bất bình đẳng thường xuyên hơn. Báo cáo kinh tế hàng năm mới nhất của Ngân hàng Thanh toán Quốc tế (BIS) đã dành cả một chương để trình bày về các hiệu ứng phân bổ của chính sách tiền tệ.
Trước đây, các ngân hàng trung ương lập luận rằng bất bình đẳng chủ yếu là kết quả của các lực mang tính cấu trúc (tự động hóa hay toàn cầu hóa), nằm ngoài nhiệm vụ và quyền lực của họ. Họ chỉ có công cụ chính sách và không thể đặt các mức lãi suất chuẩn khác nhau, cho người giàu và cho người nghèo.
Các mô hình kinh tế của các ngân hàng trung ương thường khắc họa một hộ gia đình “tiêu biểu” duy nhất đại diện cho tất cả mọi người. Một mô hình sẽ gặp khó khăn trong việc đánh giá tác động của chính sách đối với việc phân phối thu nhập nếu trên thực tế chỉ có một hộ gia đình được phân phối.
Để phù hợp với truyền thống này, BIS cảnh báo các thành viên của mình không nên với quá xa. Các ngân hàng trung ương phục vụ tốt nhất cho sự nghiệp chống bất bình đẳng bằng cách bám sát các mục tiêu truyền thống là kiềm chế lạm phát, suy thoái và dư thừa tài chính. Bên cạnh đó, chính sách tiền tệ sẽ khó chống lại các lực mang tính chu kỳ nếu quá bận rộn chống lại các lực mang tính cấu trúc như công nghệ và thương mại.
Hơn nữa, cuộc chiến lâu đời chống lạm phát, suy thoái và đầu cơ không nhất thiết là phi quân bình. Lạm phát cao thường là một loại thuế lũy thoái, gây phương hại cho những người sống dựa vào tiền mặt nhiều nhất. Claudio Borio, thuộc BIS, nói trong một bài phát biểu gần đây: “Tôi đã tận mắt chứng kiến sự tàn phá mà lạm phát cao có thể gây ra đối với các bộ phận nghèo hơn của xã hội khi tôi lớn lên ở Argentina”.
Chiến đấu với suy thoái cũng là một nỗ lực của chủ nghĩa quân bình. Suy thoái làm trầm trọng thêm bất bình đẳng và bất bình đẳng làm trầm trọng thêm suy thoái. Các xã hội bị chia rẽ sâu sắc chịu sự sụt giảm sản lượng lớn hơn trong thời điểm tồi tệ và phản ứng chậm hơn với việc nới lỏng tiền tệ.
Tác động của chính sách đối với nền kinh tế bị giảm đi một phần do người nghèo không thể tiếp cận tín dụng và do đó không thể vay (và chi tiêu) nhiều hơn khi lãi suất được cắt giảm. Trong khi đó, những người rất giàu cũng không chi tiêu nhiều hơn, mặc dù chính sách nới lỏng đã đẩy giá tài sản của họ lên cao.
Do đó, không cần thiết phải đưa cho các ngân hàng trung ương bộ các mục tiêu mới và bình đẳng hơn. Nhưng điều đó lại đặt câu hỏi là làm thế nào để các ngân hàng trung ương thực hiện các mục tiêu này.
Một số cách tiếp cận và công cụ có thể tốt hơn cho sự gắn kết xã hội so với những giải pháp và công cụ khác. Và các ngân hàng trung ương có thể ủng hộ những giải pháp bình đẳng và phục vụ nhiệm vụ một cách công bằng hơn các giải pháp khác.
Ví dụ, năm ngoái Fed đã áp dụng cách giải thích mang tính nhẹ nhàng hơn về mục tiêu lạm phát của mình. Một tác dụng phụ của giải pháp này là sự bất bình đẳng thu nhập thấp hơn. Nó sẽ cho phép Fed tìm hiểu xem liệu những người bên lề nền kinh tế có thể có việc làm nếu việc tuyển dụng vẫn đủ mạnh trong thời gian đủ dài.
Để dẫn dắt suy nghĩ của mình, các ngân hàng trung ương đang chuyển sang các mô hình kinh tế bao gồm các hộ gia đình “đa dạng”, một bước vượt ra khỏi mô hình “đại diện New Keynesian” (RANK). Bây giờ các ngân hàng trung ương cũng có rất nhiều công cụ để lựa chọn. Một số ngân hàng mua cổ phiếu, thứ mà phần lớn do người giàu nắm giữ.
Các ngân hàng trung ương khác thì cung cấp nguồn vốn giá rẻ để các ngân hàng cho các công ty nhỏ vay. Ngân hàng Trung ương Nhật Bản (BoJ) sử dụng cả hai công cụ này. Mỗi công cụ sẽ có đóng góp khác nhau đối với việc chi tiêu và phân phối thu nhập.
Tuy nhiên, hiệu quả của chính sách tiền tệ vẫn bị giới hạn. BIS lưu ý, ngay cả một ngân hàng trung ương gắn bó với vai trò truyền thống của mình cũng có thể phải đối mặt với những đánh đổi khó xử khi tạo ra sự bất bình đẳng về thu nhập.
Chương trình nới lỏng tiền tệ có thể dẫn đến việc phân phối thu nhập đồng đều hơn bằng cách duy trì việc làm, song cũng đẩy giá các tài sản lên, làm gia tăng bất bình đẳng giàu nghèo, ít nhất là trong ngắn hạn.
Ngoài ra, BIS cũng lập luận rằng các chính sách tiền tệ mở rộng có thể góp phần vào tình trạng dư thừa tài chính và dẫn đến suy thoái sâu hơn, kéo dài hơn trong tương lai. Và điều đó cuối cùng sẽ không tốt đối với bình đẳng thu nhập.
Giải pháp của BIS là đưa ra nhiều chính sách hơn để giải quyết, bao gồm quy định tài chính tốt hơn để hạn chế tình trạng đầu cơ quá mức và chính sách tài khóa phản ứng nhanh hơn, ở những nơi tài chính công cho phép.
Nếu các ngân hàng trung ương làm trầm trọng thêm tình trạng bất bình đẳng khi nỗ lực giải cứu nền kinh tế thì một phần là do họ phải gánh chịu một phần công việc không bình đẳng./.
Tin liên quan