Doanh nghiệp đồ uống kêu khó khi thực hiện thuế tiêu thụ đặc biệt


BNEWS Quy định mức chênh lệch giá 7% theo Nghị định 108/2015/NĐ-CP sẽ tạo ra thủ tục hành chính phức tạp cho cả doanh nghiệp trong việc tuân thủ thực hiện cũng như cho cơ quan thuế trong việc thực thi.
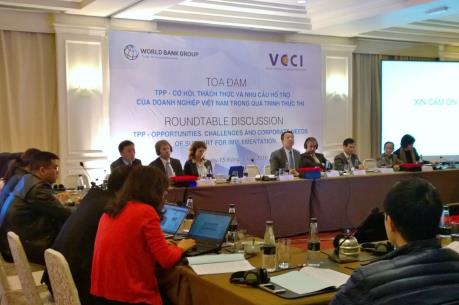
Ngày 16/3, Hiệp hội Bia - Rượu - Nước giải khát Việt Nam (VBA) phối hợp với Phòng Thương mại và Công nghiệp Việt Nam (VCCI) tổ chức Tọa đàm về việc triển khai thực hiện Nghị định 108/2015/NĐ-CP của Thủ tướng Chính phủ và Thông tư 195/2015//TT-BTC của Bộ Tài chính về thuế tiêu thụ đặc biệt.
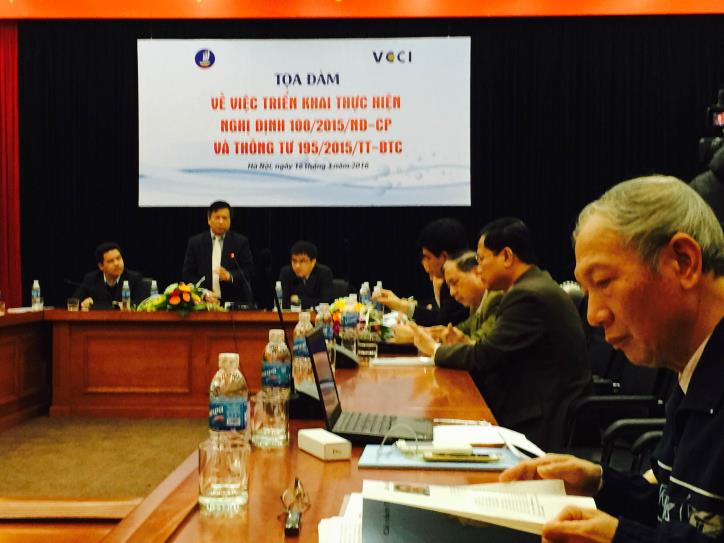
Ông Nguyễn Văn Việt, Chủ tich Hiệp hội Rượu-Bia-Nước giải khát Việt Nam phát biểu tại buổi tọa đàm. Ảnh: Hằng Trần/BNEWS
Ông Nguyễn Văn Việt, Chủ tịch Hiệp hội Bia - Rượu - Nước giải khát Việt Nam cho biết, nhiều doanh nghiệp đồ uống đề nghị nên lùi thời gian thực hiện Nghị định 108 và Thông tư 195 đối với các doanh nghiệp Bia- Rượu - Nước giải khát đến ngày 1/1/2017 (thay cho thời điểm 1/6/2016) để doanh nghiệp có đủ thời gian chuẩn bị thực hiện và điều chỉnh kế hoạch sản xuất kinh doanh.
Đồng thời, kiến nghị Chính phủ xem xét lại quy định về cách thức tính thuế tiêu thụ đặc biệt đối với các doanh nghiệp hoạt động theo mô hình công ty mẹ - công ty con để tạo điều kiện cho doanh nghiệp hoạt động hiệu quả và phù hợp với các quy định pháp luật.
Giải thích về những khó khăn khi doanh nghiệp thực hiện thuế tiêu thụ đặc biệt theo Nghị định 108 và Thông tư 195, ông Nguyễn Hồng Linh, Tổng Giám đốc Tổng Công ty cổ phần Bia- Rượu- Nước giải khát Hà Nội nêu rõ, theo quy định này thì giá tính thuế tiêu thụ đặc biệt sẽ được tính dựa theo giá bán ra cuối cùng của công ty phân phối có quan hệ công ty mẹ, công ty con đối với công ty sản xuất và không được cao hơn 7% so với giá công ty sản xuất bán ra. Việc quy định này đem lại một số khó khăn cho doanh nghiệp.
Cụ thể, với mức quy định trần trước đây là 10% thì các doanh nghiệp phân phối có quan hệ công ty mẹ, - công ty con với công ty sản xuất được cho là có thể trang trải được các chi phí phân phối, hoạt động văn phòng, bán hàng ...
Nhưng khi giảm xuống 7% như quy định trong Nghị định 108 và Thông tư 195 thì các doanh nghiệp này sẽ không thể đảm bảo được việc bù đắp các chi phí kể trên, đồng thời, cũng ảnh hưởng đến sự chuyên môn hóa và hiệu quả của doanh nghiệp sản xuất.
Để phù hợp với các quy định của Luật Thương mại, Luật Cạnh tranh và Nghị định 94/2012/NĐ-CP của Chính phủ về sản xuất, kinh doanh rượu, các công ty sản xuất và nhập khẩu rượu cũng không thể bắt buộc hay đảm bảo được mức giá bán ra của các công ty phân phối trong cùng hệ thống là không cao hơn 7% mức giá họ bán ra được, nhất là khi một trong những đặc thù của ngành đồ uống là giá bán ra thị trường sẽ thay đổi theo mùa thì công ty phân phối không thể có một giá bán cố định cho các sản phẩm của mình.
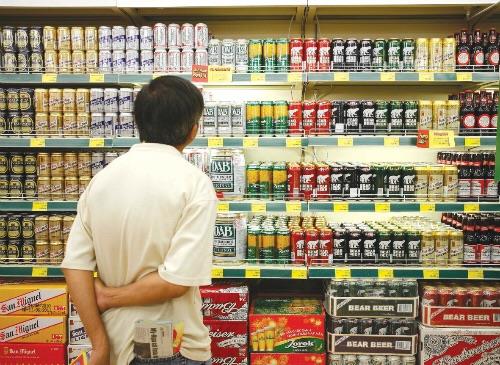
Thông tư 108/2015/NĐ-CP quy định về thuế tiêu thụ đặc biệt trong lĩnh vực rượu-bia-nước giải khát đang tạo ra các thủ tục hành chính phức tạp cho cả doanh nghiệp và cơ quan thuế. Ảnh: TTXVN
Như vậy, nếu quy định mức chênh lệch giá 7% như trong Nghị định 108 sẽ tạo ra một thủ tục hành chính phức tạp cho cả doanh nghiệp trong việc tuân thủ thực hiện cũng như cho cơ quan thuế trong việc thực thi. Hơn nữa, điều này sẽ dẫn đến việc các doanh nghiệp gặp nhiều rủi ro về thanh tra thuế, bị áp giá tính thuế, truy thu thuế…
Ngoài ra, nếu một công ty sản xuất đồng thời bán sản phẩm tới các công ty phân phối độc lập ngoài hệ thống thì các công ty phân phối có quan hệ công ty mẹ, con sẽ phải chịu thiệt hơn các công ty độc lập. Như vậy, sẽ không đảm bảo được các quy định của Luật Cạnh tranh.
Theo ông Lê Hồng Xanh, Phó Tổng Giám đốc Tổng Công ty cổ phần Bia- Rượu- Nước giải khát Sài Gòn, việc điều chỉnh cơ chế giá tính thuế tiêu thụ đặc biệt theo Nghị định 108 và Thông tư 195 làm gia tăng áp lực chi phí thuế đối với doanh nghiệp là chưa phù hợp với tinh thần của Luật Thuế tiêu thụ đặc biệt sửa đổi.
Ông Xanh nêu rõ, theo Luật Thuế tiêu thụ đặc biệt hiện hành về giá tính thuế tiêu thụ đặc biệt thì “Đối với hàng hóa sản xuất trong nước là giá do cơ sở sản xuất bán ra”. Như vậy, theo nội dung quy định của Luật thì không có sự phân biệt giữa giá bán ra của cơ sở kinh doanh độc lập và cơ sở kinh doanh trong hệ thống thương mại.
Tuy nhiên, nội dung Nghị định 108 và Thông tư 195 lại loại các cơ sở kinh doanh trong hệ thống thương mại ra khỏi quy định về cơ sở thương mại điều này cũng ảnh hưởng tới hoạt động sản xuất kinh doanh cuả doanh nghiệp.
Tại buổi tọa đàm, nhiều doanh nghiệp cũng kiến nghị nhà nước xem xét giữ nguyên cách xác định giá tính thuế tiêu thụ đặc biệt là giá bán ra của cơ sở sản xuất (như quy định tại Luật Thuế tiêu thụ đặc biệt hiện hành), trong cả hai trường hợp: cơ sở sản xuất bán hàng qua các cơ sở kinh doanh thương mại có mối quan hệ công ty mẹ- công ty con với cơ sở sản xuất; cơ sở sản xuất bán hàng thông qua các cơ sở kinh doanh thương mại độc lập.
Nhiều ý kiến cũng đề nghị xem xét lại quy định về cách thức tính thuế tiêu thụ đặc biệt đối với các doanh nghiệp hoạt động theo mô hình công ty mẹ-công ty con để tạo điều kiện cho các doanh nghiệp sản xuất và nhập khẩu có thể hoạt động có hiệu quả và phù hợp với các quy định của pháp luật; giữ nguyên mức chênh lệch 10% giá bán tại cơ sở thương mại như trước đây ./.