Đề xuất thay đổi chính sách thuế tiêu thụ đặc biệt đối với đồ uống có cồn


BNEWS Việc đề xuất áp dụng một phương pháp thuế tiêu thụ đặc biệt mới đối với ngành đồ uống có cồn là cần thiết, để có thể đáp ứng hiệu quả hơn các mục tiêu quản lý nhà nước đối với lĩnh vực này...
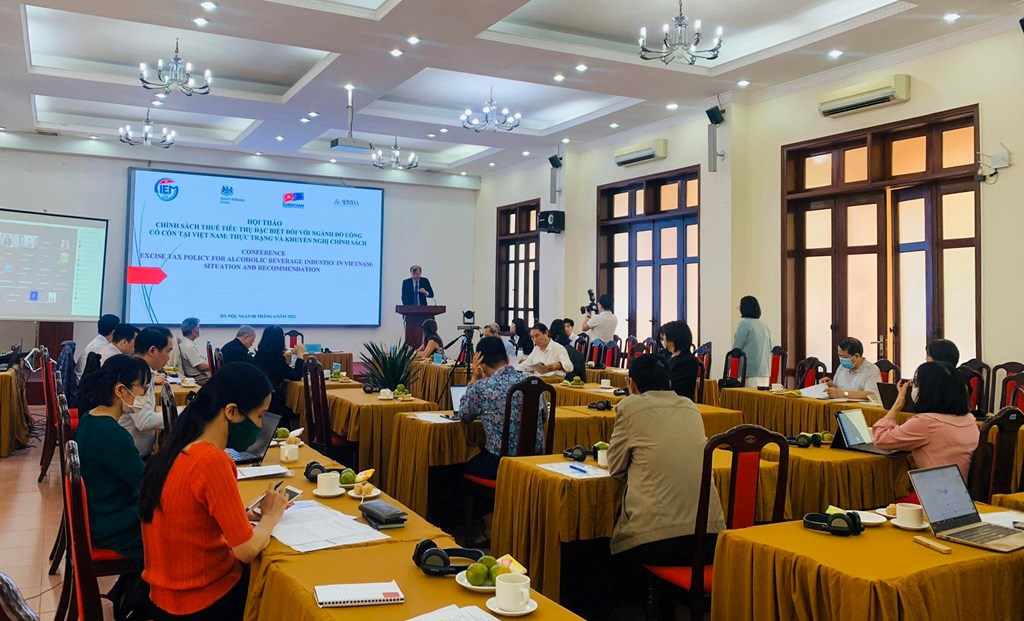
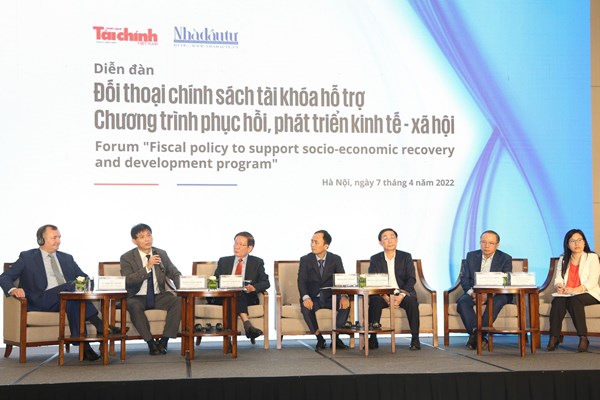
Toàn cảnh Hội thảo. Ảnh: Thúy Hiền/BNEWS/TTXVN
Theo đánh giá của các chuyên gia thuộc Viện Nghiên cứu quản lý kinh tế Trung ương (CIEM), những kết quả đạt được của chính sách quản lý và chính sách thuế tiêu thụ đặc biệt đối với đồ uống có cồn chưa đạt được như kỳ vọng ban đầu. Do đó, Phó Viện trưởng CIEM, ông Nguyễn Hoa Cương cho rằng, việc đề xuất áp dụng một phương pháp thuế tiêu thụ đặc biệt mới đối với ngành đồ uống có cồn là cần thiết để có thể đáp ứng hiệu quả các mục tiêu quản lý nhà nước đối với lĩnh vực này.
* Chưa đạt được kỳ vọng Tại Hội thảo công bố kết quả nghiên cứu “Chính sách thuế tiêu thụ đặc biệt đối với ngành sản xuất đồ uống có cồn tại Việt Nam: Thực trạng và khuyến nghị chính sách” được tổ chức ngày 8/4, tại Hà Nội, Phó Viện trưởng CIEM, ông Nguyễn Hoa Cương cho biết, thời gian qua, chính sách quản lý đối với ngành sản xuất rượu đã có nhiều sửa đổi, chẳng hạn như quy định về thuế tiêu thụ đặc biệt, quy định quảng cáo đồ uống có cồn. Cụ thể, trong vòng 15 năm qua, tại Việt Nam, ngành công nghiệp rượu vang và rượu mạnh đã chịu tác động của 5 lần thay đổi thuế tiêu thụ đặc biệt. Mới đây nhất, thuế suất loại này đã tăng từ 50% (năm 2015) lên 55% (năm 2016) và sau đó là 65% (năm 2018). Đồng thời, giá tính thuế cũng bị thay đổi từ giá nhập khẩu thành giá bán buôn. Ở góc độ cơ quan quản lý nhà nước, những thay đổi này được lý giải nhằm mục đích hạn chế tiêu thụ để bảo vệ sức khỏe người dân và giảm thiểu những tác động xã hội tiêu cực khác từ tiêu thụ đồ uống có cồn đến mức nguy hại. “Tuy nhiên, xung quanh nội dung này vẫn còn nhiều vấn đề cần quan tâm. Chẳng hạn như phương thức đánh thuế mà Việt Nam đang tiếp cận, kinh nghiệm của các nước; sự phù hợp của cách tiếp cận này và tác động không cân xứng cho nhóm đối tượng khác nhau….”, Phó Viện trưởng Nguyễn Hoa Cương nhấn mạnh. Theo TS. Đặng Thị Thu Hoài, Trưởng Ban Nghiên cứu kinh tế ngành và lĩnh vực (CIEM), hiệu quả của các chính sách quản lý đối với đồ uống có cồn và phương pháp tính thuế đối với mặt hàng này cũng còn nhiều vấn đề đáng chú ý.
Anh áp thuế nhập khẩu mới và cấm xuất khẩu nhiều mặt hàng sang Nga. Ảnh: Newsweek
Nhóm nghiên cứu CIEM đánh giá, một trong những nguyên nhân được cho là do phương pháp thuế tương đối theo giá bán buôn của sản phẩm đang áp dụng đối với ngành đồ uống có cồn tại Việt Nam không hiệu quả nếu xét trên các khía cạnh về giảm lượng cồn nguyên chất tiêu thụ và bảo vệ sức khỏe của người tiêu dùng cũng như đảm bảo nguồn thu ngân sách nhà nước.
Mặt khác, phương pháp này không còn phù hợp với xu thế chung của thế giới. Hiện nay, trên thế giới nhiều nước phát triển đã chuyển hoàn toàn sang đánh thuế tuyệt đối như: Australia, Canada, Nhật Bản, Mỹ, hầu hết các nước OECD và các nước láng giềng hoặc có điều kiện kinh tế tương tự Việt Nam cũng đã chuyển dần sang đánh thuế tuyệt đối hoặc hỗn hợp như: Indonesia, Philippines, Thái Lan và Malaysia. * Đề xuất phương pháp đánh thuế hỗn hợp Để phù hợp với tình hình Việt Nam, nhóm nghiên cứu CIEM đã tiến hành kiểm chứng hiệu quả của phương pháp đánh thuế hỗn hợp (mixed tax). Nghiên cứu đưa ra 5 kịch bản khác nhau. Theo đó, kịch bản 1 là giữ nguyên phương pháp thuế tương đối và tăng thuế suất theo lộ trình. Kịch bản 2 là áp dụng phương pháp tính thuế hỗn hợp, kết hợp cả thuế suất tương đối trên giá bán buôn của sản phẩm và thuế suất tuyệt đối trên mỗi lít sản phẩm tiêu thụ. Kịch bản 3 tương tự kịch bản 2, song thuế suất tuyệt đối tính trên mỗi lít cồn nguyên chất (LPA) thay vì mỗi lít sản phẩm tiêu thụ. Kịch bản 4 giảm mạnh mức thuế suất tương đối từ năm thứ 2 và tăng mạnh mức thuế tuyệt đối trên mỗi lít tiêu thụ. Kịch bản 5 tương tự kịch bản 4, nhưng thuế tuyệt đối sẽ áp dụng trên mỗi lít cồn nguyên chất (LPA) thay vì mỗi lít tiêu thụ. Kết quả là trong trường hợp cố định mức giảm sản lượng ở kịch bản từ thứ 2-5 để so sánh sự thay đổi về tổng thu ngân sách nhà nước, nghiên cứu cho thấy so với kịch bản cơ sở (kịch bản 0), mức tăng thu ngân sách nhà nước từ ngành đồ uống có cồn đều vượt trội, đặc biệt ở các kịch bản từ thứ 2-5.
Gian hàng của tập đoàn Sostra với thương hiệu Sen Soy chuyên kinh doanh tương ớt, nước tương, và mì gói ăn liền tại triển lãm. Ảnh: Duy Trinh
Cụ thể, nếu tiếp tục áp dụng phương pháp thuế tương đối theo kịch bản 1, thu ngân sách nhà nước sẽ tăng khoảng 38% so với kịch bản cơ sở. Trong khi đó, nếu chuyển sang phương pháp thuế hỗn hợp, mức tăng thu ngân sách nhà nước đều rất lớn; trong đó, tăng cao nhất là ở các kịch bản 5 (tăng 75,38%) hoặc 4 (tăng 74,3%). Nếu theo kịch bản 2 hoặc 3, mức tăng cũng vào khoảng 63%.
Đại diện nhóm nghiên cứu, TS. Đặng Thị Thu Hoài cho rằng, cần ổn định môi trường chính sách, đặc biệt là chính sách thuế để giúp doanh nghiệp phục hồi sản xuất kinh doanh sau nhiều năm chịu tác động nặng nề của đại dịch COVID-19. Đây cũng là giải pháp nhằm nuôi dưỡng nguồn thu, hướng tới việc tăng thu ngân sách trong dài hạn. Cùng với đó, đẩy mạnh việc quản lý khu vực đồ uống có cồn phi chính thức. Đây là yếu tố sống còn giúp Chính phủ đạt được các mục tiêu chính sách ở cả việc giảm tiêu thụ đồ uống có cồn nói chung và giảm lạm dụng loại đồ uống này nói riêng cũng như tăng thu ngân sách.../.Tin liên quan