Đánh giá triển vọng kinh tế vĩ mô của Mỹ


BNEWS Theo báo The Business Times, nhiều người hiện đang lo lắng về tình trạng lạm phát gia tăng ở Mỹ và Cục dự trữ liên bang Mỹ (Fed) cần có một quyết định táo bạo.
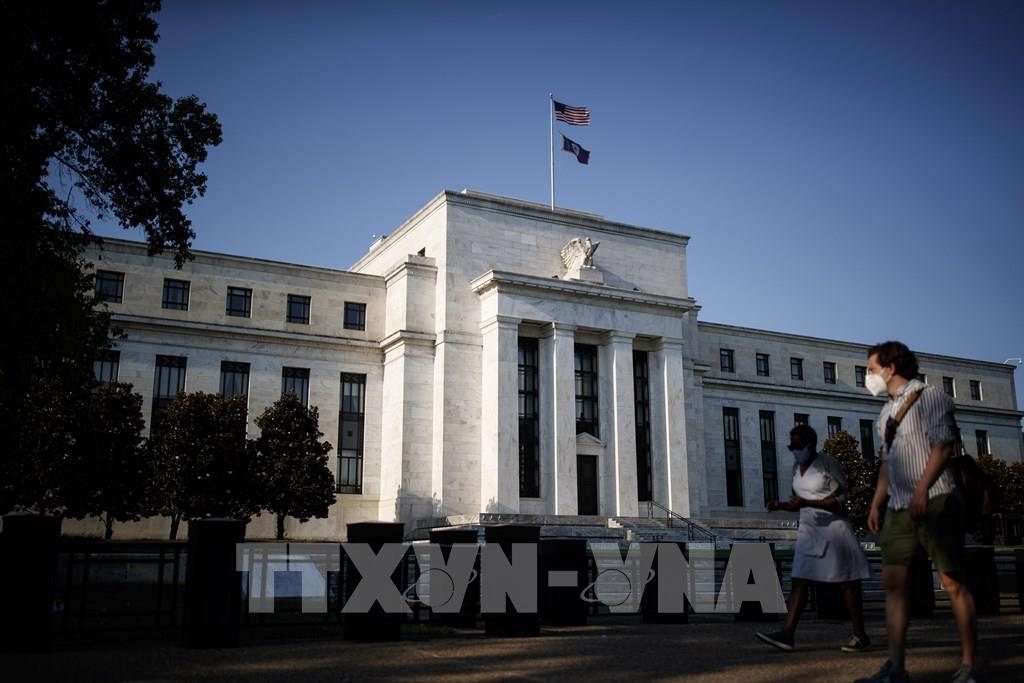
Quang cảnh bên ngoài Cục Dự trữ Liên bang Mỹ (Fed) ở Washington DC. Ảnh: THX/TTXVN
Vào thời điểm này của năm 2020, đại dịch COVID-19 đã khiến tỷ lệ tuyển dụng việc làm ở Mỹ giảm 14% khi phần lớn nền kinh tế nước này buộc phải đóng cửa. Và mặc dù tỷ lệ tuyển dụng đã tăng trở lại khi nền kinh tế bắt đầu mở cửa, con số này vẫn thấp hơn 7% so với mức trước đại dịch.
Việc lấy lại mức tăng 7% còn lại luôn là điều khó khăn và đòi hỏi phải có sự phân công lại lao động. Trong thời kỳ phục hồi đáng thất vọng từ cuộc Đại suy thoái cách đây một thập kỷ, việc “vá lại tấm vải” thị trường lao động đã diễn ra với tốc độ chậm chạp khi việc làm chỉ tăng khoảng 1,3 điểm phần trăm mỗi năm.Do nhu cầu thiếu và đang tăng rất chậm trong suốt giai đoạn này, rất khó để tìm ra mô hình kinh doanh nào sẽ sinh lời và nơi nào thực sự cần lao động.
Lần này, việc "vá víu" đã diễn ra nhanh hơn nhiều. Số việc làm đã tăng 5% chỉ trong một năm, do Fed và chính quyền của Tổng thống Joe Biden đã không “bỏ chân ga” quá sớm như những người tiền nhiệm của ông đã làm vào đầu những năm 2010. Họ nên coi nền kinh tế ngày nay là một thắng lợi lớn về chính sách – có lẽ là lớn nhất từng được chứng kiến ở Mỹ. Chủ tịch Fed Jerome Powell và các đồng nghiệp của ông đã rất tự hào. Họ cho rằng lạm phát cao hơn là tác dụng phụ và là hệ quả của sự phục hồi mạnh mẽ. Đây là điều không thể tránh khỏi và bởi vậy không có gì đáng tiếc. * Điều gì tiếp theo? Câu hỏi giờ đây là điều gì sẽ xảy ra tiếp theo? Thị trường trái phiếu dường như được định giá theo nhận định làn sóng lạm phát này sẽ qua đi, với sự ổn định giá cả trở lại trong trung hạn. Thị trường hiện dự đoán rằng trong 5 đến 10 năm tới, lạm phát của Mỹ sẽ ở mức trung bình 2,2%/năm. Nhìn rộng hơn về lịch sử, đã có 6 lần lạm phát Mỹ ở mức trên 5% trong thế kỷ XX. Một lần xảy ra trong Chiến tranh Thế giới thứ nhất, nhưng lần lạm phát này đã biến thành giảm phát đáng kể và suy thoái sâu và ngắn hạn, do cái được xác định là sự gia tăng quá mức lãi suất của Fed (từ 3,75% lên 7%). Một lần khác là trong Chiến tranh Thế giới thứ hai, khi lạm phát giảm nhờ các biện pháp kiểm soát giá cả. Hai lần tiếp theo là sau Chiến tranh Thế giới thứ hai và sau cuộc Chiến tranh Triều Tiên, khi lạm phát chỉ là nhất thời và nhanh chóng qua đi mà không cần các biện pháp thắt chặt tiền tệ đáng kể.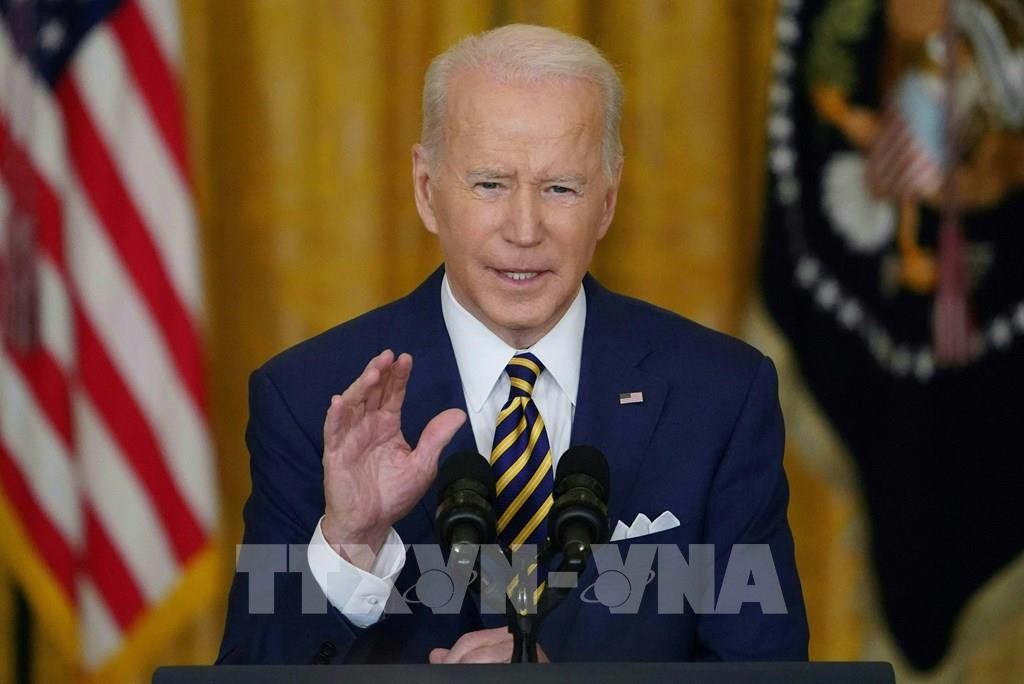
Tổng thống Mỹ Joe Biden tại cuộc họp báo ở Washington, DC. Ảnh: AFP/TTXVN
Hai lần cuối là vào những năm 1970, với lần cuối cùng được chặn lại bởi một cuộc suy thoái sâu sau khi Chủ tịch Fed khi đó là Paul Volcker tăng lãi suất lớn.
Dù có thừa nhận hay không, có thể thấy những lập luận về diễn biến lạm phát hiện nay đang được tranh luận không phải từ các nguyên tắc lý thuyết mà từ các phép loại suy trong lịch sử. * Những dự đoán Mặc dù vậy, chưa có bằng chứng cho thấy những dự đoán về lạm phát ở Mỹ sẽ tích cực. Số việc làm tại Mỹ vẫn ít hơn khoảng 7,3 triệu người so với mức trước đại dịch, trong đó sự sụt giảm 2,7 triệu người là do các nhân tố mang tính cấu trúc như già hóa dân số và những hạn chế về nhập cư, 4,6 triệu người còn lại có thể trở lại thị trường việc làm khi nền kinh tế đủ mạnh. Nguồn lao động tiềm năng này sẽ làm giảm bớt nỗi sợ hãi về một vòng xoáy tiền lương lạm phát ở Mỹ. Điều này xảy ra khi các nhà tuyển dụng cố gắng thuê nhiều lao động hơn khả năng sẵn có. Ngoài vòng xoáy tiền lương-giá cả, hai "thủ phạm" thường được nêu tên khác của lạm phát không nhất thời là những sự tắc nghẽn chuỗi cung ứng. Trong số ba yếu tố này, rủi ro nghiêm trọng tiềm tàng duy nhất là Mỹ có thể không giải quyết được những sự gián đoạn của chuỗi cung ứng then chốt. Điều đó đem lại cho Mỹ những tin xấu. Những rủi ro về chuỗi cung ứng có thể ngày càng nghiêm trọng hơn khi xung đột Nga-Ukraine đã khiến giá dầu và ngũ cốc tăng theo chiều xoắn ốc, như hiện tượng đã xảy ra vào đầu những năm 1970. Xét cho cùng, tình hình kinh tế Mỹ hiện nay có sự tương đồng nào đó với những năm 1970./.Tin liên quan