Chi phí test nhanh COVID-19 cho nhân viên có được trừ khi tính thuế TNDN


BNEWS Tại Điều 4 Thông tư số 96/2015/TT-BTC ngày 22/6/2015 của Bộ Tài chính sửa đổi, bổ sung Điều 6 Thông tư số 78/2014/TT-BTC ngày 18/6/2014 của Bộ Tài chính hướng dẫn về thuế thu nhập doanh nghiệp.
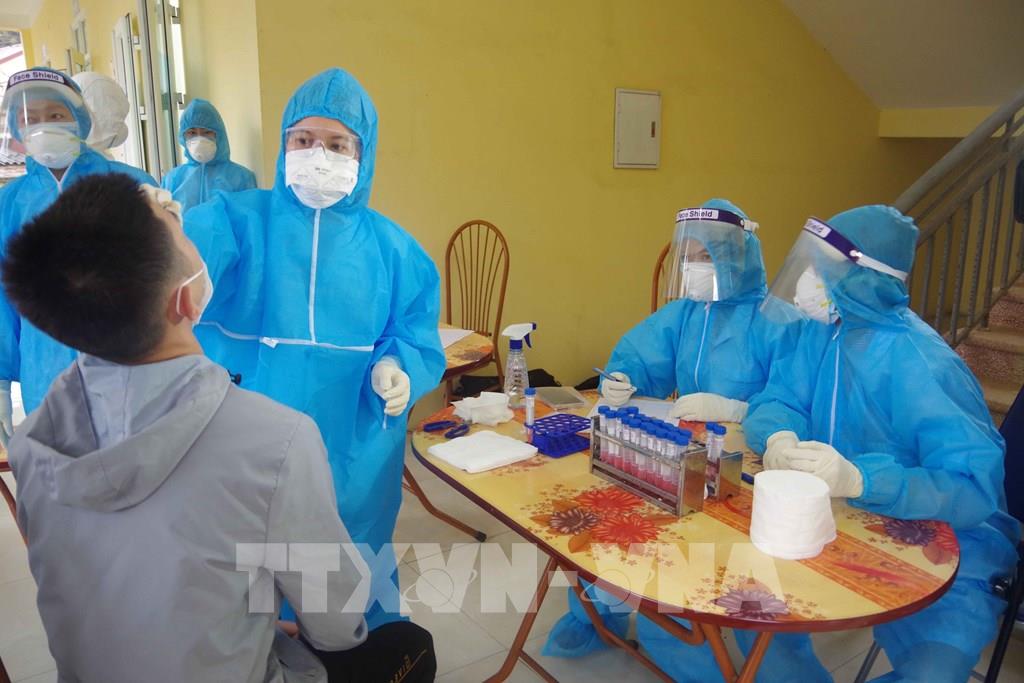
Lấy mẫu xét nghiệm tầm soát COVID-19 tại tỉnh Hưng Yên. Ảnh: Đinh Tuấn - TTXVN
Theo quy định, các khoản chi phí xét nghiệm nhanh COVID-19 cho nhân viên của Công ty được tính vào chi phí được trừ khi tính thuế thu nhập doanh nghiệp (TNDN) nếu đáp ứng điều kiện về hóa đơn, chứng từ và thanh toán theo quy định tại Điều 4 Thông tư số 96/2015/TT-BTC của Bộ Tài chính.
Theo phản ánh của bà K.T.M (Hưng Yên), trong đợt dịch COVID-19, Công ty bà có phát sinh một số khoản chi xét nghiệm các bệnh truyền nhiễm cho nhân viên để phòng ngừa lây nhiễm virus COVID-19.
Bà M hỏi, khi đơn vị bà làm xét nghiệm nhanh COVID-19 chỉ có phiếu thu dịch vụ và kết quả mà không có hoá đơn thì có được tính làm chi phí hợp lý khi tính thuế thu nhập doanh nghiệp không?
Cục Thuế tỉnh Hưng Yên trả lời vấn đề này như sau:
Tại Điều 4 Thông tư số 96/2015/TT-BTC ngày 22/6/2015 của Bộ Tài chính sửa đổi, bổ sung Điều 6 Thông tư số 78/2014/TT-BTC ngày 18/6/2014 của Bộ Tài chính hướng dẫn về thuế thu nhập doanh nghiệp quy định như sau:
“Điều 6. Các khoản chi được trừ và không được trừ khi xác định thu nhập chịu thuế
1. Trừ các khoản chi không được trừ nêu tại Khoản 2 Điều này, doanh nghiệp được trừ mọi khoản chi nếu đáp ứng đủ các điều kiện sau:
a) Khoản chi thực tế phát sinh liên quan đến hoạt động sản xuất, kinh doanh của doanh nghiệp.
b) Khoản chi có đủ hoá đơn, chứng từ hợp pháp theo quy định của pháp luật.
c) Khoản chi nếu có hoá đơn mua hàng hoá, dịch vụ từng lần có giá trị từ 20 triệu đồng trở lên (giá đã bao gồm thuế GTGT) khi thanh toán phải có chứng từ thanh toán không dùng tiền mặt.
...2.30. Các khoản chi không tương ứng với doanh thu tính thuế, trừ các khoản chi sau:...
- Khoản chi có tính chất phúc lợi chi trực tiếp cho người lao động như: chi đám hiếu, hỷ của bản thân và gia đình người lao động; chi nghỉ mát, chi hỗ trợ điều trị; chi hỗ trợ bổ sung kiến thức học tập tại cơ sở đào tạo; chi hỗ trợ gia đình người lao động bị ảnh hưởng bởi thiên tai, địch họa, tai nạn, ốm đau; chi khen thưởng con của người lao động có thành tích tốt trong học tập; chi hỗ trợ chi phí đi lại ngày lễ, tết cho người lao động; chi bảo hiểm tai nạn, bảo hiểm sức khỏe, bảo hiểm tự nguyện khác cho người lao động (trừ khoản chi mua bảo hiểm nhân thọ cho người lao động hướng dẫn tại điểm 2.6, bảo hiểm hưu trí tự nguyện cho người lao động hướng dẫn tại điểm 2.11 Điều này) và những khoản chi có tính chất phúc lợi khác. Tổng số chi có tính chất phúc lợi nêu trên không quá 01 tháng lương bình quân thực tế thực hiện trong năm tính thuế của doanh nghiệp”.
Căn cứ các quy định trên, khoản chi phí xét nghiệm nhanh COVID-19 cho nhân viên của Công ty bà được tính vào chi phí được trừ khi tính thuế TNDN nếu đáp ứng điều kiện về hóa đơn, chứng từ và thanh toán theo quy định tại Điều 4 Thông tư số 96/2015/TT-BTC nêu trên.
Đồng thời, khoản chi này được tính trong khoản chi có tính chất phúc lợi chi trực tiếp cho người lao động bị khống chế không quá 1 tháng lương bình quân thực tế thực hiện trong năm tính thuế của doanh nghiệp.
Cục Thuế tỉnh Hưng Yên trả lời để bà K.T.M biết và thực hiện./.
Tin liên quan