Canada ban hành kết luận điều tra chống bán phá giá dây thép carbon


BNEWS Cơ quan Dịch vụ biên giới Canada (CBSA) đã ban hành kết luận cuối cùng trong vụ việc điều tra áp thuế chống bán phá giá đối với mặt hàng dây thép carbon và hợp kim thép nhập khẩu.
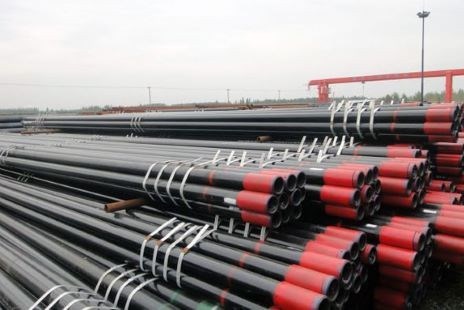
Mặt hàng hợp kim thép. Ảnh minh họa: TTXVN
Ngày 9/12, Cục Phòng vệ thương mại (Bộ Công Thương) dẫn thông tin từ Thương vụ Việt Nam tại Canada cho biết, ngày 3/12/2025, Cơ quan Dịch vụ biên giới Canada (CBSA) đã ban hành kết luận cuối cùng trong vụ việc điều tra áp thuế chống bán phá giá đối với mặt hàng dây thép carbon và hợp kim thép nhập khẩu từ Trung Quốc, Đài Loan (Trung Quốc), Ấn Độ, Italy, Malaysia, Bồ Đào Nha, Tây Ban Nha, Thái Lan, Thổ Nhĩ Kỳ và Việt Nam khởi xướng ngày 22/4/2025.
Theo đó, Cơ quan Dịch vụ biên giới Canada xác định có tồn tại hành vi bán phá giá đối với sản phẩm này từ các quốc gia/vùng lãnh thổ nêu trên. Đối với Việt Nam, Cơ quan Dịch vụ biên giới Canada công bố biên độ bán phá giá cho 1 doanh nghiệp lớn của Việt Nam ở mức 5,7% (biên độ này đã giảm đáng kể so với biên độ trong kết luận sơ bộ là 13,4%); trong khi các nhà xuất khẩu khác bị xác định biên độ bán phá giá ở mức 158,9% (dựa trên dữ liệu sẵn có bất lợi).
Biên độ bán phá giá đối với doanh nghiệp hợp tác của Việt Nam hiện đang thấp nhất so với các doanh nghiệp hợp tác của các quốc gia/vùng lãnh thổ khác (từ 9,4 - 58,1%). Tuy nhiên, Cơ quan Dịch vụ biên giới Canada lưu ý rằng, đây chưa phải mức thuế chống bán phá giá chính thức áp dụng cho các lô hàng nhập khẩu trong tương lai, do mức thuế chính thức sẽ phụ thuộc vào kết luận thiệt hại của Tòa án Thương mại Quốc tế Canada (CITT).
Bước tiếp theo, theo Cục Phòng vệ thương mại, CITT sẽ tiếp tục điều tra để xác định liệu thép dây bị bán phá giá có gây ra hoặc đe dọa gây thiệt hại đáng kể cho ngành sản xuất trong nước của Canada hay không, và sẽ ban hành kết luận chậm nhất vào ngày 2/1/2026.
Thời gian chờ quyết định, thuế chống bán phá giá tạm thời trước đây vẫn tiếp tục được duy trì đối với hàng nhập khẩu từ các nước bị điều tra, bao gồm Việt Nam. Trường hợp CITT kết luận có thiệt hại, Canada sẽ áp thuế chống bán phá gi chính thức đối với các lô hàng nhập khẩu sau ngày công bố kết luận; ngược lại, nếu CITT kết luận không có thiệt hại, vụ việc sẽ chấm dứt, không thu thuế chống bán phá giá và toàn bộ thuế tạm thời/tiền bảo đảm đã nộp sẽ được hoàn trả.
Cục Phòng vệ thương mại khuyến nghị các doanh nghiệp sản xuất/xuất khẩu liên quan theo dõi sát quyết định cuối cùng của CITT vào đầu tháng 1/2026; tiếp tục hợp tác đầy đủ theo yêu cầu của cơ quan điều tra Canada trong toàn bộ quá trình điều tra vụ việc; phối hợp chặt chẽ với Cục Phòng vệ thương mại để được hỗ trợ khi cần thiết.
Tin liên quan