Cách xác định chi phí khi ghi nhận doanh thu trả trước


BNEWS Các khoản chi phí trích trước theo kỳ hạn, chu kỳ mà đến hết kỳ hạn, hết chu kỳ chưa chi hoặc chi không hết không được tính vào chi phí được trừ khi xác định thu nhập chịu thuế thu nhập doanh nghiệp.
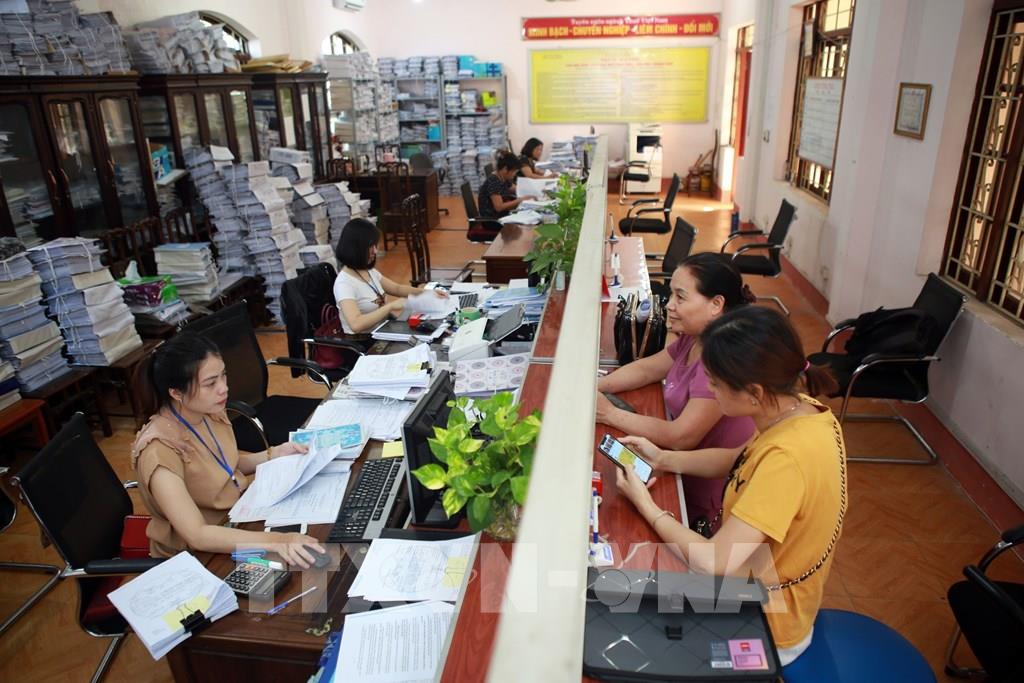
Hỗ trợ khai báo, nộp hồ sơ thuế tại bộ phận một cửa. Ảnh minh họa: Danh Lam-TTXVN
Công ty ông Nguyễn Huy Thịnh mới mua 1 tàu biển đã qua sử dụng, mang đăng kiểm cờ nước ngoài. Để tàu được phép hoạt động, phải được đăng kiểm nước ngoài cấp chứng nhận về hệ thống máy móc, thiết bị, kỹ thuật an toàn tàu.
Bên đăng kiểm định kỳ sẽ phát hành chứng nhận 5 năm/1 lần, trong đó có các lần khảo sát như sau: Định kỳ hàng năm (annual survey); 2,5 năm/1 lần (inter survey); 5 năm/1 lần (dry dock).Nếu đã làm 5 năm thì không làm 2,5 năm; làm 2,5 năm thì không làm định kỳ hàng năm nữa.Đối với tàu mà công ty đang sở hữu, 2 năm nữa sẽ đến kỳ làm chứng nhận 5 năm. Chi phí cho việc này khoảng 1 triệu USD trở lên, và bộ phận kỹ thuật của công ty có thể đưa ra các dự toán từ bây giờ.Ông Thịnh hỏi, công ty ông có được phép trích trước khoản chi phí này vào chi phí sản xuất kinh doanh trong kỳ được không?Về vấn đề này, Tổng cục Thuế có ý kiến như sau:Theo quy định tại văn bản pháp luật thuế thu nhập doanh nghiệp, các khoản chi phí được trừ khi xác định thu nhập chịu thuế thu nhập doanh nghiệp phải liên quan đến hoạt động sản xuất kinh doanh và có đầy đủ hóa đơn chứng từ theo quy định.Về các khoản chi phí trích trước theo kỳ hạn, theo chu kỳ mà đến hết kỳ hạn, hết chu kỳ chưa chi hoặc chi không hết không được tính vào chi phí được trừ khi xác định thu nhập chịu thuế thu nhập doanh nghiệp.Các khoản trích trước bao gồm: Trích trước về sửa chữa lớn tài sản cố định theo chu kỳ, các khoản trích trước đối với hoạt động đã tính doanh thu nhưng còn tiếp tục phải thực hiện nghĩa vụ theo hợp đồng (kể cả trường hợp doanh nghiệp có hoạt động cho thuê tài sản, hoạt động kinh doanh dịch vụ trong nhiều năm nhưng có thu tiền trước của khách hàng và đã tính toàn bộ vào doanh thu của năm thu tiền) và các khoản trích trước khác.Trường hợp doanh nghiệp có hoạt động sản xuất kinh doanh đã ghi nhận doanh thu tính thuế thu nhập doanh nghiệp nhưng chưa phát sinh đầy đủ chi phí thì được trích trước các khoản chi phí theo quy định vào chi phí được trừ tương ứng với doanh thu đã ghi nhận khi xác định thu nhập chịu thuế thu nhập doanh nghiệp.Khi kết thúc hợp đồng, doanh nghiệp phải tính toán xác định chính xác số chi phí thực tế căn cứ các hoá đơn, chứng từ hợp pháp thực tế đã phát sinh để điều chỉnh tăng chi phí (trường hợp chi phí thực tế phát sinh lớn hơn số đã trích trước) hoặc giảm chi phí (trường hợp chi phí thực tế phát sinh nhỏ hơn số đã trích trước) vào kỳ tính thuế kết thúc hợp đồng.>>Thông tư hướng dẫn Luật Quản lý thuế: Cần tiếp tục hoàn thiện phù hợp thực tiễn
Tin liên quan