Các ngân hàng trung ương khẳng định vai trò trong giải quyết khủng hoảng


BNEWS Nhiều người cho rằng các ngân hàng trung ương có thể bất lực khi phải đối mặt với một đợt tái suy thoái kinh tế, tuy nhiên trên thực tế, đây chính là tác nhân quan trọng trong thời kỳ dịch bệnh.
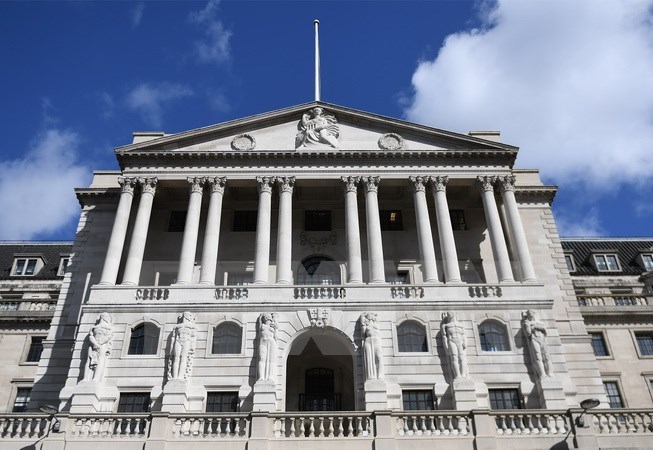
Trụ sở Ngân hàng trung ương Anh tại London. Ảnh: EPA/TTXVN
Với lãi suất ở nhiều nền kinh tế phát triển ở mức gần bằng 0, dường như có rất ít cơ hội để đối phó với suy thoái kinh tế bằng cách trực tiếp giảm lãi suất chính sách hoặc sử dụng việc mua tài sản để giảm lãi suất phi rủi ro dài hạn.
Theo nhận định của tờ Financial Times, những lo ngại về lãi suất là có lý, song các ngân hàng trung ương vẫn có thể ngăn chặn cuộc khủng hoảng bằng cách mở rộng quy mô, phạm vi và rủi ro của các hoạt động cân đối kế toán của mình.
Hàng loạt các biện pháp được Cục Dự trữ Liên bang Mỹ (Fed) và Ngân hàng Trung ương châu Âu (ECB) thực hiện kể từ tháng 3/2020 là những công cụ đã đảo ngược phần lớn việc các điều kiện tài chính bị thắt chặt một cách nguy hiểm đã diễn ra hồi đầu năm nay.Trong báo cáo thường niên gần đây, Ngân hàng Thanh toán Quốc tế (BIS) đã kết luận rằng với sự nhất trí rõ ràng, các ngân hàng trung ương đã “triển khai toàn bộ kho công cụ của mình, đôi khi theo những cách chưa từng có” và “có thể đã vượt qua nhiều đường ranh giới đỏ trước đây để khôi phục sự ổn định trong cơn khủng hoảng này”.Sự đổi mới rõ ràng nhất là việc các ngân hàng trung ương tăng tốc và mở rộng mua trái phiếu chính phủ, qua đó gián tiếp tài trợ phần lớn cho sự gia tăng thâm hụt ngân sách, vốn là rất cần thiết để giải quyết khủng hoảng.Chỉ trong vài tuần, đa số các ngân hàng trung ương lớn đã tăng quy mô bảng cân đối kế toán của mình lên từ 7-16% Tổng sản phẩm quốc nội (GDP), lớn hơn mức tăng trong hai năm sau cuộc khủng hoảng tài chính 2008.
Mặc dù rất ấn tượng song tác động kinh tế của việc mua trái phiếu chính phủ trên quy mô lớn là không chắc chắn. Không giống như những năm 2008-2011, Fed có rất ít hoặc không có cơ hội để cắt giảm số nhà đầu tư cao cấp tiếp nhận trái phiếu kho bạc dài hạn của Mỹ, tuy sự chênh lệch giữa các trái phiếu do các thành viên Liên minh châu Âu (EU) phát hành đã giảm đi rõ rệt.Nhiều chính phủ có thể đã tạo ra kết quả tương tự bằng cách tài trợ cho thâm hụt ngân sách của mình bằng việc phát hành tín phiếu kho bạc ngắn hạn. Xét cho cùng, bảng cân đối kế toán hợp nhất của khu vực công có chứa các khoản nợ của các ngân hàng trung ương. Theo cách giải thích này, các ngân hàng trung ương đã tạo điều kiện cho việc mở rộng tài khóa.Một công cụ khác mà các ngân hàng trung ương áp dụng ở quy mô rất lớn trong cuộc khủng hoảng này là cung cấp các điều kiện thuận lợi cho lĩnh vực ngân hàng. Hầu hết việc này là thông qua các hoạt động thị trường mở và cho vay chiết khấu ưu đãi. Như thường lệ, ECB phụ thuộc rất nhiều vào các hoạt động tái cấp vốn có mục tiêu để tạo thanh khoản.Tuy nhiên, Fed đã tiến xa hơn ECB trong việc phát triển các công cụ mới để khôi phục sự ổn định tài chính và thúc đẩy dòng tín dụng, đồng thời tận dụng nguồn tài chính của chính phủ trong quá trình này. Một số trong các chương trình này thuộc diện giải pháp cuối cùng cho người tạo lập thị trường (MMLR), một hình thức can thiệp hầu như không tồn tại trước năm 2007.Các hoạt động MMLR xảy ra khi các ngân hàng trung ương giải quyết tính kém thanh khoản của thị trường bằng cách trực tiếp mua một loạt tài sản tài chính rủi ro hoặc chấp nhận chúng làm tài sản thế chấp. Điều đó cho phép chủ sở hữu tài sản có tiền mặt bằng cách vay mượn với chứng khoán, thay vì phải bán tháo chúng trên thị trường.Những can thiệp như vậy được thiết kế để ngăn chặn hoạt động tự củng cố bằng các sản phẩm tài chính cụ thể, bao gồm các quỹ đầu tư tín thác thị trường tiền tệ, các quỹ trái phiếu có đòn bẩy và chứng khoán được hỗ trợ bằng tài sản.Trong các hệ thống tài chính, điều đó phụ thuộc vào các nhà cung cấp tín dụng phi ngân hàng. Việc Fed quá tích cực mua trái phiếu chính phủ hồi tháng 3/2020 được thực hiện để ngăn chặn tính kém thanh khoản trên thị trường trái phiếu chính phủ bằng việc gây ra một cuộc "tháo chạy", chuyển hướng sang tài sản “an toàn” quan trọng nhất trên thế giới. Biện pháp này cũng thuộc danh mục MMLR và có tính quan trọng trong việc chấm dứt khủng hoảng tài chính.Các giao dịch mua tài sản này khác với các giao dịch được thực hiện theo chương trình nới lỏng định lượng vì về lý thuyết, việc mua MMLR sẽ được đảo ngược ngay khi thanh khoản của thị trường được phục hồi.Trong khi đó, các chương trình cho vay khác của Fed có thể khó ngừng lại hơn. Những chương trình này được thực hiện theo theo Mục 13 (3) của Đạo luật Dự trữ Liên bang, đạo luật cho phép cho các tổ chức phi tài chính khó khăn vay bất thường và khẩn cấp.Với việc Bộ Tài chính bảo đảm việc bảo vệ phần đầu tiên của bất kỳ khoản thua lỗ nào, các chương trình về mặt lý thuyết có thể mở cửa cho hơn 4.000 tỷ USD các khoản vay từ ngân hàng trung ương dành cho các tập đoàn tư nhân và chính quyền thành phố. Công cụ vay phố chính (MSLF), được thiết kế để hỗ trợ cho “bước cuối cùng” của quy trình xử lý nợ cho các doanh nghiệp nhỏ và vừa, có thể đạt tới 600 tỷ USD.Mặc dù các hiệu ứng thông cáo của các chương trình này rất mạnh mẽ, nhưng mức độ chấp nhận đã chậm lại. Bây giờ Fed đã đi vào phạm vi gây tranh cãi, cả sau năm 2008 và trong đại dịch hiện nay, định chế này đã mở rộng đáng kể vai trò tiềm năng trong tương lai của các ngân hàng trung ương nhằm tác động đến các thị trường thông qua hoạt động cân đối kế toán, ít nhất là trong các trường hợp khẩn cấp./.Tin liên quan