BNEWSLiên quan đến việc triển khai thuế bất động sản, Bộ Tài chính cho biết đang nghiên cứu, xác định bất cập trong thi hành luật thuế liên quan đến bất động sản để báo cáo Chính phủ, trình Quốc hội.
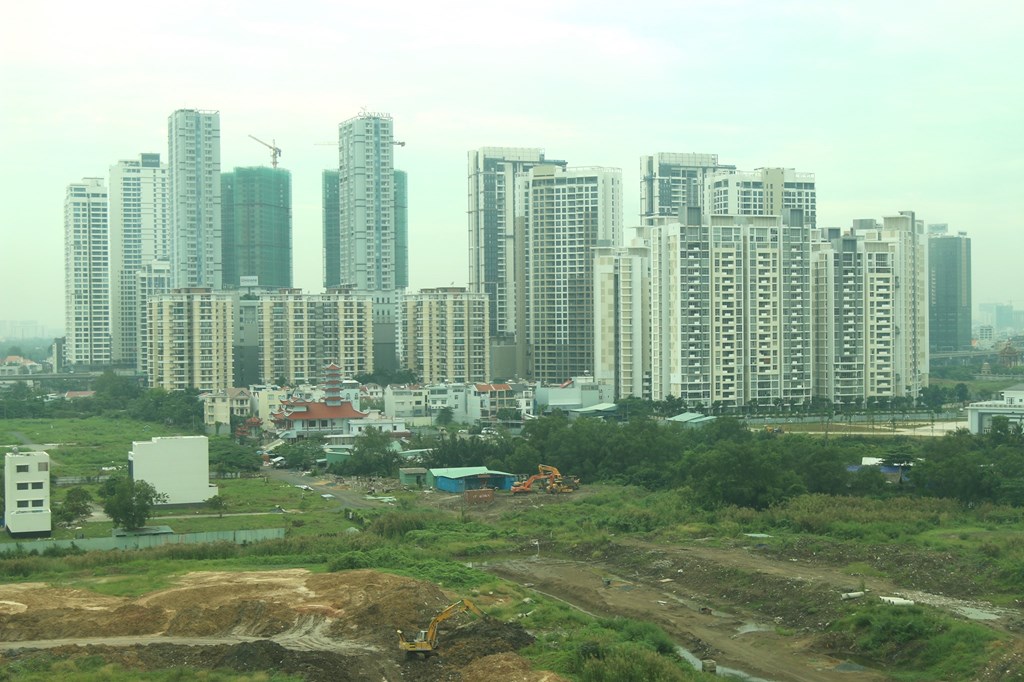
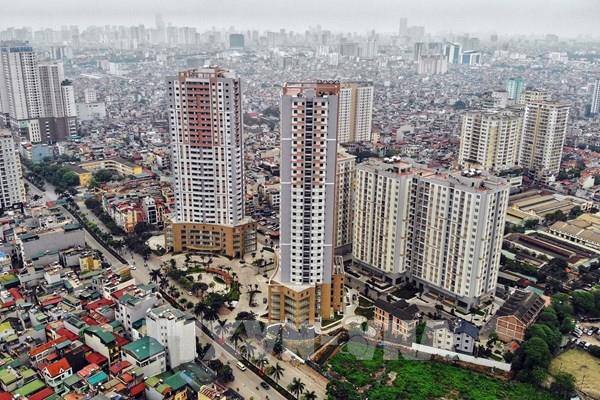
Bộ Tài chính đang tiếp tục nghiên cứu, tổng hợp kinh nghiệm quốc tế, xác định những vướng mắc, bất cập trong quá trình triển khai thi hành các luật thuế liên quan đến bất động sản để báo cáo Chính phủ. Ảnh minh họa: Trần Tình - TTXVN
Bộ Tài chính cho biết, hệ thống chính sách thuế, phí và lệ phí đối với bất động sản hiện hành được ban hành khá đầy đủ, bao gồm, thuế sử dụng đất nông nghiệp; thuế sử dụng đất phi nông nghiệp; thuế thu nhập đối với hoạt động chuyển nhượng bất động sản; lệ phí trước bạ và các khoản phí, lệ phí liên quan khác (như lệ phí cấp giấy chứng nhận quyền sử dụng đất, quyền sở hữu nhà ở và tài sản khác gắn liền với đất...). Theo Bộ Tài chính, các chính sách thu này đã bao quát đầy đủ quá trình hình thành, sở hữu, sử dụng và chuyển nhượng bất động sản, từng bước được hoàn thiện, góp phần khuyến khích các tổ chức, cá nhân sử dụng bất động sản tiết kiệm, hiệu quả, từng bước hạn chế đầu cơ bất động sản, sử dụng lãng phí đất đai. Để góp phần nâng cao hiệu quả quản lý nhà nước về bất động sản, việc nghiên cứu, hoàn thiện các chính sách thuế liên quan là cần thiết. Tuy nhiên, đây là lĩnh vực có tác động lớn, nhiều nội dung mang tính kỹ thuật đòi hỏi sự tham gia của nhiều bộ, ngành địa phương, vì vậy, cần phải được nghiên cứu, đánh giá kỹ lưỡng trước khi trình cấp có thẩm quyền ban hành vào thời điểm thích hợp để đảm bảo tính khả thi, tính đồng thuận cao, góp phần hạn chế đầu cơ bất động sản. Thực hiện chỉ đạo của Thủ tướng Chính phủ, Bộ Tài chính đang tiếp tục nghiên cứu, tổng hợp kinh nghiệm quốc tế, xác định những vướng mắc, bất cập trong quá trình triển khai thi hành các luật thuế liên quan đến bất động sản để báo cáo Chính phủ, trình Quốc hội vào thời điểm thích hợp gắn với việc xây dựng và tổ chức thực hiện Chiến lược cải cách hệ thống thuế giai đoạn 2021-2030. Bên cạnh đó, cũng có ý kiến cho rằng, ngoài đóng góp vào ngân sách, chính sách thuế phải đạt được mục tiêu là điều tiết, định hướng tiêu dùng và chống đầu cơ nhưng với cách thu như hiện nay, thuế chuyển nhượng bất động sản chưa đạt được mục tiêu này. Bản chất của thuế chuyển nhượng bất động sản là thuế trực thu và phải thu trên “chênh lệch địa tô”, tức lợi nhuận mà nhà đầu tư thu được. Tuy nhiên, hiện nay cách thu của cơ quan thuế là “khoán thuế”, cứ thu 2% trên giá chuyển nhượng, lãi lỗ gì cũng phải nộp thuế. Cách thu này dễ cho cơ quan thuế nhưng lại làm méo mó chính sách. Bộ Tài chính cho biết, trước đây, Luật Thuế thu nhập cá nhân số 04/2007/QH12 quy định cá nhân có thu nhập từ chuyển nhượng bất động sản nộp thuế theo mức thuế suất 25% trên thu nhập (giá chuyển nhượng trừ giá mua và các chi phí liên quan). Trường hợp không xác định được giá mua và các chi phí liên quan thì nộp thuế theo thuế suất 2% trên giá chuyển nhượng. Thực tế triển khai đã gặp rất nhiều vướng mắc như không có căn cứ để xác định giá mua và các chi phí liên quan của hoạt động chuyển nhượng bất động sản, đặc biệt là đối với bất động sản hình thành từ lâu không có hồ sơ, căn cứ chứng minh giá vốn, bất động sản được cho, tặng, thừa kế. Cùng với việc chuyển nhượng giữa các cá nhân bằng tiền mặt khó kiểm soát; có trường hợp nộp thuế theo thuế suất 2% sau đó khai điều chỉnh lại theo thuế suất 25% để hoàn thuế, hoặc cơ quan thuế yêu cầu cá nhân khai lại theo thuế suất 25% để truy thu thuế gây khiếu kiện… Từ ngày 1/1/2015, Luật số 71/2014/QH13 sửa đổi, bổ sung một số điều tại các luật về thuế quy định cá nhân chuyển nhượng bất động sản nộp thuế 2% trên giá chuyển nhượng bất động sản. Việc quy định một phương pháp tính thuế đảm bảo minh bạch về chính sách, tránh vướng mắc trong thực hiện và cải cách thủ tục hành chính. Riêng đối với doanh nghiệp có hoạt động chuyển nhượng bất động sản, việc xác định giá vốn của bất động sản theo sổ sách kế toán của doanh nghiệp. Luật Thuế thu nhập doanh nghiệp quy định doanh nghiệp có thu nhập từ chuyển nhượng bất động sản nộp thuế theo mức thuế suất 20% trên thu nhập. Thu nhập chịu thuế từ chuyển nhượng bất động sản được xác định bằng doanh thu từ hoạt động chuyển nhượng bất động sản trừ giá vốn của bất động sản và các khoản chi phí được trừ liên quan đến hoạt động chuyển nhượng bất động sản. Trước đó, theo ý kiến đề xuất của Hiệp hội Bất động sản Tp. Hồ Chí Minh (HoREA), muốn giảm giá nhà, nhà nước cần thay đổi cách thu tiền sử dụng đất dự án nhà ở thương mại, chuyển thành sắc thuế đánh trên hành vi chuyển mục đích sử dụng đất từ đất nông nghiệp, phi nông nghiệp thành đất ở, với thuế suất có thể bằng khoảng 15-20% giá đất trong bảng giá đất. Đồng thời, để bù đắp hụt thu ngân sách nhà nước và tạo nguồn thu ổn định, bền vững cho ngân sách nhà nước, cần đánh thuế bất động sản./.
Thị trường bất động sản Việt Nam hiện phụ thuộc khá nhiều vào các loại giấy tờ. Thời gian tới rất cần "số hóa" các giấy tờ vào một hệ thống quản lý chung mang tính quốc gia.
Thường trực HĐND thành phố Hà Nội đề nghị UBND thành phố Hà Nội chỉ đạo rà soát, báo cáo thực trạng quỹ nhà biệt thự và công trình kiến trúc có giá trị xây dựng trước năm 1954 trên địa bàn.
Số liệu do CIA công bố cho thấy giá nhà mới tại 100 thành phố đã tăng 0,23% trong tháng 4/2021 so với cùng kỳ năm trước và tăng nhẹ so với mức 0,2% trong tháng 3/2021.
Bộ Xây dựng đã đề xuất dự án "Xây dựng chính sách tổng thể nhà ở xã hội tại Việt Nam trong giai đoạn 2021-2030" do Chính phủ Hàn Quốc viện trợ không hoàn lại.
Tỉnh Long An sẽ tổ chức công bố công khai thông tin về quy hoạch, tiến độ triển khai các dự án phát triển cơ sở hạ tầng, các dự án bất động sản, đặc biệt là các dự án lớn để minh bạch thông tin.
Sun Property (thành viên của Sun Group) đã kí kết hợp tác chiến lược cùng 11 đại lý bất động sản hàng đầu để phân phối dự án Sun Grand Marina Town – Bãi Cháy.
Theo thống kê lượng giao dịch trên thị trường văn phòng Tp. Hồ Chí Minh của Công ty CBRE Việt Nam, nhu cầu đổi văn phòng và mở rộng văn phòng tiếp tục chiếm xu thế trong quý I/2021