Bộ Tài chính tiếp tục giảm phí từ 20 - 30% với một số dịch vụ


BNEWS Ngày 1/6, Bộ Tài chính đã ban hành hai Thông tư số 49/2020/TT-BTC và 50/2020/TT-BTC để giảm phí từ 20 - 30% đối với một số dịch vụ trong lĩnh vực đăng ký giao dịch đảm bảo và an toàn lao động.
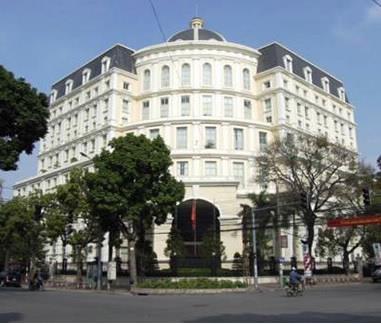
Bộ Tài chính. Ảnh: BNEWS/TTXVN
Nhằm tiếp tục thực hiện các giải pháp cấp bách hỗ trợ các đối tượng bị ảnh hưởng bởi dịch COVID-19, ngày 1/6/2020, Bộ Tài chính đã ban hành hai Thông tư số 49/2020/TT-BTC và 50/2020/TT-BTC để giảm phí từ 20 - 30% đối với một số dịch vụ trong lĩnh vực đăng ký giao dịch đảm bảo và an toàn lao động.
Theo quy định tại Thông tư số 49/2020/TT-BTC, kể từ ngày 1/6, cơ quan, đơn vị thực hiện các công việc đăng ký giao dịch bảo đảm sẽ nộp phí bằng 80% mức thu phí quy định tại Điểm a, b, d Khoản 1 Điều 4 Thông tư số 202/2016/TT-BTC ngày 9 tháng 11 năm 2016 và mức thu phí quy định tại Điểm c, đ Khoản 1 Điều 1 Thông tư số 113/2017/TT-BTC ngày 20/10/2017. Trường hợp yêu cầu cơ quan, đơn vị thực hiện cung cấp thông tin về giao dịch bảo đảm bằng động sản (trừ tàu bay), tàu biển nộp phí bằng 80% mức thu phí quy định tại Khoản 2 Điều 4 Thông tư số 202/2016/TT-BTC. Còn tại Thông tư số 50/2020/TT-BTC, kể từ 1/6, đơn vị sự nghiệp, doanh nghiệp khi đề nghị cơ quan quản lý nhà nước thực hiện thẩm định điều kiện kinh doanh trong hoạt động kiểm định kỹ thuật an toàn lao động; huấn luyện an toàn, vệ sinh lao động sẽ nộp phí bằng 70% mức phí quy định tại Điều 1 Thông tư số 110/2017/TT-BTC ngày 20 tháng 10 năm 2017 của Bộ trưởng Bộ Tài chính sửa đổi, bổ sung Biểu mức thu phí thẩm định điều kiện kinh doanh trong hoạt động kiểm định kỹ thuật an toàn lao động, huấn luyện an toàn, vệ sinh lao động ban hành kèm theo Thông tư số 245/2016/TT-BTC ngày 11/11/2016. Hai Thông tư này có hiệu lực thi hành kể từ ngày 1/6/2020 đến hết ngày 31/12/2020. Kể từ ngày 1/1/2021, các quy định nộp phí trên sẽ trở lại quy định trước ngày 1/6/2020./.Tin liên quan