Bộ Tài chính hướng dẫn bổ sung thực hiện tổng kiểm kê tài sản công tại cơ quan Nhà nước


BNEWS Bộ Tài chính vừa có Công văn số 12370/BTC-QLCS hướng dẫn bổ sung thực hiện tổng kiểm kê tài sản công tại cơ quan, tổ chức, đơn vị và tài sản kết cấu hạ tầng do Nhà nước đầu tư quản lý.
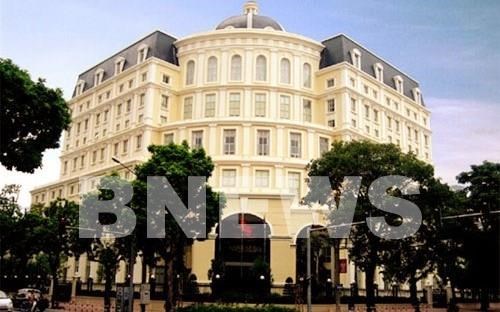
Trụ sở Bộ Tài chính. Ảnh: BNEWS/TTXVN
Theo đó, đối với tài sản tại các cơ sở giáo dục hình thành từ việc tiếp nhận tài trợ của các tổ chức, cá nhân, Bộ Tài chính cho biết, Bộ Giáo dục và Đào tạo đã ban hành Thông tư số 16/2018/TT-BGDĐT ngày 3/8/2018 quy định về tài trợ cho các cơ sở giáo dục thuộc hệ thống giáo dục quốc dân.
Vì vậy, đề nghị các bộ, ngành, địa phương hướng dẫn các cơ sở giáo dục thực hiện kiểm kê đối với các tài sản hình thành từ việc tiếp nhận tài trợ của các tổ chức, cá nhân (không bao gồm tài sản của các tổ chức, cá nhân khác lắp đặt nhưng không bàn giao, tài trợ cho cơ sở giáo dục).
Đối với tài sản kết cấu hạ tầng, đề nghị các bộ, ngành, địa phương hướng dẫn các đối tượng quản lý/tạm quản lý tài sản kết cấu hạ tầng thực hiện kiểm kê đối với các tài sản kết cấu hạ tầng do đơn vị mình đang quản lý/tạm quản lý bao gồm cả tài sản kết cấu hạ tầng được hình thành từ việc đóng góp tự nguyện của nhân dân.
Công văn cũng nêu rõ, với các tài sản kết cấu hạ tầng do nhân dân tự huy động, đầu tư xây dựng, Nhà nước hỗ trợ một phần kinh phí, nguyên vật liệu,… để đầu tư xây dựng; tài sản được giao cho doanh nghiệp theo hình thức nhận nợ (bao gồm cả trường hợp chưa thanh toán hết nợ) thì không thuộc phạm vi kiểm kê.
Đối với tài sản kết cấu hạ tầng thuộc phạm vi tài sản kiểm kê đã giao cho doanh nghiệp quản lý không tính thành vốn nhà nước tại doanh nghiệp mà trong quá trình quản lý doanh nghiệp có thực hiện nâng cấp, sửa chữa, cải tạo bằng nguồn vốn của doanh nghiệp thì không tính phần giá trị nâng cấp, sửa chữa, cải tạo vào giá trị của tài sản khi thực hiện kiểm kê.
Về xác định nhóm loại tài sản khi thực hiện báo cáo kết quả kiểm kê đối với tài sản công tại cơ quan, tổ chức, đơn vị, Bộ Tài chính đề nghị các bộ, ngành, địa phương hướng dẫn cơ quan, tổ chức, đơn vị thuộc phạm vi quản lý thực hiện kiểm kê các loại phần mềm; gồm phần mềm hệ thống, phần mềm tiện ích, phần mềm ứng dụng, phần mềm tiện ích và các phần mềm khác vào nhóm “Phần mềm ứng dụng” tại các Biểu mẫu số 01 về tài sản cố định tại cơ quan, tổ chức, đơn vị và áp dụng tỷ lệ tính hao mòn của loại “Phần mềm ứng dụng” để làm cơ sở xác định giá trị còn lại của tài sản.
Về thực hiện kiểm kê đối với đất do cơ quan, tổ chức, đơn vị được Nhà nước cho thuê đất theo hình thức thuê đất trả tiền thuê đất hàng năm (không bao gồm trường hợp được miễn tiền thuê đất cho cả thời gian thuê): Cơ quan, tổ chức, đơn vị thực hiện kiểm kê chỉ tiêu về số lượng (theo sổ kế toán, theo thực tế kiểm kê) là “1”; kiểm kê chỉ tiêu về hiện vật theo hướng dẫn tại Công văn số 8131/BTC-QLCS của Bộ Tài chính (ban hành ngày 1/8/2024 hướng dẫn thực hiện tổng kiểm kê tài sản công tại cơ quan, tổ chức, đơn vị và tài sản kết cấu hạ tầng do Nhà nước đầu tư quản lý) như đối với đất được nhà nước giao đất không thu tiền sử dụng đất; kiểm kê chỉ tiêu về giá trị (nguyên giá, giá trị còn lại) là “0” đồng.
Bộ Tài chính cũng điều chỉnh một số nội dung hướng dẫn tại Công văn số 8131/BTC-QLCS như đơn vị tính đối với chỉ tiêu về hiện vật của loại tài sản “Hào kỹ thuật’, “Tuynel kỹ thuật” tại các Biểu mẫu số 19 về tài sản hạ tầng là công trình ngầm đô thị từ “m2” thành “m” và được xác định theo chiều dài của tài sản.
Bỏ biểu Phụ lục thời gian tính hao mòn tài sản kết cấu hạ tầng thủy lợi ban hành kèm theo Công văn số 8131/BTC-QLCS; thời gian tính hao mòn tài sản kết cấu hạ tầng thủy lợi được thực hiện theo Phụ lục kèm theo Thông tư số 75/2018/TT-BTC ngày 17/8/2018 của Bộ Tài chính.
Để bảo đảm đầy đủ thông tin khi thực hiện tổng kiểm kê, Bộ Tài chính đề nghị các bộ, ngành, địa phương chỉ đạo các đối tượng thực hiện kiểm kê thuộc phạm vi quản lý của mình thực hiện theo Công văn số 7011/BTC-QLCS ngày 5/7/2024 của Bộ Tài chính về tăng cường công tác quản lý, hạch toán tài sản công.
Đối với các trường hợp đã nhận bàn giao tài sản, tạm bàn giao mà không bàn giao hồ sơ, giá trị tài sản thì phải liên hệ với cơ quan, tổ chức, đơn vị đã bàn giao tài sản (bên giao) để lấy thông tin về giá trị tài sản làm cơ sở thực hiện hạch toán và xác định giá trị tài sản khi kiểm kê; bên giao có trách nhiệm rà soát để bàn giao đầy đủ hồ sơ, tài liệu và giá trị của tài sản khi thực hiện bàn giao tài sản cho bên nhận.
Tin liên quan