Ba xu hướng thanh toán dẫn đầu trên thế giới


BNEWS Hiện nay, ngày càng có nhiều cách để người tiêu dùng chi tiêu nhanh chóng và dễ dàng. Và trong thế giới thanh toán số, sự đổi mới luôn đến rất nhanh.
Ứng dụng của công ty Klarna trên điện thoại di động. Nguồn ảnh: news.cision.com
Lĩnh vực công nghệ thanh toán đang được định hình bởi nhu cầu không ngừng về sự lựa chọn, giá trị và tính linh hoạt.
Để đáp ứng nhu cầu này, thế giới thanh toán số đang nhanh chóng phát triển một loạt công nghệ mới, và hiện có ba xu hướng đang dẫn đầu đó là: Mua ngay trả sau (BNPL), công nghệ thanh toán không tiếp xúc và thanh toán thế hệ mới dựa trên điểm của khách hàng thân thiết, được thúc đẩy bởi công nghệ mới nổi MarPay.
BNPL: Cho phép người tiêu dùng kiểm soát dòng tiền
Mô hình BNPL đã "làm mưa làm gió" trên toàn thế giới trong vài năm qua. Ngày càng có nhiều nhà cung cấp dịch vụ BNPL trên toàn cầu và trở nên phổ biến như Klarna, Clearpay và Laybuy, và trong nhiều trường hợp, chúng đã thay đổi cách mà mọi người thanh toán mãi mãi.
Các mô hình BNPL thế hệ mới cho phép mọi người dàn trải chi phí và vẫn có được mọi thứ mong muốn vào lúc họ cần mà thường không phải trả lãi.
Nhưng có một thách thức rõ ràng với loại mô hình thanh toán này. Nếu các khoản trả nợ không được quản lý một cách chính xác, người tiêu dùng có thể rơi vào tình huống khó xử và thậm chí có vấn đề về nợ.
Khi nguy cơ siết chặt các quy định xuất hiện trên khắp châu Âu và Vương quốc Anh, các nhà cung cấp dịch vụ BNPL không còn đủ khả năng để bỏ qua vấn đề này.
Công ty nghiên cứu Juniper Research dự đoán vào năm 2026, chi tiêu toàn cầu thông qua dịch vụ BNPL sẽ đạt 995 tỷ USD (881 tỷ euro), gần gấp 4 lần con số hiện tại.
Loylogic: Mở đường cho giải pháp thông minh hơn
Những tên tuổi lớn trong ngành công nghệ tài chính (fintech) như công ty Klarna đã tăng cường đánh giá về khả năng chi trả của khách hàng trong nỗ lực đảm bảo rằng người tiêu dùng không chi tiêu nhiều hơn mức họ có thể trả.
Klarna cũng đã ngừng cung cấp dịch vụ thanh toán trả chậm, thay vào đó là tung ra các tùy chọn mua luôn, trả ngay để giảm nguy cơ người mua sắm bị mắc nợ nhưng vẫn mang lại sự linh hoạt khi thanh toán.
Một số nhà cung cấp dịch vụ BNPL "sơ khai" như Klarna đang phát triển để mở rộng các dịch vụ ngoài mảng thanh toán và tìm cách định vị bản thân như một công ty fintech đa dịch vụ.
Các chương trình khách hàng thân thiết cũng đang mở đường cho một thế hệ giải pháp mới thông minh hơn, mang lại các điều khoản có lợi cho cả các khách hàng thành viên, người bán và chính công ty cung cấp chương trình này.Các điểm thưởng của khách hàng ngày nay có thể mang lại nhiều lợi ích hơn khi được kết hợp với tùy chọn thanh toán phù hợp.
Công nghệ "MarPay" mới nổi đã kết nối các cửa hàng trực tuyến hàng đầu thế giới với những thành viên của chương trình khách hàng thân thiết đang tìm cách tối đa hóa khả năng chi tiêu của họ khi thanh toán.
Thông thường, các ưu đãi dựa trên tiếp thị liên kết được cung cấp bởi các chương trình khách hàng thân thiết có thể khó điều hướng, khó theo dõi do các quy tắc về quyền riêng tư ngày càng mở rộng và việc chậm quy đổi số dư điểm thưởng có thể khiến người tiêu dùng mất hứng thú với chương trình này.Nhưng nền tảng công nghệ ‘MarPay’mới có thể kết nối trực tiếp nhà bán hàng trực tuyến với các chương trình khách hàng thân thiết để đảm bảo rằng người tiêu dùng có thể chi tiêu và kiếm điểm ngay lập tức cho mỗi lần mua hàng.
Trong khi đó, người bán được hưởng lợi bằng cách tăng giá trị trung bình của các đơn hàng trực tuyến và luôn kiếm được nhiều hơn những gì người tiêu dùng sẵn sàng chi tiêu.
Khi sức chi tiêu của người tiêu dùng ngày càng bị hạn chế bởi chi phí sinh hoạt gia tăng mạnh trên khắp châu Âu, thì các tùy chọn thanh toán BNPL và công nghệ ‘MarPay’ sẽ có vai trò ngày càng lớn. Bước sang năm 2022, giới chuyên gia kỳ vọng sẽ có nhiều doanh nghiệp bán hàng áp dụng công nghệ MarPay hơn.Khi sự cạnh tranh để giành thị phần này ngày càng gia tăng, các thương hiệu sẽ nỗ lực hết mình để "mở khóa" sức mạnh chi tiêu và mang đến cho người tiêu dùng giá trị tốt hơn khi thanh toán.
Không tiếp xúc: Công nghệ thay đổi thế giới
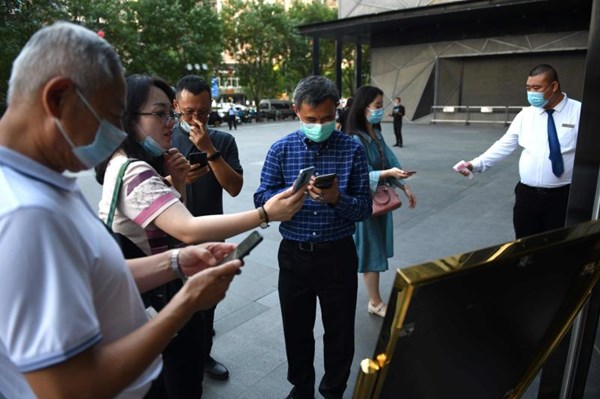
Chỉ với một hành động "quẹt" thẻ ghi nợ, hoặc đơn giản là quét mã trên đồng hồ hoặc điện thoại của bản thân, người tiêu dùng có thể mua bất cứ thứ gì từ cốc cà phê đến tủ quần áo.
Không tiếp xúc là mô hình "vua" khi nói đến sự dễ dàng, thuận tiện trong hoạt động thanh toán ở một thế giới không đợi người tiêu dùng "rút ví".
Mặc dù các công nghệ không tiếp xúc không còn quá xa lạ, nhưng đại dịch đã khiến người tiêu dùng và các ngân hàng phải tìm tới chúng nhiều hơn bao giờ hết.Điều này có nghĩa là tiền mặt được chuyển sang một bên để nhường sự ưu tiên cho công nghệ thanh toán không tiếp xúc và các mục đích sử dụng mới nhanh chóng xuất hiện.
Mô hình BNPL đã "làm mưa làm gió" trên toàn thế giới trong vài năm qua.
Sự gia tăng của mã QR trong những năm gần đây đã mở ra một thế giới mới về khả năng thanh toán không tiếp xúc. Các mã QR cho phép thanh toán tức thì chỉ bằng cách quét mã trên điện thoại.
Thanh toán trực tuyến chưa bao giờ nhanh hơn thế và cũng giúp ích trong cuộc sống thực, nơi mã QR tạo ra một giải pháp thay thế rẻ hơn cho việc thanh toán qua thẻ chip và các mã pin.
Việc sử dụng mã QR trong các cửa hàng có thể giúp các nhà bán lẻ tạo ra trải nghiệm đa kênh liền mạch bằng cách cho phép người tiêu dùng quét một mặt hàng và thanh toán ngay trên điện thoại của họ mà không cần phải xếp hàng chờ đợi.
Điểm chung của các xu hướng thanh toán này là tính linh hoạt. Và nhu cầu của người tiêu dùng về sự lựa chọn và cách thức thanh toán linh hoạt sẽ chỉ tiếp tục tăng chứ không có giảm.Mọi người đã chấp nhận - và hiện đang mong đợi - các phương thức thanh toán mới mang lại hiệu quả cao hơn, hoạt động nhanh nhạy hơn và giúp cuộc sống của họ dễ dàng hơn./.
Tin liên quan