Agribank đã cho vay hơn 500 tỷ đồng vào chương trình OCOP


BNEWS Tuy nhiên, qua thực tế triển khai việc cho vay phát triển OCOP cũng bộc lộ những vướng mắc khiến nguồn vốn ngân hàng chưa thể tiếp cận được nhiều khách hàng.
Với vai trò là ngân hàng chủ lực trong đầu tư phát triển kinh tế nông nghiệp, nông thôn, nông dân, Agribank luôn đồng hành, hỗ trợ nhu cầu vay vốn đối với khách hàng sản xuất, kinh doanh các sản phẩm OCOP (Chương trình Mỗi xã một sản phẩm), góp phần bảo tồn và phát huy các giá trị làng nghề truyền thống, thúc đẩy phát triển kinh tế nông thôn.
Từ 01/02/2024 đến hết 31/12/2024, Agribank dành 2.000 tỷ đồng triển khai chương trình tín dụng ưu đãi đối với khách hàng cá nhân đầu tư sản xuất kinh doanh sản phẩm OCOP với lãi suất thấp hơn tối đa 2,0%/năm so với sàn lãi suất cho vay của Agribank.
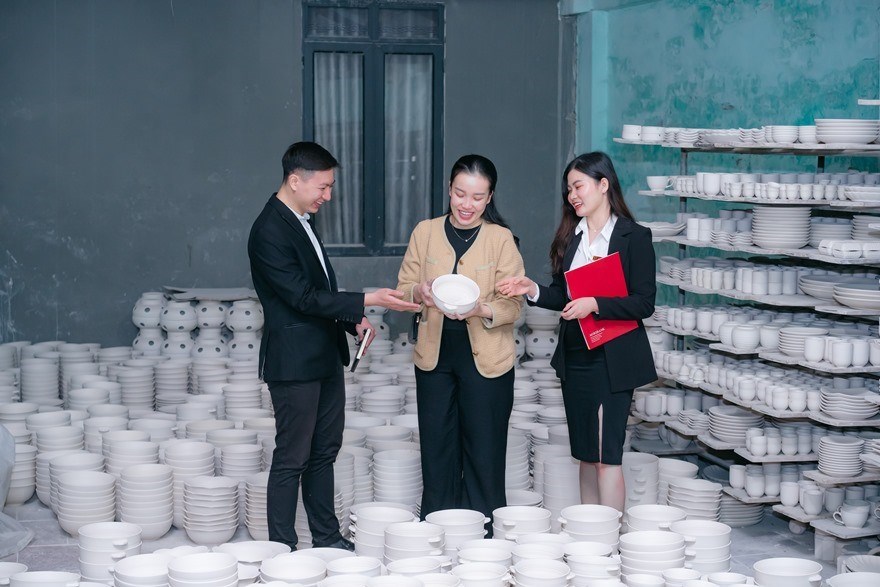
Khách hàng sản xuất, kinh doanh sản phẩm OCOP có thể vay vốn không có đảm bảo bằng tài sản với mức vay lên tới 1 tỷ đồng. Ảnh: Hương Thủy/BNEWS/TTXVN
Trong bối cảnh nền kinh tế còn gặp nhiều khó khăn và thách thức, để đẩy mạnh triển khai cho vay đối với khách hàng sản xuất kinh doanh sản phẩm OCOP, Agribank đã đẩy mạnh triển khai các chương trình cho vay của Chính phủ, các chương trình cho vay ưu đãi lãi suất thuộc các lĩnh vực kinh doanh cho các doanh nghiệp, HTX, hộ gia đình, cá nhân sản xuất kinh doanh các sản phẩm OCOP có thể thể dễ dàng tiếp cận.
Tính đến nay, Agribank đã đáp ứng hơn 500 tỷ đồng vốn tín dụng cho các khách hàng sản xuất, kinh doanh các sản phẩm OCOP. Tại Agribank, các khách hàng sản xuất, kinh doanh sản phẩm OCOP có thể vay vốn không có đảm bảo bằng tài sản với mức vay lên tới 1 tỷ đồng (đối với hợp tác xã, chủ trang trại) hoặc tối đa 80% dự án, phương án sản xuất kinh doanh ứng dụng công nghệ cao trong sản xuất nông nghiệp (đối với doanh nghiệp nông nghiệp ứng dụng công nghệ cao) hoặc tham gia các chương trình cho vay ưu đãi lãi suất phục vụ hoạt động sản xuất, kinh doanh dành cho khách hàng cá nhân, khách hàng doanh nghiệp.
Dòng vốn ngân hàng trở thành chất xúc tác quan trọng góp phần thay đổi tư duy trong sản xuất của người dân, hợp tác xã, từng bước chuyển đổi từ quy mô nhỏ sang sản xuất theo hướng liên kết chuỗi giá trị theo tiêu chuẩn, quy chuẩn, có truy xuất nguồn gốc và theo nhu cầu thị trường, qua đó góp phần phát triển thế mạnh của địa phương, đưa sản phẩm OCOP ngày càng vươn xa, không chỉ ở thị trường trong nước mà còn xuất khẩu nhiều nước trên thế giới.
Tuy nhiên, qua thực tế triển khai việc cho vay phát triển OCOP cũng bộc lộ những vướng mắc khiến nguồn vốn ngân hàng chưa thể tiếp cận được nhiều khách hàng.
Các khách hàng cá nhân, hộ kinh doanh sản xuất sản phẩm OCOP thường có quy mô nhỏ, việc áp dụng kỹ thuật mới, công nghệ tiên tiến còn hạn chế dẫn tới khách hàng thường ít có nhu cầu vay vốn. HTX là đối tượng được cấp chứng nhận OCOP, do đó các thành viên của HTX không được cấp giấy chứng nhận OCOP riêng, dẫn tới khó khăn trong việc vay vốn để sản xuất của từng thành viên.
Bên cạnh đó, các đơn vị HTX có quy mô nhỏ, phát triển chưa đồng đều, năng lực tài chính, tài sản có giá trị thấp, mặt bằng chủ yếu đi thuê, máy móc công nghệ lạc hậu; năng lực người đứng đầu điều hành HTX chưa đáp ứng được yêu cầu; phương án, dự án thiếu tính khả thi, hiệu quả; đặc biệt khả năng tài chính của HTX và vốn góp của thành viên HTX chưa đáp ứng được yêu cầu, vì vậy phần lớn số HTX không đủ điều kiện để tiếp cận vốn tín dụng ngân hàng.
Ngoài ra, các HTX thường không có tài sản đảm bảo khi vay vốn, một số ít được thành viên dùng tài sản thế chấp để đảm bảo cho khoản vay, tuy nhiên giá trị không nhiều; các thành viên góp vốn vào HTX bằng tài sản nhưng vẫn mang tên cá nhân của người chủ sở hữu chưa chuyển tên cho HTX, gây khó khăn cho HTX trong việc sử dụng tài sản để thế chấp vay vốn.
Một vấn đề nữa là chế độ thống kê, kế toán còn nhiều hạn chế, ngần ngại trong việc minh bạch tình hình kinh doanh tài chính với ngân hàng, thiếu hóa đơn tài chính mua bán hàng hóa, do đó ngân hàng không đủ cơ sở để đánh giá, thẩm định cho vay.
Mặc dù Nghị định 55/2015/NĐ-CP có cơ chế chính sách ưu đãi về bảo đảm tiền vay bằng tài sản đối với HTX, Liên hiệp HTX với số tiền vay không phải bảo đảm bằng tài sản có thể từ 1 tỷ đồng đến 3 tỷ đồng/khách hàng, tuy nhiên chế tài xử lý đối với trường hợp khách hàng cố tình không trả nợ chưa rõ ràng nên khó khăn cho ngân hàng khi xử lý thu hồi nợ đối với những trường hợp cho vay không có đảm bảo bằng tài sản.
Tin liên quan