5 dấu hiệu cảnh báo cho nền kinh tế thế giới


BNEWS Ngoài những biến động thị trường trong ngắn hạn, có ít nhất 5 thay đổi cấu trúc có thể định hình lại cục diện kinh tế toàn cầu.

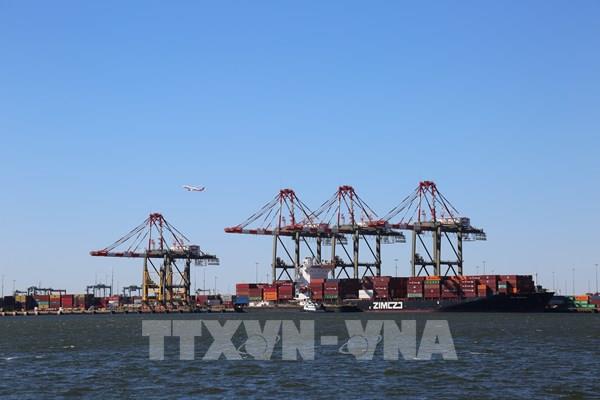
Cảng hàng hóa ở Tokyo, Nhật Bản. Ảnh: Kyodo/TTXVN
Theo các chuyên gia phân tích, ngoài những biến động ngắn hạn của thị trường, những thay đổi cấu trúc sâu sắc hơn có thể định hình lại kinh tế toàn cầu, đảo lộn các chiến lược của doanh nghiệp và cản trở tăng trưởng kinh tế trong dài hạn.
Các nhà lãnh đạo doanh nghiệp và nhà đầu tư có nhiều khả năng thành công nhất sẽ là những người nắm bắt được những tác động sâu rộng của các xu hướng kinh tế và địa chính trị.
Sự gia tăng gần đây của lợi suất trái phiếu chính phủ đã buộc các nhà lãnh đạo doanh nghiệp và nhà đầu tư trên toàn thế giới phải đối mặt với một câu hỏi quan trọng: liệu các tập đoàn có nên chốt các khoản nợ ở mức lãi suất hiện tại trước khi tỷ lệ này tăng cao hơn nữa không? Đồng thời, chi phí vốn cao hơn và biến động liên tục của thị trường đang buộc các nhà đầu tư phải đánh giá lại danh mục đầu tư của họ. Việc tìm câu trả lời đang ngày càng trở nên cấp bách khi lợi suất trái phiếu Chính phủ Mỹ kỳ hạn 10 năm đã tăng 50 điểm cơ bản lên 4,5% trong vòng chưa đầy một tháng. Lợi suất trái phiếu Chính phủ Mỹ kỳ hạn 30 năm đang tiến gần mức 5% sau khi tăng 30 điểm cơ bản chỉ riêng trong tháng Năm vừa qua.Trong bài phân tích mới đây trên trang Project Syndicate, bà Dambisa Moyo, chuyên gia về kinh tế quốc tế cho rằng ngoài những biến động thị trường trong ngắn hạn, có ít nhất 5 thay đổi cấu trúc có thể định hình lại cục diện kinh tế toàn cầu, khi làm đảo lộn các chiến lược của doanh nghiệp, xói mòn lợi nhuận đầu tư và “phủ mây đen” lên triển vọng tăng trưởng kinh tế.
Thứ nhất là tình hình tài khóa đang xấu đi của Mỹ. Theo dự báo mới nhất của Văn phòng Ngân sách Quốc hội (CBO), lợi suất trái phiếu chính phủ kỳ hạn 10 năm ước ở mức 4,1% trong năm 2025 và sẽ giảm xuống còn 3,8% vào năm 2035. Tuy nhiên, xét đến việc lợi suất trái phiếu 10 năm dao động quanh mức 4,5% và lãi suất được dự báo sẽ tiếp tục ở mức cao, thâm hụt ngân sách liên bang có thể sẽ tăng nhanh hơn nhiều so với dự đoán trước đây. Quỹ đạo tài khóa của Mỹ vốn đã không bền vững, khi CBO dự kiến thâm hụt ngân sách liên bang sẽ tăng từ 6,2% GDP vào năm 2025 lên 7,3% GDP vào năm 2055. Đáng báo động hơn nữa, tỷ lệ nợ/GDP có thể tăng từ mức 124,3% hiện nay lên 156% vào năm 2055 nếu các xu hướng hiện tại vẫn tiếp diễn. Nguồn bất ổn thứ hai liên quan đến hợp đồng hoán đổi rủi ro tín dụng (CDS), vốn đã góp phần gây ra cuộc khủng hoảng tài chính toàn cầu năm 2007-2008. Kể từ khi tổ chức xếp hạng tín nhiệm Moody's hạ bậc tín nhiệm quốc gia của Mỹ từ AAA xuống Aa1 hồi tháng 5/2025, chi phí bảo hiểm rủi ro vỡ nợ của Mỹ đã tăng mạnh, khi thị trường ngày càng coi nợ của Chính phủ Mỹ là một tài sản có rủi ro cao hơn. Trên thực tế, phí CDS của Mỹ đã vượt qua các quốc gia có xếp hạng tín dụng tương tự, chẳng hạn như Vương quốc Anh, và đang được giao dịch ở mức tương đương với Hy Lạp và Italy (I-ta-li-a), cả hai đều được xếp hạng BBB. Tương tự, chi phí bảo hiểm nợ Chính phủ Mỹ hiện cao hơn chi phí bảo hiểm trái phiếu Chính phủ Trung Quốc, mặc dù Trung Quốc có xếp hạng thấp hơn (A1). Thứ ba là sự thiếu minh bạch của thị trường tín dụng tư nhân, đây là một điểm yếu cấu trúc dài hạn. Công ty quản lý tài sản BlackRock dự đoán rằng tài sản tín dụng đang được tư nhân quản lý sẽ tăng hơn gấp đôi lên 4.500 tỷ USD vào năm 2030. Khi ngày càng nhiều vốn chảy vào thị trường tư nhân (cả vốn chủ sở hữu và nợ), các nhà đầu tư khó định giá tài sản hơn. Sự mở rộng liên tục của thị trường tư nhân thiếu minh bạch cũng làm tăng nguy cơ đòn bẩy tích tụ mà không được chú ý. Phần lớn khoản nợ này nằm ngoài tầm giám sát của các cơ quan quản lý, khiến các nhà phân tích và nhà hoạch định chính sách không có dữ liệu cần thiết để đánh giá hoặc mô hình hóa mức độ thực sự của rủi ro mang tính hệ thống. Các thị trường tín dụng không được quản lý có thể đặc biệt dễ bị tổn thương trước các sự cố dây chuyền, trong khi lãi suất duy trì ở mức cao làm tăng nguy cơ vỡ nợ. Nếu không được giải quyết, những điểm yếu này có thể dẫn đến tình trạng khó khăn tài chính và mất việc làm trên diện rộng, cuối cùng gây ra suy thoái kinh tế. Thứ tư là mối quan hệ tỷ lệ thuận giữa đồng USD và lãi suất dường như đang thay đổi. Trong lịch sử, lợi suất trái phiếu tăng đã hỗ trợ đồng bạc xanh mạnh hơn, trong khi lợi suất giảm có xu hướng làm suy yếu đồng tiền này. Tuy nhiên, kể từ cuối tháng 3/2025, lợi suất trái phiếu đã tăng ngay cả khi đồng USD giảm 6% so với đồng euro. Sự phân kỳ này cho thấy các thị trường toàn cầu đang định giá lại lợi thế khi nắm giữ USD và họ muốn một mức sinh lời cao hơn. Chứng khoán Mỹ cũng biến động, cho thấy xu hướng đánh giá lại rủi ro đối với các tài sản được giao dịch bằng USD đang lan sang cả thị trường cổ phiếu. Lợi suất tăng làm giảm giá trị của các trái phiếu hiện có, báo hiệu rằng trái phiếu kho bạc không còn được xem là một công cụ phòng ngừa rủi ro đáng tin cậy trước những biến động của thị trường chứng khoán. Thứ năm là nhiều người Mỹ vẫn đang nắm giữ một lượng lớn cổ phiếu. Theo một ước tính, cổ phiếu chiếm hơn 70% tài sản tài chính của các hộ gia đình Mỹ. Điều này khiến xu hướng gia tăng gần đây của lợi suất trái phiếu và bất ổn kinh tế trở nên đặc biệt đáng lo ngại, vì cả hai diễn biến này đều chỉ ra những thay đổi cơ bản trong động lực của thị trường. Trong một môi trường đầy rẫy bất ổn hiện nay, các nhà lãnh đạo doanh nghiệp và nhà đầu tư phải chuẩn bị điều chỉnh danh mục đầu tư và chiến lược phân bổ vốn khi tính đến một loạt rủi ro và kết quả tiềm ẩn.Tin liên quan